فهرست مطالب
محاسبه مالیات حقوق نشان میدهد از حقوق ناخالص ماهانه چقدر به عنوان مالیات کسر میشود و چه مبلغی پیش از کسر بیمه و سایر کسورات برای شما میماند. در ابزار بالا جمع حقوق و مزایای مشمول مالیات ماهانه را به تومان وارد کنید تا مالیات هر پله، مالیات کل ماهانه و سالانه، حقوق پس از مالیات و نرخ مؤثر مالیات را ببینید. جدول ابزار بر اساس پلههای اعلامشده برای سال ۱۴۰۵ تنظیم شده است: حقوق تا ۴۰ میلیون تومان در ماه معاف است و مازاد آن در پنج پله با نرخهای ۱۰ تا ۳۰ درصد مشمول مالیات میشود. با این جدول، کسی که ماهانه ۶۰ میلیون تومان حقوق مشمول مالیات دارد، ۲ میلیون تومان مالیات میپردازد. ادامهٔ صفحه روش پلکانی را با عدد توضیح میدهد و کمک میکند عدد فیش حقوقی خود را بفهمید.
راهنمای استفاده از محاسبه مالیات حقوق ۱۴۰۵
- جمع حقوق و مزایای مشمول مالیات ماهانه را به تومان وارد کنید.
- مالیات هر پله و مالیات کل بهصورت جدول نمایش داده میشود.
- حقوق پس از کسر مالیات و نرخ مؤثر مالیات را ببینید.
محاسبه مالیات حقوق به روش پلکانی
مالیات حقوق در ایران پلکانی است؛ یعنی حقوق به چند بخش تقسیم میشود و هر بخش با نرخ مخصوص به خودش مالیات دارد. بخش اول تا سقف معافیت هیچ مالیاتی ندارد. بخش دوم، یعنی مبلغ بین سقف معافیت و انتهای پلهٔ اول، با نرخ پلهٔ اول ضرب میشود. بخش سوم با نرخ پلهٔ دوم و همینطور تا آخر. مالیات کل، جمع مالیات همهٔ پلههاست. این روش باعث میشود کسی که حقوق بیشتری دارد، درصد بیشتری از حقوقش را مالیات بدهد، اما بدون اینکه پرش ناگهانی در مالیات رخ دهد. ابزار بالا جدول کامل پلهها را نمایش میدهد و پلههایی را که به حقوق شما مربوط است پررنگ میکند تا ببینید هر بخش از حقوقتان چقدر مالیات ساخته است.
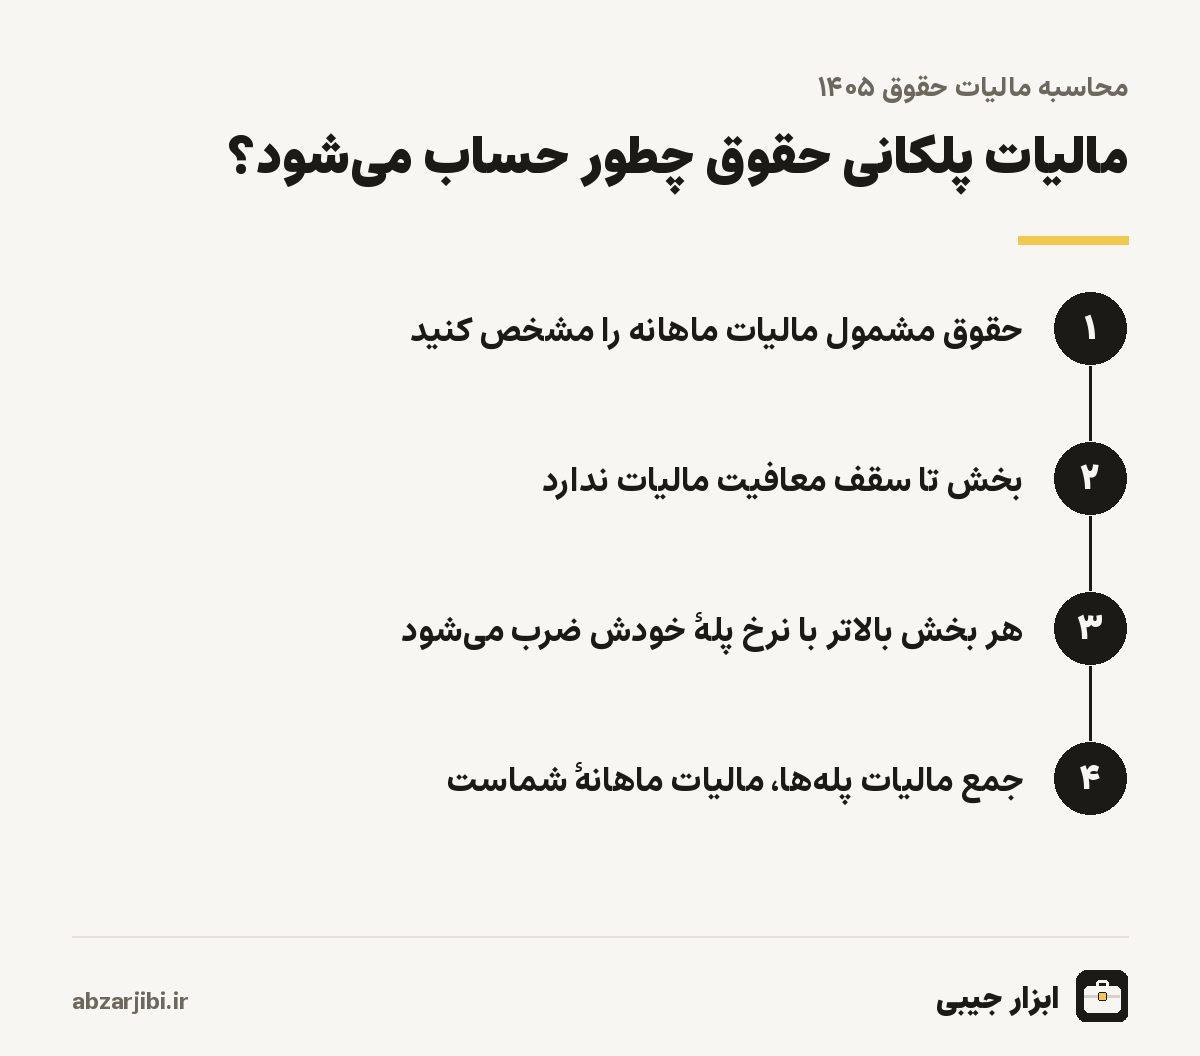
برای روشن شدن، حقوق مشمول مالیات ۱۰۰ میلیون تومانی را قدمبهقدم حساب میکنیم. ۴۰ میلیون اول در محدودهٔ معافیت است و مالیات ندارد. ۴۰ میلیون بعدی، یعنی از ۴۰ تا ۸۰ میلیون، با نرخ ۱۰ درصد مالیات دارد که میشود ۴ میلیون تومان. ۲۰ میلیون باقیمانده، یعنی از ۸۰ تا ۱۰۰ میلیون، در پلهٔ ۱۵ درصد است و ۳ میلیون تومان مالیات دارد. جمع مالیات ۷ میلیون تومان و حقوق پس از مالیات ۹۳ میلیون تومان است.
جدول مالیات حقوق ۱۴۰۵ برای حقوقهای رایج
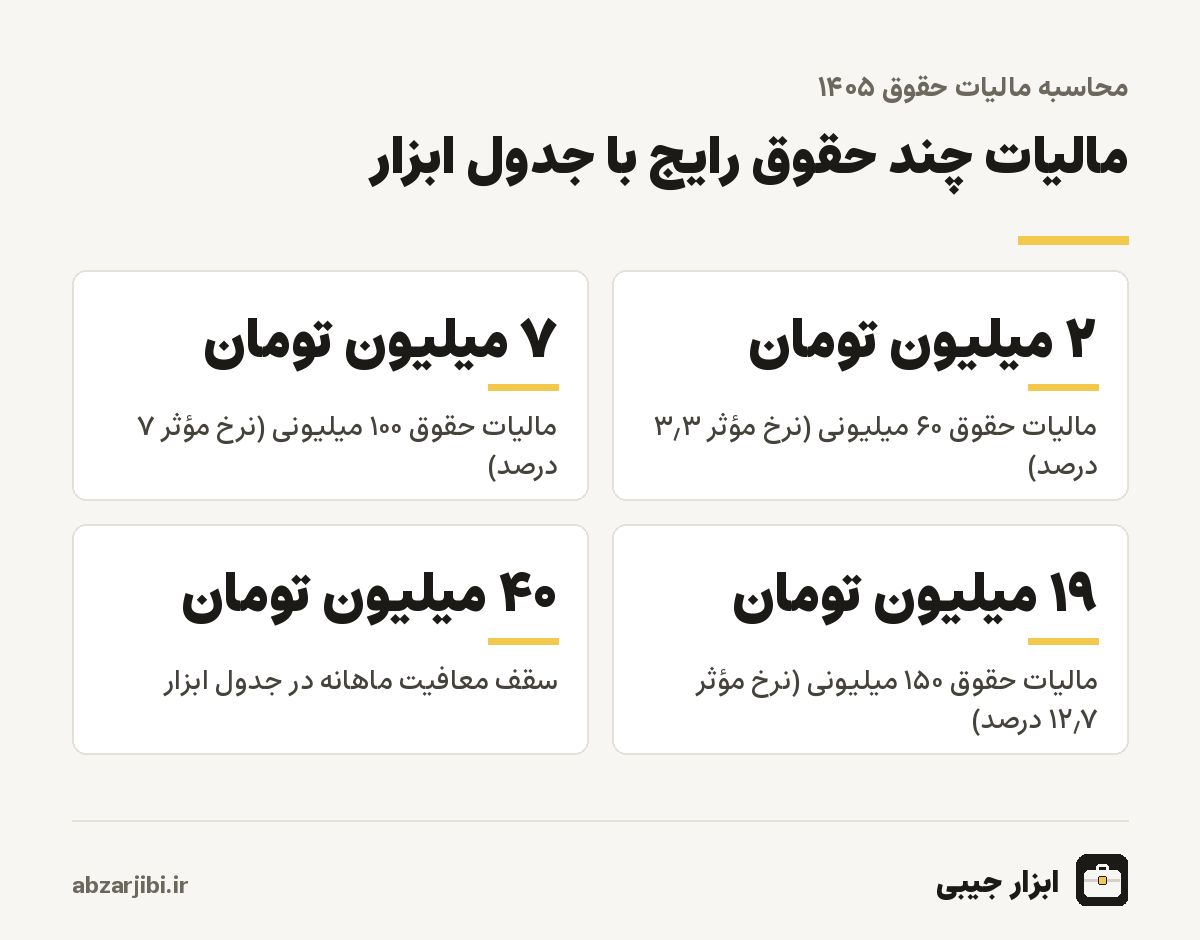
جدول زیر مالیات ماهانه و نرخ مؤثر را برای چند حقوق رایج با پلههای پیشفرض ابزار نشان میدهد. ستون آخر نرخ مؤثر است؛ یعنی نسبت کل مالیات به کل حقوق.
| حقوق مشمول مالیات ماهانه | مالیات ماهانه | حقوق پس از مالیات | نرخ مؤثر |
|---|---|---|---|
| ۴۰٬۰۰۰٬۰۰۰ | ۰ | ۴۰٬۰۰۰٬۰۰۰ | ۰ |
| ۵۰٬۰۰۰٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ | ۴۹٬۰۰۰٬۰۰۰ | ۲ درصد |
| ۶۰٬۰۰۰٬۰۰۰ | ۲٬۰۰۰٬۰۰۰ | ۵۸٬۰۰۰٬۰۰۰ | ۳٫۳ درصد |
| ۸۰٬۰۰۰٬۰۰۰ | ۴٬۰۰۰٬۰۰۰ | ۷۶٬۰۰۰٬۰۰۰ | ۵ درصد |
| ۱۰۰٬۰۰۰٬۰۰۰ | ۷٬۰۰۰٬۰۰۰ | ۹۳٬۰۰۰٬۰۰۰ | ۷ درصد |
| ۱۲۰٬۰۰۰٬۰۰۰ | ۱۱٬۰۰۰٬۰۰۰ | ۱۰۹٬۰۰۰٬۰۰۰ | ۹٫۲ درصد |
| ۱۵۰٬۰۰۰٬۰۰۰ | ۱۹٬۰۰۰٬۰۰۰ | ۱۳۱٬۰۰۰٬۰۰۰ | ۱۲٫۷ درصد |
| ۲۰۰٬۰۰۰٬۰۰۰ | ۳۴٬۰۰۰٬۰۰۰ | ۱۶۶٬۰۰۰٬۰۰۰ | ۱۷ درصد |
مبالغ به تومان است. پلههای مالیات حقوق هر سال در قانون بودجه تعیین میشود و ممکن است بخشنامهٔ نهایی سازمان امور مالیاتی جزئیاتی متفاوت با پیشبینی اولیه داشته باشد. ابزار با آخرین دادههای ما کار میکند و اگر هنوز رقمی از منبع رسمی تأیید نشده باشد، روی صفحهٔ ابزار هشدار نمایش داده میشود.
نرخ پله و نرخ مؤثر؛ دو عددی که نباید با هم قاطی شوند
بسیاری از کارمندان وقتی میشنوند حقوقشان در «پلهٔ ۱۵ درصد» است، فکر میکنند ۱۵ درصد کل حقوقشان مالیات است. این برداشت درست نیست. نرخ پله فقط به بخشی از حقوق تعلق میگیرد که در آن پله قرار دارد. حقوق ۱۰۰ میلیونی در پلهٔ ۱۵ درصد است، ولی کل مالیاتش ۷ میلیون تومان یعنی ۷ درصد کل حقوق است. این ۷ درصد همان نرخ مؤثر است و عددی است که واقعا اهمیت دارد، چون میگوید از هر صد تومان حقوق، چند تومان مالیات میدهید. نرخ پله برای تصمیمهای حاشیهای مفید است؛ مثلا اگر افزایش حقوق ده میلیونی بگیرید و در پلهٔ ۱۵ درصد باشید، یک و نیم میلیون از این افزایش مالیات میشود.
یکی از نتیجههای مهم روش پلکانی این است که افزایش حقوق هرگز حقوق خالص را کم نمیکند. شایعهای قدیمی میگوید اگر حقوق کمی بالا برود و به پلهٔ بعدی برسد، ممکن است حقوق خالص کم شود. این در روش پلکانی ممکن نیست، چون نرخ بالاتر فقط به مبلغ اضافه اعمال میشود و حقوق قبلی همان مالیات قبلی را دارد. پس هیچوقت از ترس پلهٔ مالیاتی، افزایش حقوق را رد نکنید.
حقوق مشمول مالیات چیست؟
عددی که باید در ابزار وارد کنید، حقوق مشمول مالیات است که لزوما با حقوق ناخالص فیش برابر نیست. حقوق مشمول مالیات شامل حقوق پایه و بیشتر مزایای نقدی مثل حق مسکن، حق خواربار، حق اولاد، اضافهکار و پاداشهای ماهانه است. مزایای غیرنقدی مثل ناهار یا سرویس رفتوآمد هم در قانون حکم خاص خود را دارند و ممکن است بخشی از آنها مشمول باشد. از سوی دیگر، قانون برخی اقلام را از درآمد مشمول کم میکند؛ مثلا بخشی از حق بیمهٔ سهم کارمند. حسابدار شرکت معمولا این محاسبهها را در نرمافزار حقوق و دستمزد انجام میدهد و عدد مشمول مالیات را در فیش نشان میدهد. اگر در فیش شما ردیف جداگانهای برای حقوق مشمول مالیات وجود دارد، همان را در ابزار وارد کنید.
در مورد کسانی که به جای حقوق، حقالزحمه یا دستمزد قراردادی دریافت میکنند، قواعد متفاوت است. پرداختکننده معمولا درصد ثابتی را به عنوان مالیات علیالحساب کسر میکند و تکلیف نهایی مالیات در اظهارنامهٔ سالانه مشخص میشود. اگر آزادکار یا مشاورید و با شرکتها قرارداد دارید، این ابزار برای شما مناسب نیست و بهتر است با مشاور مالیاتی صحبت کنید.
مالیات عیدی، پاداش و حق سنوات
عیدی و پاداش پایان سال حکم ویژهای در قانون مالیاتهای مستقیم دارند و تا یکدوازدهم معافیت سالانه از مالیات معافاند. با معافیت سالانهٔ ۴۸۰ میلیون تومانی، این سقف ۴۰ میلیون تومان میشود و عیدی بیشتر کارگران و کارمندان کاملا معاف از مالیات است. اگر پاداش پایان سال شما از این سقف بیشتر است، مازاد آن با نرخهای حقوق مشمول مالیات میشود. برای محاسبهٔ عیدی قانونی کارگران، محاسبه عیدی را ببینید.
مزایای پایان کار مثل حق سنوات، بازخرید خدمت و خسارت اخراج هم در قانون مالیاتهای مستقیم از مالیات معاف شدهاند. یعنی وقتی از کارتان جدا میشوید و سنوات میگیرید، معمولا مالیاتی از آن کسر نمیشود. برای محاسبهٔ مبلغ سنوات از محاسبه حق سنوات استفاده کنید. اگر کارفرما از این مبالغ مالیات کسر کرده، علت را بپرسید.
چرا مالیات فیش حقوقی با محاسبهٔ من فرق دارد؟
اگر عدد ابزار با فیش حقوقی شما تفاوت دارد، چند دلیل رایج را بررسی کنید. اول اینکه شاید حقوق ناخالص را بهجای حقوق مشمول مالیات وارد کردهاید؛ تفاوت این دو عدد معمولا همان اقلام معاف یا کسرشده است. دوم اینکه شاید ماه مورد نظر اضافهکار، پاداش یا مزایای یکباره داشته که حقوق مشمول همان ماه را بالا برده است. سوم اینکه گاهی کارفرما مالیات ماههای قبل را که کمتر کسر شده بود، در یک ماه جبران میکند. و چهارم اینکه شاید جدول مورد استفادهٔ نرمافزار حقوق شرکت هنوز بهروز نشده یا برعکس، جدول ابزار با بخشنامهٔ نهایی تفاوت دارد.
اگر بعد از این بررسیها هنوز تفاوت معناداری میبینید، از واحد مالی شرکت توضیح بخواهید. کارفرما موظف است مالیات کسرشده را به حساب سازمان امور مالیاتی واریز کند و فهرست حقوق را ارسال کند. در سامانههای سازمان امور مالیاتی میتوانید وضعیت مالیات کسرشده از حقوق خود را پیگیری کنید.
مثال کامل: از حقوق ناخالص تا مبلغ واریزی
فرض کنید پیشنهاد کاری با حقوق و مزایای ماهانهٔ ۶۰ میلیون تومان گرفتهاید و میخواهید بدانید هر ماه چقدر به حسابتان واریز میشود. دو کسر اصلی از این مبلغ، حق بیمهٔ سهم کارمند و مالیات حقوق است. سهم بیمهٔ کارمند در تأمین اجتماعی ۷ درصد مزد مشمول بیمه است که در این مثال، اگر کل مبلغ مشمول بیمه و زیر سقف باشد، حدود ۴٫۲ میلیون تومان میشود. مالیات حقوق با جدول ابزار برای ۶۰ میلیون تومان حدود ۲ میلیون تومان است. پس مبلغ واریزی تقریبا ۵۳٫۸ میلیون تومان خواهد بود. در عمل، چون بخشی از حق بیمه از درآمد مشمول مالیات کم میشود و ممکن است همهٔ اقلام حقوق مشمول بیمه نباشند، عدد دقیق فیش شما کمی با این تخمین فرق دارد، اما ترتیب بزرگی آن همین است.
این مثال نشان میدهد چرا مقایسهٔ دو پیشنهاد کاری فقط با عدد ناخالص کافی نیست. پیشنهادی که حقوق پایهٔ کمتر ولی مزایای معاف بیشتری دارد، ممکن است در عمل خالص بیشتری بدهد؛ و پیشنهادی که بخش بزرگی از آن پاداشهای غیرقطعی است، ممکن است در ماههای بدون پاداش کمتر از انتظار باشد. پیش از پذیرفتن هر پیشنهاد، از کارفرما بخواهید ترکیب حقوق را مکتوب کند تا بتوانید با ابزار، مالیات و خالص هر ماه را ببینید.
حقوق بازنشستگی و مستمری
حقوق بازنشستگی، وظیفه و مستمریهایی که صندوقهای بازنشستگی میپردازند، طبق قانون مالیاتهای مستقیم از مالیات معاف است. یعنی بازنشستهای که فقط مستمری میگیرد، نیازی به محاسبهٔ مالیات ندارد. اما اگر بازنشستهای دوباره مشغول به کار شود و از کارفرمای جدید حقوق بگیرد، حقوق شغل جدید طبق جدول عادی مشمول مالیات است و معافیت سالانه برای آن اعمال میشود. در این حالت، فقط حقوق شغل جدید را در ابزار وارد کنید، نه مجموع مستمری و حقوق. کارمندان دولت هم از همین جدول پیروی میکنند، هرچند ساختار حکم کارگزینی آنها با فیش بخش خصوصی متفاوت است و برخی فوقالعادهها و کمکهزینهها ممکن است حکم مالیاتی ویژه داشته باشند. اگر کارمند دولت هستید، جمع اقلام مشمول مالیات را از واحد مالی دستگاه خود بپرسید و همان عدد را در ابزار بگذارید تا محاسبه دقیق باشد.
مالیات حقوق در دو شغل یا چند کارفرما
کسانی که از دو کارفرما حقوق میگیرند، باید بدانند معافیت مالیاتی فقط یک بار به درآمد آنها تعلق میگیرد. معمولا کارفرمای اصلی معافیت را اعمال میکند و کارفرمای دوم کل حقوق را بدون معافیت مشمول مالیات میداند. اگر هر دو کارفرما معافیت را اعمال کنند، مالیات کمتری کسر شده و ممکن است بعدا با مطالبهٔ مالیات و جریمه روبهرو شوید. برای محاسبهٔ درست در این حالت، جمع حقوق دو شغل را در ابزار وارد کنید تا مالیات کل را ببینید و آن را با جمع مالیات کسرشده در دو فیش مقایسه کنید.
مالیات حقوق و مذاکرهٔ حقوق
هنگام مذاکره برای شغل جدید یا افزایش حقوق، همیشه روشن کنید عددی که دربارهٔ آن صحبت میکنید ناخالص است یا خالص. تفاوت این دو، مالیات و حق بیمه است و در حقوقهای بالاتر چشمگیر میشود. پیشنهاد ۱۲۰ میلیون تومان ناخالص با جدول ابزار حدود ۱۱ میلیون مالیات دارد و پس از کسر سهم بیمهٔ کارمند هم چند میلیون دیگر کم میشود. اگر کارفرما عدد خالص پیشنهاد میدهد، بپرسید با کدام فرض مالیاتی آن را حساب کرده است. برای اینکه بدانید افزایش پیشنهادی چند درصد است، محاسبه درصد کمک میکند.
یک نکتهٔ دیگر در مذاکره، تفاوت مزایای نقدی و غیرنقدی است. گاهی کارفرما میتواند بخشی از بستهٔ حقوق را به صورت مزایایی بدهد که مالیات کمتری دارند یا معافاند؛ مثل بیمهٔ تکمیلی یا کمکهزینههای مشخص. این گزینهها را با واحد مالی بررسی کنید، اما مراقب باشید مزایایی که در حقوق مبنا نمیآیند، روی سنوات و عیدی و مستمری بازنشستگی اثر ندارند.
مالیات حقوق در یک نگاه سالانه
ابزار بالا مالیات سالانه را هم نشان میدهد که حاصل ضرب مالیات ماهانه در دوازده است. این عدد برای برنامهریزی مالی سالانه مفید است. اگر حقوق شما در طول سال تغییر میکند، مثلا افزایش سالانه از فروردین یا پاداشهای فصلی، مالیات هر ماه را جداگانه حساب کنید و جمع بزنید. همچنین در نظر داشته باشید که پلههای مالیات هر سال با قانون بودجه تغییر میکند و معمولا سقف معافیت به نسبت تورم بالا میرود؛ پس جدول امسال را برای برنامهریزی سال آینده قطعی فرض نکنید.
یک عادت مفید برای هر کارمند، نگهداری فیشهای حقوقی دستکم چند سال گذشته است. این فیشها برای پیگیری سابقهٔ بیمه، محاسبهٔ سنوات و عیدی، درخواست وام و در صورت بروز اختلاف با کارفرما، سند مهمی هستند. هر چند ماه یک بار، مالیات کسرشده در فیش را با عدد ابزار مقایسه کنید. اگر تفاوت کوچک است، احتمالا به اقلام معاف یا گرد کردن برمیگردد؛ اما اگر چند ماه پشت سر هم تفاوت بزرگی میبینید، زودتر پیگیری کنید. اصلاح خطای مالیاتی در همان سال بسیار سادهتر از چند سال بعد است، وقتی کارفرما تغییر کرده یا اسناد در دسترس نیست.
حقوق، مالیات و تصمیمهای مالی دیگر
دانستن حقوق خالص پایهٔ هر برنامهٔ مالی است. اگر قصد وام گرفتن دارید، قسط را با حقوق خالص بسنجید، نه با حقوق ناخالص؛ قسط وام را با محاسبه اقساط وام حساب کنید و مطمئن شوید از یکسوم حقوق خالص بیشتر نیست. اگر قصد پسانداز دارید، درصد پسانداز را هم از حقوق خالص حساب کنید. و اگر در آستانهٔ جدا شدن از کار هستید، مقرری احتمالی بیمهٔ بیکاری را با محاسبه بیمه بیکاری ببینید. سایر ابزارهای مالی، از محاسبهٔ مالیات بر ارزش افزوده تا سود سپرده، در صفحهٔ محاسبهگرهای مالی و بانکی آمدهاند.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی