فهرست مطالب
محاسبه مالیات بر ارزش افزوده در دو جهت انجام میشود: گاهی مبلغی بدون مالیات دارید و میخواهید مالیات را به آن اضافه کنید، و گاهی مبلغ کل فاکتوری را دارید که مالیات در آن آمده و میخواهید بدانید چه مقدار از آن مالیات است. ابزار بالا هر دو حالت را دارد. مبلغ را وارد کنید، حالت «افزودن» یا «کسر» را انتخاب کنید و نرخ را مشخص کنید؛ مبلغ مالیات، مبلغ بدون مالیات و مبلغ کل فورا نمایش داده میشود. با نرخ ۱۰ درصد، مالیات یک میلیون تومان صد هزار تومان است و فاکتوری که جمع آن ۱۱ میلیون تومان است، دقیقا یک میلیون تومان مالیات دارد. ادامهٔ صفحه توضیح میدهد این مالیات چطور کار میکند، چرا جدا کردن آن از مبلغ کل با تقسیم انجام میشود و در موارد خاصی مثل طلا و تخفیف چه باید کرد.
راهنمای استفاده از محاسبه ارزش افزوده
- مبلغ را به تومان یا ریال وارد کنید.
- نوع محاسبه را انتخاب کنید؛ «افزودن» برای مبلغ بدون مالیات و «کسر» برای مبلغ شامل مالیات.
- نرخ مالیات را انتخاب یا وارد کنید.
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده مالیاتی است که بر مصرف کالا و خدمات گرفته میشود و در نهایت مصرفکنندهٔ نهایی آن را میپردازد. اسمش از سازوکارش میآید: در هر مرحله از زنجیرهٔ تولید و توزیع، فقط به ارزشی که در همان مرحله اضافه شده مالیات تعلق میگیرد. تولیدکنندهای که مواد اولیه را میخرد و محصول میسازد، روی فروش محصول مالیات میگیرد، اما مالیاتی را که هنگام خرید مواد اولیه پرداخته از آن کم میکند و فقط تفاوت را به سازمان امور مالیاتی میپردازد. عمدهفروش و خردهفروش هم همین کار را تکرار میکنند. در پایان زنجیره، مجموع آنچه همهٔ این حلقهها پرداختهاند، دقیقا برابر مالیاتی است که مصرفکنندهٔ نهایی روی قیمت نهایی پرداخته است.
در ایران این مالیات از سال ۱۳۸۷ با قانون آزمایشی و نرخ ۳ درصد شروع شد و نرخ آن در چند مرحله بالا رفت تا به ۹ درصد رسید و سالها در همین حد ماند. قانون دائمی مالیات بر ارزش افزوده در سال ۱۴۰۰ تصویب شد و بعدتر قانون بودجه نرخ عمومی را به ۱۰ درصد رساند. بخشی از این نرخ مالیات است که به خزانه میرود و بخشی عوارض که به شهرداریها و دهیاریها اختصاص دارد، اما برای خریدار و فروشنده هر دو یک عدد واحد روی فاکتور است. برای سالهای بعد پیشنهادهایی برای افزایش نرخ مطرح شده است؛ پیش از صدور یا بررسی فاکتور، نرخ قطعی سال جاری را از سازمان امور مالیاتی کشور بپرسید.
فرمول محاسبه مالیات بر ارزش افزوده؛ افزودن به مبلغ
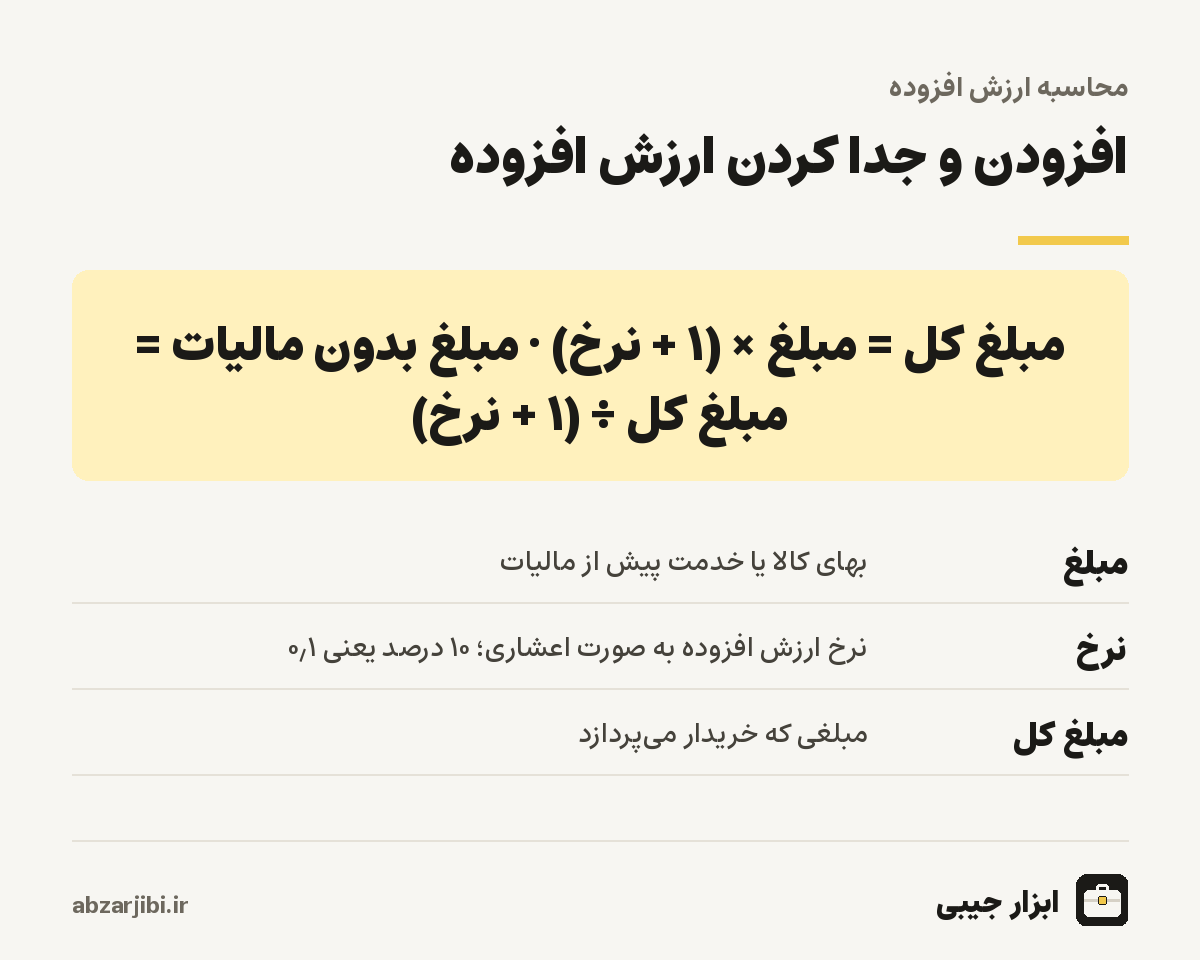
حالت اول ساده است. اگر قیمت کالا یا خدمتی را بدون مالیات دارید، مالیات برابر است با مبلغ ضرب در نرخ و مبلغ کل برابر است با مبلغ ضرب در یک بهاضافهٔ نرخ. با نرخ ۱۰ درصد، کالای دو میلیون و ۵۰۰ هزار تومانی ۲۵۰ هزار تومان مالیات دارد و مبلغ کل آن دو میلیون و ۷۵۰ هزار تومان است. فروشندههایی که قیمت را بدون مالیات اعلام میکنند و مالیات را جداگانه در فاکتور میآورند، از همین حالت استفاده میکنند. ابزار بالا دکمههای آماده برای نرخهای ۹، ۱۰ و ۱۲ درصد دارد و هر نرخ دیگری را هم میتوانید دستی وارد کنید، مثلا برای کالاهایی که نرخ ویژه دارند.
جدا کردن ارزش افزوده از مبلغ کل؛ اشتباهی که زیاد تکرار میشود
حالت دوم وقتی پیش میآید که مبلغ کل را دارید و مالیات داخل آن است؛ مثلا فروشنده گفته قیمت «با مالیات» ۱۱ میلیون تومان است و حالا میخواهید بدانید بهای خود کالا و سهم مالیات چقدر است. اشتباه رایج این است که ده درصد از ۱۱ میلیون را کم کنند و بگویند مالیات یک میلیون و صد هزار تومان و قیمت کالا ۹ میلیون و ۹۰۰ هزار تومان است. اما ده درصد روی بهای کالا حساب شده، نه روی مبلغ کل. راه درست، تقسیم مبلغ کل بر ۱٫۱ است که ۱۰ میلیون تومان بهای کالا را میدهد و تفاوت آن با مبلغ کل، یعنی یک میلیون تومان، مالیات است. آزمون سادهای برای اطمینان وجود دارد: بهای کالایی را که به دست آوردهاید در ۱٫۱ ضرب کنید؛ اگر دوباره به مبلغ کل رسیدید، محاسبه درست بوده است.
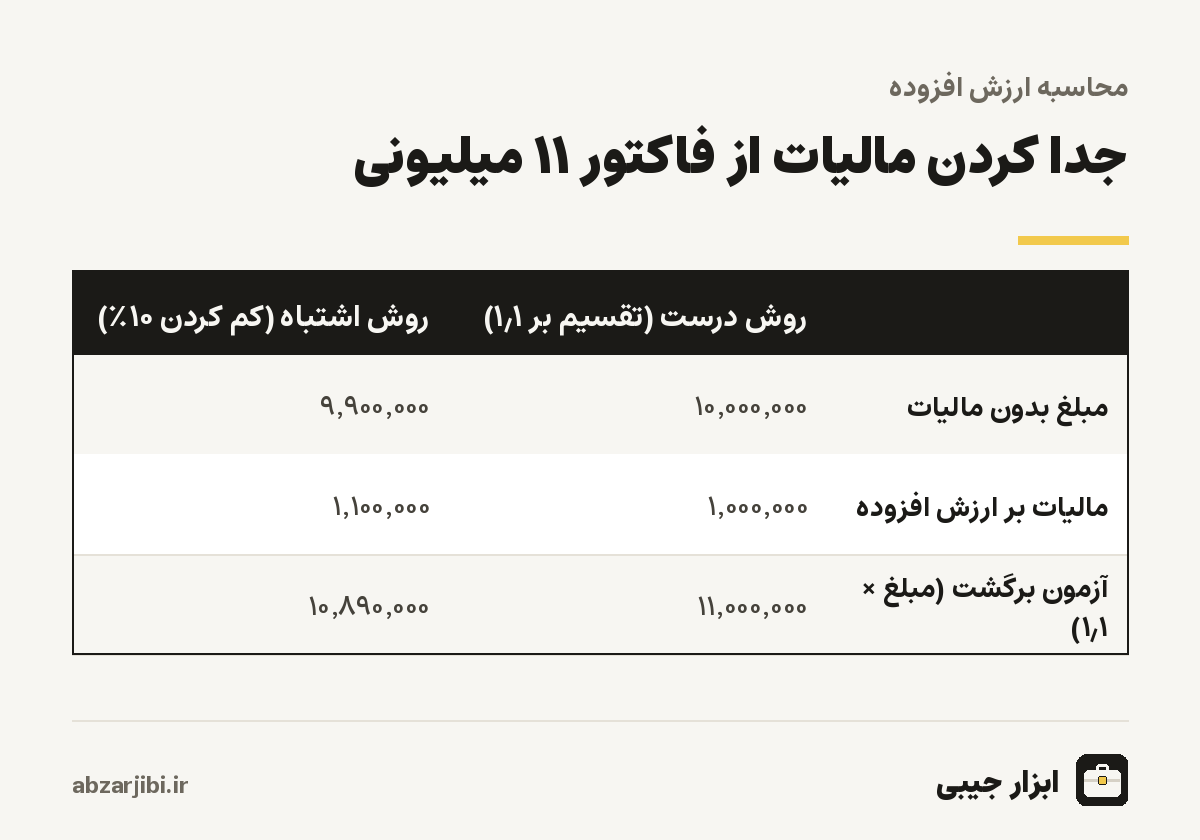
جدول زیر برای یک مبلغ کل ۱۱ میلیون تومانی نشان میدهد با نرخهای مختلف چه مقدار از آن مالیات است. تفاوت نرخها در مبالغ بزرگ قابلتوجه است و اگر نرخ را اشتباه انتخاب کنید، هم حسابهای خودتان به هم میریزد و هم ممکن است در فاکتور رسمی خطا ثبت کنید.
| نرخ ارزش افزوده | مبلغ بدون مالیات | مبلغ مالیات | مبلغ کل |
|---|---|---|---|
| ۹ درصد | ۱۰٬۰۹۱٬۷۴۳ | ۹۰۸٬۲۵۷ | ۱۱٬۰۰۰٬۰۰۰ |
| ۱۰ درصد | ۱۰٬۰۰۰٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ | ۱۱٬۰۰۰٬۰۰۰ |
| ۱۲ درصد | ۹٬۸۲۱٬۴۲۹ | ۱٬۱۷۸٬۵۷۱ | ۱۱٬۰۰۰٬۰۰۰ |
مبالغ به تومان است. اگر با ریال کار میکنید، همهٔ اعداد را در ده ضرب کنید؛ ابزار به واحد حساس نیست و نتیجه را با همان واحدی که وارد کردهاید برمیگرداند. برای تبدیل بین دو واحد از تبدیل ریال به تومان استفاده کنید.
مثال کامل: اعتبار مالیاتی در یک کارگاه کوچک
برای اینکه سازوکار اعتبار مالیاتی ملموس شود، کارگاه کوچکی را در نظر بگیرید که مبل میسازد. در یک فصل، چوب و پارچه و یراق به ارزش ۴۰ میلیون تومان میخرد و چون فروشندههای مواد اولیه در نظام مالیات بر ارزش افزوده ثبتنام کردهاند، با نرخ ۱۰ درصد، ۴ میلیون تومان هم مالیات به آنها میپردازد. کارگاه در همان فصل مبلهایی به ارزش ۱۰۰ میلیون تومان میفروشد و ۱۰ میلیون تومان مالیات از مشتریان میگیرد. در اظهارنامهٔ فصلی، کارگاه مالیات فروش یعنی ۱۰ میلیون را اعلام میکند، ۴ میلیون مالیاتی را که هنگام خرید پرداخته به عنوان اعتبار کم میکند و فقط ۶ میلیون تومان به سازمان امور مالیاتی میپردازد. این ۶ میلیون دقیقا ۱۰ درصد ارزشی است که کارگاه به مواد اولیه اضافه کرده؛ یعنی ۶۰ میلیون تومان تفاوت فروش و خرید.
حالا فرض کنید کارگاه بخشی از چوب را از فروشندهای خریده که صورتحساب معتبر نداده است. مالیات این خرید در اظهارنامه قابل کسر نیست و کارگاه باید آن را از جیب خودش بپردازد، در حالی که رقیبی که از فروشندگان رسمی خرید کرده، این هزینه را ندارد. به همین دلیل در کسبوکارهایی که در زنجیرهٔ مالیات بر ارزش افزوده هستند، خرید ارزانتر بدون فاکتور معمولا در نهایت گرانتر تمام میشود.
چه کسی ارزش افزوده را پرداخت میکند؟
از نظر اقتصادی، مصرفکنندهٔ نهایی این مالیات را میپردازد؛ چون قیمتی که پرداخت میکند شامل آن است و نمیتواند آن را از کسی پس بگیرد. اما از نظر اداری، فروشندگانی که در نظام مالیات بر ارزش افزوده ثبتنام کردهاند، وظیفهٔ گرفتن مالیات از خریدار و پرداخت آن به سازمان امور مالیاتی را دارند. این فعالان اقتصادی به صورت دورهای، معمولا فصلی، اظهارنامه میدهند و در آن مالیاتی را که از مشتریان گرفتهاند و مالیاتی را که هنگام خرید به فروشندگان خود پرداختهاند، اعلام میکنند. تفاوت این دو به سازمان پرداخت میشود و اگر مالیات پرداختی بیشتر باشد، مازاد به عنوان اعتبار مالیاتی به دورهٔ بعد منتقل یا طبق مقررات مسترد میشود.
شرط استفاده از این اعتبار، داشتن صورتحساب معتبر از فروشنده است. در سالهای اخیر با راهاندازی سامانهٔ مؤدیان و صورتحساب الکترونیکی، فاکتورهای فعالان اقتصادی به صورت الکترونیکی ثبت میشوند و اعتبار مالیاتی خریدار از روی همین صورتحسابها شناسایی میشود. اگر کسبوکار دارید، از فروشندههایی که برای خرید شما صورتحساب الکترونیکی صادر نمیکنند فاصله بگیرید، چون مالیاتی که به آنها پرداختهاید در عمل قابل کسر نخواهد بود.
کالاها و خدماتی که ارزش افزوده ندارند
قانون مالیات بر ارزش افزوده فهرستی از کالاها و خدمات معاف دارد که هدف آن سبک کردن بار مالیات روی نیازهای ضروری است. محصولات کشاورزی فرآورینشده، کالاهای اساسی مثل نان، آرد، برنج، حبوبات، قند و شکر، شیر و پنیر و روغن نباتی، دارو و خدمات درمانی، خدمات آموزشی و پژوهشی، کتاب و مطبوعات و بخشی از خدمات حملونقل عمومی مسافر از جملهٔ این معافیتها هستند. فهرست دقیق و جزئیات هر مورد در متن قانون و آییننامههای آن آمده و ممکن است با قوانین بودجهٔ سالانه تغییر کند، پس اگر فروشنده یا تولیدکنندهٔ یکی از این کالاها هستید، وضعیت دقیق کالای خود را از سازمان امور مالیاتی استعلام کنید. برای خریدار عادی، نکتهٔ مهم این است که در فاکتور کالاهای معاف نباید مالیاتی دیده شود.
ارزش افزوده در خرید طلا
طلا یکی از موارد خاص است که بیشترین سؤال را دربارهٔ آن میپرسند. در خرید طلای ساختهشده مثل انگشتر و گردنبند، مالیات بر ارزش افزوده فقط به اجرت ساخت و سود فروشنده تعلق میگیرد، نه به ارزش خود طلا. یعنی اگر قیمت طلای یک دستبند ۵۰ میلیون تومان، اجرت آن ۱۰ میلیون و سود فروشنده ۵ میلیون تومان باشد، مالیات فقط روی ۱۵ میلیون تومان محاسبه میشود و با نرخ ۱۰ درصد، یک و نیم میلیون تومان است. سکه و شمش طلا هم که ارزش آنها به طلای خام بستگی دارد، معمولا مشمول این مالیات نیستند. برای محاسبهٔ کامل قیمت یک قطعه طلا، شامل اجرت و سود و مالیات، از محاسبه قیمت طلا استفاده کنید که همهٔ این بخشها را جداگانه نشان میدهد.
ارزش افزوده و تخفیف در فاکتور
اگر فاکتوری تخفیف دارد، تخفیف باید پیش از محاسبهٔ مالیات از مبلغ کم شود و مالیات روی مبلغ پس از تخفیف محاسبه شود. منطقش روشن است: مالیات بر ارزش افزوده به ارزش معامله تعلق میگیرد و ارزش معامله همان مبلغی است که واقعا پرداخت میشود. فاکتوری که روی کالای ۱۰ میلیون تومانی ۲۰ درصد تخفیف داده، باید مالیات را روی ۸ میلیون تومان حساب کند، یعنی ۸۰۰ هزار تومان با نرخ ۱۰ درصد، نه یک میلیون تومان. برای محاسبهٔ قیمت پس از تخفیف از محاسبه تخفیف کمک بگیرید و نتیجه را در همین ابزار وارد کنید. اگر فاکتور صادر میکنید، ساخت فاکتور آنلاین تخفیف و مالیات را به همین ترتیب درست در فاکتور اعمال میکند و جمع نهایی را به حروف هم مینویسد.
ارزش افزوده در قبضها و خدمات روزمره
بسیاری از ما هر ماه بیآنکه متوجه باشیم مالیات بر ارزش افزوده پرداخت میکنیم. قبضهای برق، گاز، آب و تلفن معمولا ردیفی با عنوان مالیات و عوارض دارند که همین مالیات است. خدمات اینترنت و بستهٔ اینترنت همراه، غذای رستوران، بلیت بسیاری از خدمات و خرید از فروشگاههای بزرگ هم معمولا شامل آن هستند. در بیشتر خریدهای خرده، قیمت اعلامشده همان قیمت با مالیات است و مالیات جداگانه به آن اضافه نمیشود. اما در خدماتی مثل پیمانکاری، طراحی، مشاوره و خریدهای عمده، معمولا قیمت بدون مالیات اعلام میشود و مالیات در فاکتور به آن اضافه میشود. پیش از توافق بر سر هر قیمتی، بپرسید مالیات در آن آمده یا جداگانه است؛ در یک قرارداد صد میلیونی، این سؤال ساده دستکم ده میلیون تومان تفاوت دارد.
ارزش افزوده و قیمتگذاری برای فروشنده
اگر فروشندهاید، تصمیم بگیرید قیمتها را با مالیات اعلام میکنید یا بدون آن و این تصمیم را در همهٔ کانالهای فروش یکسان نگه دارید. اعلام قیمت با مالیات برای مشتری عادی شفافتر است، اما محاسبهٔ سود را کمی پیچیدهتر میکند، چون باید پیش از محاسبهٔ سود، مالیات را از قیمت فروش جدا کنید. کسی که قیمت فروش ۱۱۰ هزار تومانی را با مالیات اعلام کرده، در واقع ۱۰۰ هزار تومان درآمد دارد و سودش را باید با همین عدد حساب کند، نه با ۱۱۰ هزار تومان. برای حساب کردن درصد سود و حاشیهٔ سود پس از جدا کردن مالیات، محاسبه درصد سود را ببینید.
نکتهٔ دیگر برای کسبوکارها این است که مالیات بر ارزش افزودهای که از مشتری میگیرید، درآمد شما نیست؛ امانتی است که باید به سازمان امور مالیاتی بپردازید. کسبوکارهای کوچکی که این پول را با درآمد خود قاطی میکنند و خرج میکنند، هنگام تسلیم اظهارنامه با کمبود نقدینگی روبهرو میشوند. یک راه ساده، انتقال سهم مالیات هر فروش به حسابی جداگانه است تا روز پرداخت آماده باشد. این حساب جداگانه یک مزیت دیگر هم دارد: هر لحظه میدانید بدهی مالیاتی فصل جاری چقدر است و برای برنامهریزی نقدینگی، عدد روشنی در دست دارید. اگر بخشی از فروش شما معاف و بخشی مشمول است، این دو را در دفاتر از هم جدا نگه دارید تا در اظهارنامه دچار اشتباه نشوید.
پرسشهای رایج دربارهٔ ارزش افزوده
یکی از پرسشهای پرتکرار این است که آیا فروشندهٔ کوچک هم باید ارزش افزوده بگیرد. پاسخ به ثبتنام او در نظام مالیات بر ارزش افزوده بستگی دارد؛ فعالانی که سازمان امور مالیاتی آنها را مکلف به ثبتنام کرده، باید مالیات را در فاکتور درج کنند و فروشندهای که ثبتنام نکرده، حق ندارد مبلغی به اسم ارزش افزوده از مشتری بگیرد. اگر فروشندهای بدون صورتحساب معتبر و کد اقتصادی، مبلغی به عنوان مالیات اضافه کرد، میتوانید پیش از پرداخت توضیح بخواهید. پرسش دیگر دربارهٔ خدمات اینترنتی خارجی است که قواعد خاص خود را دارد و از حوصلهٔ این صفحه بیرون است. برای محاسبههای مالیاتی دیگر، مثل مالیات حقوق، از محاسبه مالیات حقوق استفاده کنید و سایر ابزارهای مالی را در صفحهٔ محاسبهگرهای مالی و بانکی ببینید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی