فهرست مطالب
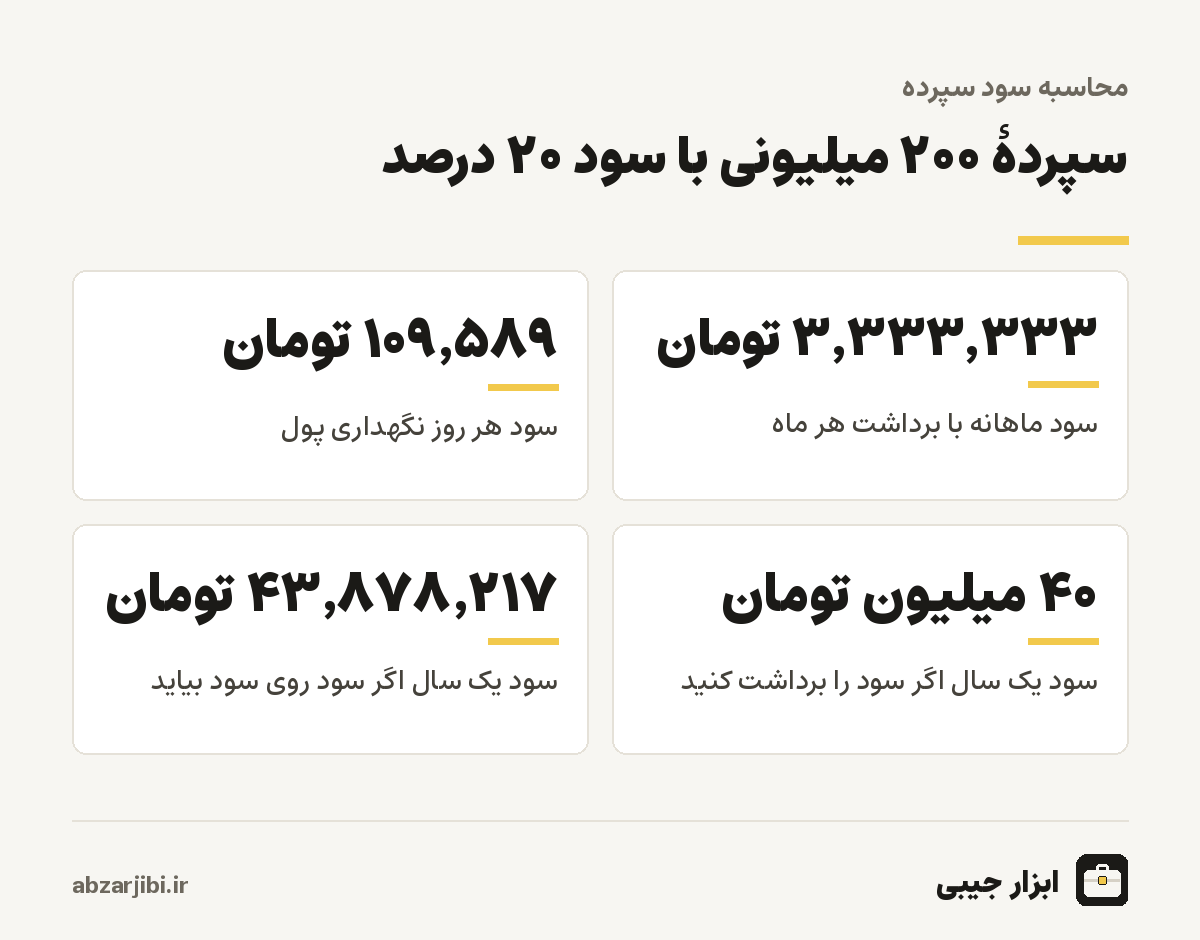
محاسبه سود سپرده پیش از رفتن به بانک کمک میکند بدانید پولتان در عمل چقدر کار میکند و آیا سپرده بهترین جای آن است یا نه. در ابزار بالا مبلغ سپرده، نرخ سود سالانه و مدت را وارد کنید تا سود ماهانه، سود روزانه و سود کل دوره را در دو حالت ببینید: وقتی سود را هر ماه برداشت میکنید و وقتی سود دوباره روی سپرده میماند. برای سپردهٔ ۲۰۰ میلیون تومانی با نرخ ۲۰ درصد، سود ماهانه ۳٬۳۳۳٬۳۳۳ تومان است و اگر سود را برداشت نکنید، بعد از یک سال حدود ۴۳٫۹ میلیون تومان سود جمع میشود. ادامهٔ صفحه توضیح میدهد این اعداد از کجا میآیند، فرق سپردهٔ کوتاهمدت و بلندمدت چیست و چطور مطمئن شوید سود سپرده از تورم عقب نمیماند.
راهنمای استفاده از محاسبه سود سپرده
- مبلغ سپرده را به تومان وارد کنید.
- نرخ سود سالانهٔ اعلامی بانک را به درصد بنویسید.
- مدت سپرده را به ماه مشخص کنید.
- نوع دریافت سود را انتخاب کنید؛ «ماهانه» یعنی سود به حسابتان واریز میشود و «مرکب» یعنی سود دوباره سرمایهگذاری میشود.
محاسبه سود سپرده بانکی با چه فرمولی انجام میشود؟
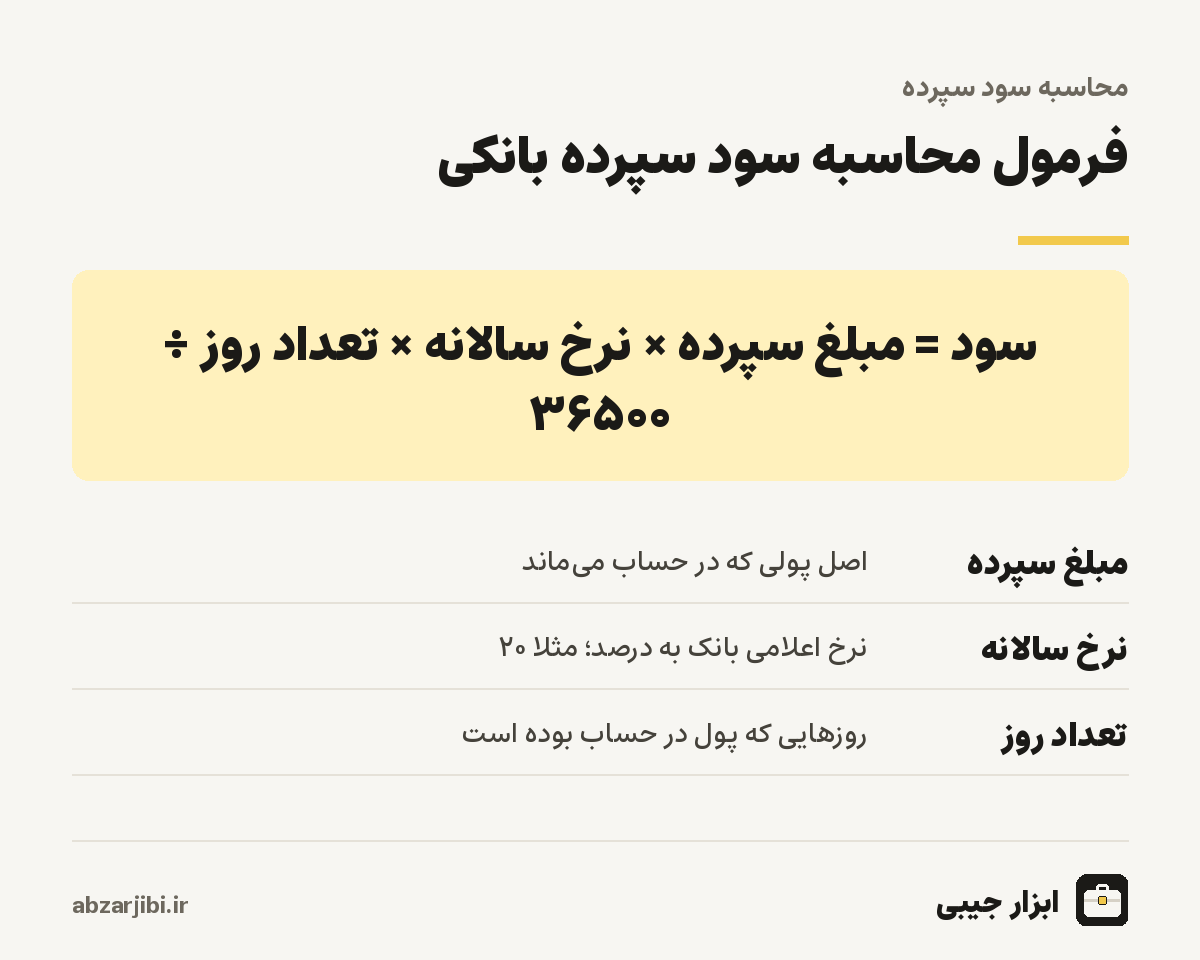
بانکهای ایران سود سپرده را روزشمار حساب میکنند؛ یعنی برای هر روزی که پول در حساب بوده، سهمی از سود سالانه را منظور میکنند و معمولا آخر هر ماه جمع آن را به حساب شما واریز میکنند. فرمول این کار ساده است: مبلغ سپرده ضرب در نرخ سالانه ضرب در تعداد روز، تقسیم بر ۳۶۵۰۰. عدد ۳۶۵۰۰ از ضرب ۳۶۵ روز سال در ۱۰۰ میآید، چون نرخ به درصد بیان شده است. برای یک ماه کامل، این فرمول تقریبا همان «مبلغ ضرب در نرخ تقسیم بر ۱۲۰۰» است و به همین دلیل ابزار بالا سود ماهانه را با همین تقسیم نشان میدهد. تفاوت روزهای ماههای سیویکروزه و سیروزه باعث میشود سود واقعی بعضی ماهها چند هزار تومان با عدد ابزار فرق کند، که طبیعی است و به معنی خطای محاسبه نیست.
در سپردههای کوتاهمدت عادی یک جزئیات دیگر هم اهمیت دارد: سود معمولا به کمترین موجودی روز تعلق میگیرد. اگر صبح پولی واریز کنید و عصر همان روز برداشت کنید، برای آن روز سودی نمیگیرید. اگر حسابتان مرتب جابهجا میشود، سود واقعی کمتر از چیزی است که با فرمول ساده انتظار دارید، چون مبنای محاسبه موجودی ثابت نیست. برای سپردههایی که میخواهید سود قابلپیشبینی بدهند، بهتر است پول را در حساب جداگانه و ثابت نگه دارید و حساب روزمره را از آن جدا کنید.
سود ماهانه ۱۰۰ میلیون و ۲۰۰ میلیون تومان سپرده چقدر است؟
پرسش بیشتر کسانی که به این صفحه میرسند همین است. جدول زیر سود صد میلیون تومان سپرده را با چند نرخ رایج نشان میدهد. ستون سود سالانهٔ ساده برای وقتی است که سود را هر ماه برداشت میکنید و ستون آخر برای وقتی که سود در حساب میماند و خودش سود میگیرد. برای مبالغ دیگر کافی است اعداد را به نسبت ضرب کنید؛ سود ماهانهٔ دویست میلیون دو برابر و سود پنجاه میلیون نصف همین اعداد است.
| نرخ سود سالانه | سود ماهانه | سود یک سال (برداشت ماهانه) | سود یک سال (سود مرکب ماهانه) |
|---|---|---|---|
| ۱۸ درصد | ۱٬۵۰۰٬۰۰۰ | ۱۸٬۰۰۰٬۰۰۰ | ۱۹٬۵۶۱٬۸۱۷ |
| ۲۰ درصد | ۱٬۶۶۶٬۶۶۷ | ۲۰٬۰۰۰٬۰۰۰ | ۲۱٬۹۳۹٬۱۰۸ |
| ۲۳ درصد | ۱٬۹۱۶٬۶۶۷ | ۲۳٬۰۰۰٬۰۰۰ | ۲۵٬۵۸۶٬۳۷۷ |
| ۲۵ درصد | ۲٬۰۸۳٬۳۳۳ | ۲۵٬۰۰۰٬۰۰۰ | ۲۸٬۰۷۳٬۱۵۶ |
| ۲۸ درصد | ۲٬۳۳۳٬۳۳۳ | ۲۸٬۰۰۰٬۰۰۰ | ۳۱٬۸۸۸٬۰۵۱ |
همهٔ مبالغ به تومان و برای سپردهٔ ۱۰۰ میلیون تومانی است. نرخهای جدول نمونهاند و نرخ واقعی هر بانک در چارچوب مصوبات شورای پول و اعتبار و بسته به نوع و مدت سپرده تعیین میشود. پیش از سپردهگذاری نرخ دقیق را از خود بانک بپرسید و همان را در ابزار وارد کنید.
سپرده کوتاهمدت و بلندمدت چه فرقی دارند؟
سپردهٔ کوتاهمدت عادی شبیه حسابی است که هر روز میتوانید از آن برداشت کنید و در عوض نرخ سودش پایینتر است. سپردهٔ بلندمدت یا سپردههای ویژهٔ چندماهه و یکساله نرخ بالاتری دارند، اما شرطشان این است که پول تا پایان مدت دست نخورد. همین شرط در عمل مهمترین تصمیم شماست. اگر احتمال دارد چند ماه بعد به پول نیاز پیدا کنید، نرخ بالاتر سپردهٔ بلندمدت ممکن است فریبدهنده باشد، چون بیشتر بانکها برای شکستن سپرده پیش از موعد، سود را با نرخ کمتری دوباره حساب میکنند و مابهالتفاوت سودهای پرداختشده را از اصل پول کم میکنند. یعنی ممکن است در پایان، کمتر از یک سپردهٔ کوتاهمدت ساده سود برده باشید.
راه حلی که خیلی از خانوادهها به آن رسیدهاند تقسیم پول است: بخشی که ممکن است لازم شود در سپرده یا صندوقی که برداشت آزاد دارد، و بخشی که مطمئنید تا یک سال لازم نمیشود در سپرده با نرخ بالاتر. حتی میتوانید سپردهها را پلهای کنید؛ مثلا چهار سپردهٔ مساوی با سررسیدهای سه، شش، نه و دوازده ماهه، تا هر سه ماه یکی آزاد شود و هم به نرخ بالاتر برسید و هم دستتان بسته نماند.
سود ماهانه بگیرم یا بگذارم سود روی سود بیاید؟
وقتی سود هر ماه به حساب جاریتان واریز و خرج میشود، اصل سپرده ثابت میماند و سود همهٔ ماهها یکسان است. اما اگر سود را برداشت نکنید و دوباره سپرده کنید، ماه بعد روی پول بیشتری سود میگیرید و همین اثر کوچک در طول زمان بزرگ میشود. برای سپردهٔ ۲۰۰ میلیونی با نرخ ۲۰ درصد، تفاوت این دو روش در سه ماه فقط ۱۶۷ هزار تومان است، اما در دوازده ماه به حدود ۳٫۹ میلیون، در دو سال به حدود ۱۷٫۴ میلیون و در سه سال به بیش از ۴۲ میلیون تومان میرسد. اگر سود سپرده را برای خرج ماهانه لازم ندارید، گذاشتن آن در حساب یا انتقال خودکار به همان سپرده تقریبا همیشه انتخاب بهتری است. برای دیدن این اثر در بازههای طولانیتر و با واریزهای ماهانهٔ جدید، از ماشین حساب سود مرکب استفاده کنید.
| مدت نگهداری | سود با برداشت ماهانه | سود اگر سود روی سپرده بماند | تفاوت |
|---|---|---|---|
| ۳ ماه | ۱۰٬۰۰۰٬۰۰۰ | ۱۰٬۱۶۷٬۵۹۳ | ۱۶۷٬۵۹۳ |
| ۶ ماه | ۲۰٬۰۰۰٬۰۰۰ | ۲۰٬۸۵۲٬۰۸۵ | ۸۵۲٬۰۸۵ |
| ۱۲ ماه | ۴۰٬۰۰۰٬۰۰۰ | ۴۳٬۸۷۸٬۲۱۷ | ۳٬۸۷۸٬۲۱۷ |
| ۲۴ ماه | ۸۰٬۰۰۰٬۰۰۰ | ۹۷٬۳۸۲٬۹۲۴ | ۱۷٬۳۸۲٬۹۲۴ |
| ۳۶ ماه | ۱۲۰٬۰۰۰٬۰۰۰ | ۱۶۲٬۶۲۶٬۰۸۶ | ۴۲٬۶۲۶٬۰۸۶ |
اعداد جدول برای سپردهٔ ۲۰۰ میلیون تومانی با نرخ ثابت ۲۰ درصد است و فرض شده نرخ در کل دوره تغییر نمیکند، که در واقعیت کمتر پیش میآید. با این حال الگوی کلی همیشه همین است: در ماههای اول فرق دو روش آنقدر کم است که به چشم نمیآید و بعد از یکی دو سال به رقمی میرسد که دیگر نمیشود نادیدهاش گرفت. اگر سود را برای خرج ماهانه لازم دارید، روش اول طبیعی است و ایرادی ندارد؛ فقط بدانید در ازای این راحتی چه مبلغی را از دست میدهید تا تصمیمتان آگاهانه باشد.
نکتهٔ عملی این است که همهٔ بانکها سود سپرده را خودکار مرکب نمیکنند. در بیشتر سپردهها سود به حساب دیگری واریز میشود و اگر کاری نکنید، همانجا بدون سود بالا یا با سود کم میماند. برای گرفتن اثر سود مرکب باید یا گزینهٔ واریز سود به خود سپرده را فعال کنید، یا هر چند ماه یکبار سودهای جمعشده را به سپردهای جدید منتقل کنید.
نرخ سود واقعی؛ سپرده شما از تورم جلو است یا عقب؟
عدد سودی که بانک اعلام میکند نرخ اسمی است و فقط میگوید تعداد تومانهای شما چقدر زیاد میشود. آنچه واقعا اهمیت دارد این است که با این پول بعد از یک سال چه چیزی میتوانید بخرید. نرخ سود واقعی تقریبا برابر است با نسبت یک بهاضافهٔ نرخ سود به یک بهاضافهٔ نرخ تورم، منهای یک. اگر سود سپرده ۲۰ درصد و تورم سالانه ۳۵ درصد باشد، نرخ واقعی حدود منفی ۱۱ درصد است؛ یعنی با وجود اینکه موجودی حساب بیشتر شده، قدرت خریدتان کم شده است. این محاسبه دلیل نمیشود که سپرده بد باشد، چون سپرده امنیت و نقدشوندگی دارد، اما نشان میدهد سپرده ابزار نگهداری ارزش پول برای کوتاهمدت است، نه راه پولدار شدن. برای سنجیدن اثر تورم روی مبلغ مشخص خودتان از محاسبه ارزش پول و تورم کمک بگیرید.
سپرده بانکی یا صندوق درآمد ثابت؟
صندوقهای درآمد ثابت در سالهای اخیر جای بخشی از سپردههای بانکی را گرفتهاند. این صندوقها پول را بیشتر در اوراق بدهی دولتی و شرکتی و سپردههای بانکی با نرخ ویژه میگذارند و معمولا بازدهشان کمی بالاتر از سپردههای عادی است. مزیت مهم دیگرشان این است که برای برداشت زودهنگام جریمهٔ سود ندارند و هر روز که بخواهید میتوانید واحدهایتان را بفروشید، البته پول با یکی دو روز کاری فاصله به حسابتان میرسد. در عوض، سود صندوق تضمینی نیست و ممکن است در دورههایی کمتر از انتظار باشد. اگر میخواهید دو گزینه را با عدد واقعی مقایسه کنید، بازده سالانهٔ صندوق را در محاسبه سود صندوق درآمد ثابت وارد کنید و با نتیجهٔ همین ابزار کنار هم بگذارید.
گواهی سپرده چه فرقی با سپردهٔ معمولی دارد؟
گواهی سپرده برگهای است که بانک در ازای پول شما صادر میکند و معمولا نرخ سود آن از سپردههای عادی هممدت کمی بالاتر است. فرق اصلیاش با سپردهٔ بلندمدت این است که بعضی انواع آن قابل انتقال به دیگری هستند؛ یعنی اگر پیش از سررسید به پول نیاز پیدا کنید، بهجای شکستن سپرده و از دست دادن سود، میتوانید گواهی را به شخص دیگری بفروشید یا واگذار کنید. در عمل بازار خرید و فروش این برگهها همیشه فعال نیست و پیدا کردن خریدار ممکن است زمان ببرد، پس آن را جایگزین کامل سپردهای که برداشت آزاد دارد ندانید. اگر بانک گواهی سپرده با نرخ ویژه منتشر کرده، نرخ و مدتش را در همین ابزار وارد کنید تا سود ماهانه و سود کل را ببینید و با سپردهٔ معمولی همان بانک مقایسه کنید. شرطهای پرداخت سود هم مهم است؛ بعضی گواهیها سود را ماهانه و بعضی سهماهه یا در پایان دوره میپردازند و همین تفاوت در اثر سود مرکب و برنامهریزی خرج ماهانهتان اثر دارد.
مالیات، کارمزد و قواعد برداشت از سپرده
در قانون مالیاتهای مستقیم، سود سپردههای بانکی اشخاص حقیقی جزو درآمدهای معاف از مالیات آمده و تا امروز سود سپردههای معمولی خانوادهها مالیات جداگانه نداشته است. با این حال، در سالهای اخیر بارها پیشنهادهایی برای مالیات بر سود سپردههای بسیار بزرگ مطرح شده است؛ اگر مبلغ سپردهتان زیاد است، پیش از تصمیمهای بزرگ آخرین مصوبات قانون بودجه را ببینید یا از بانک بپرسید. کارمزد افتتاح یا نگهداری حسابهای سپرده معمولا ناچیز است، اما اگر بانک برای دریافت سود شرط حداقل موجودی یا حداقل مدت گذاشته، آن را در قرارداد بخوانید. مهمتر از کارمزد، همان قواعد شکستن سپرده است که بالاتر گفته شد و گاهی چند درصد از سود سالانه را از بین میبرد.
یک نکتهٔ دیگر که کمتر به آن توجه میشود، روز واریز سود است. بعضی بانکها سود را در روز سالگرد افتتاح سپرده و بعضی در پایان ماه شمسی واریز میکنند. اگر از سود سپرده برای پرداخت قسط یا اجاره استفاده میکنید، این تاریخ را بدانید تا بین روز پرداخت و روز واریز سود فاصلهای نیفتد که مجبور شوید به اصل سپرده دست بزنید.
اشتباههای رایج در محاسبه سود سپرده
اولین اشتباه رایج، ضرب مستقیم نرخ سالانه در مبلغ و تقسیم آن بر دوازده بدون توجه به روزهای واقعی نگهداری است؛ این تقریب برای ماه کامل درست است، اما برای سپردهای که وسط ماه باز شده یا چند روز زودتر بسته میشود، عدد را بیشتر از واقعیت نشان میدهد. دومین اشتباه، مقایسهٔ سود سپرده با سود صندوق یا وام بدون یکسان کردن مبنا است؛ سود سپردهای که ماهانه برداشت میشود ساده است، اما بازده اعلامی بعضی صندوقها با فرض سود مرکب سالانهشده بیان میشود و این دو مستقیم قابل مقایسه نیستند.
سومین اشتباه، فراموش کردن تورم است که بالاتر دربارهاش توضیح دادیم. چهارمین اشتباه هم جابهجا کردن ریال و تومان است؛ پیامکهای بانک معمولا مبالغ را به ریال میفرستند و یک صفر اضافه میتواند سود را ده برابر بزرگتر نشان دهد. اگر عدد بانک به ریال است، با تبدیل ریال به تومان آن را تبدیل کنید و بعد با نتیجهٔ ابزار مقایسه کنید.
چطور از سپرده بیشترین سود را بگیریم؟
اول از همه نرخ را مقایسه کنید؛ تفاوت دو سه درصدی نرخ بین بانکها در سپردههای بزرگ چند میلیون تومان در سال است. دوم، مدت را بر اساس نیاز واقعیتان انتخاب کنید و پولی را که ممکن است لازم شود در سپردهٔ بلندمدت قفل نکنید. سوم، سودهایی را که لازم ندارید برداشت نکنید یا دوباره سرمایهگذاری کنید تا اثر مرکب شکل بگیرد. چهارم، اگر هدف مشخصی مثل خرید خودرو یا پیشپرداخت خانه دارید، بهجای نگهداشتن همهٔ پول در یک حساب، برنامهٔ پسانداز منظم بسازید؛ محاسبه پسانداز ماهانه نشان میدهد برای رسیدن به هدف ماهی چقدر باید کنار بگذارید. و در نهایت، اگر بهجای سپردهگذاری قصد وام گرفتن دارید، قبل از هر چیز هزینهٔ واقعی وام را با محاسبه اقساط وام ببینید، چون گاهی استفاده از پسانداز بهجای وام گرفتن ارزانتر تمام میشود. یک قاعدهٔ سرانگشتی ساده هم کمک میکند: اگر نرخ سود سپرده از نرخ سود وامی که دارید کمتر است، معمولا تسویهٔ زودتر وام از نگهداشتن پول در سپرده بهصرفهتر است، به شرط اینکه بعد از تسویه هنوز پول کافی برای روزهای سخت کنار گذاشته باشید. صندوق اضطراری معادل سه تا شش ماه خرج زندگی، پیش از هر سرمایهگذاری دیگری، بهترین کاربرد سپردههای کوتاهمدت است.
سایر ابزارهای مالی، از سود صندوق تا محاسبهٔ مالیات و عیدی، در صفحهٔ محاسبهگرهای مالی و بانکی کنار هم آمدهاند.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی