فهرست مطالب
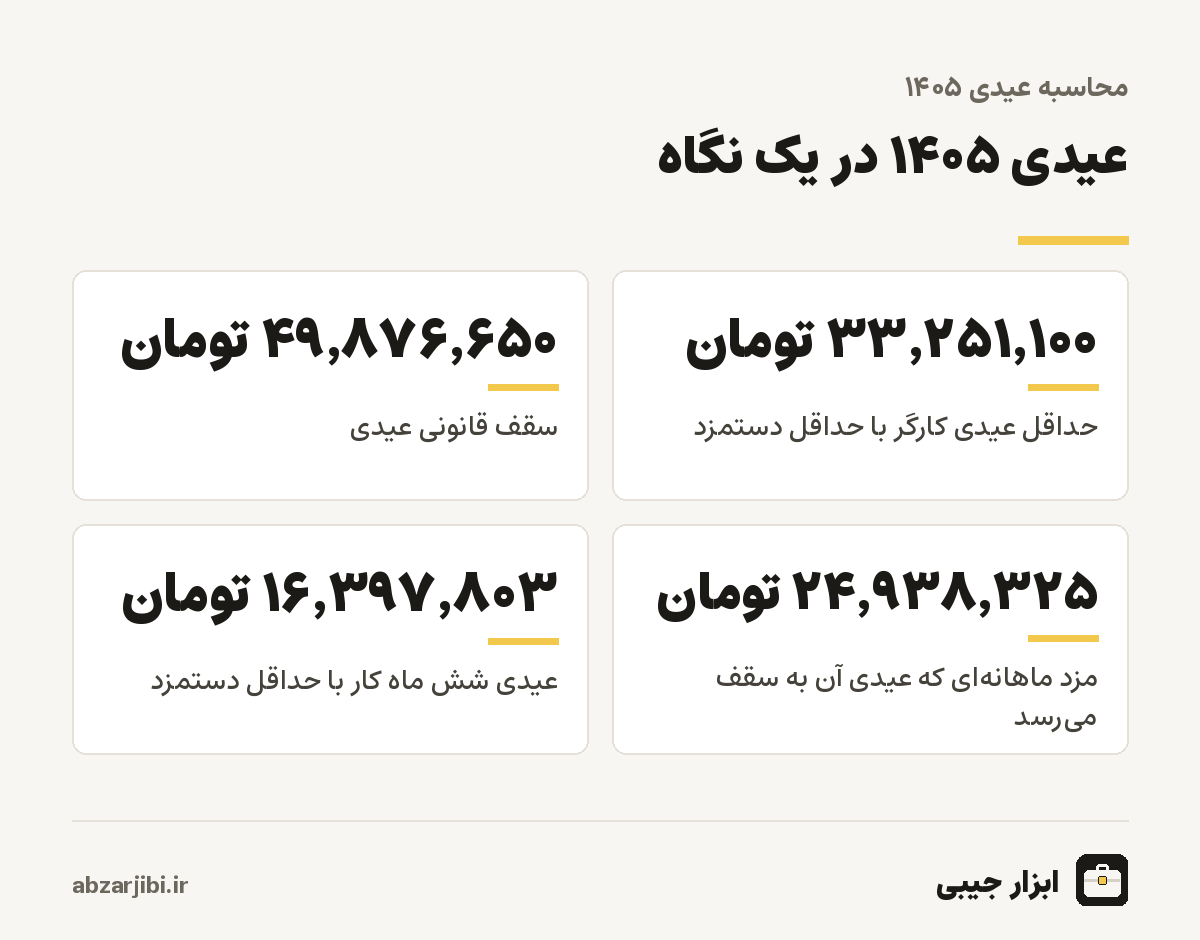
محاسبه عیدی برای کارگران و کارفرمایان هر سال در ماههای پایانی سال تکرار میشود و هر بار همان پرسشها پیش میآید: عیدی امسال چقدر است، سقفش کجاست و برای کسی که سال کامل کار نکرده چطور حساب میشود. در ابزار بالا مبنای محاسبه را انتخاب کنید، مزد روزانه یا حقوق ماهانه را وارد کنید و تعداد روزهای کارکرد را بنویسید تا عیدی قانونی سال ۱۴۰۵ با اعمال سقف محاسبه شود. طبق قانون، عیدی برابر دو ماه آخرین مزد است، به شرطی که از سه ماه حداقل مزد بیشتر نشود. با حداقل دستمزد ۱۴۰۵، حداقل عیدی کسی که یک سال کامل کار کرده ۳۳٬۲۵۱٬۱۰۰ تومان و سقف عیدی ۴۹٬۸۷۶٬۶۵۰ تومان است. ادامهٔ صفحه این قواعد را با مثال توضیح میدهد.
راهنمای استفاده از محاسبه عیدی ۱۴۰۵
- مبنای محاسبه را انتخاب کنید؛ مزد روزانه یا حقوق ماهانه (حقوق ماهانه ÷ ۳۰ = مزد روزانه).
- مبلغ را به تومان وارد کنید.
- تعداد روزهای کارکرد در سال را مشخص کنید (کارکرد کامل = ۳۶۵ روز).
محاسبه عیدی طبق قانون چطور انجام میشود؟
عیدی کارگران در قانونی جداگانه به نام قانون تعیین عیدی و پاداش سالانهٔ کارگران شاغل در کارگاههای مشمول قانون کار تعیین شده است. طبق این قانون، کارفرما باید به هر کارگری که یک سال کامل کار کرده، معادل شصت روز آخرین مزد او را به عنوان عیدی و پاداش پایان سال بپردازد. این مبلغ سقفی دارد: نباید از نود روز حداقل مزد روزانهٔ قانونی همان سال بیشتر شود. برای کسانی که کمتر از یک سال کار کردهاند، عیدی به نسبت روزهای کارکرد محاسبه میشود؛ یعنی عیدی کامل در تعداد روزهای کار ضرب و بر ۳۶۵ تقسیم میشود. ابزار بالا هر سه مرحله را به ترتیب انجام میدهد: ابتدا دو ماه مزد را حساب میکند، سپس آن را با سقف مقایسه میکند و در پایان، نسبت روزهای کارکرد را اعمال میکند.
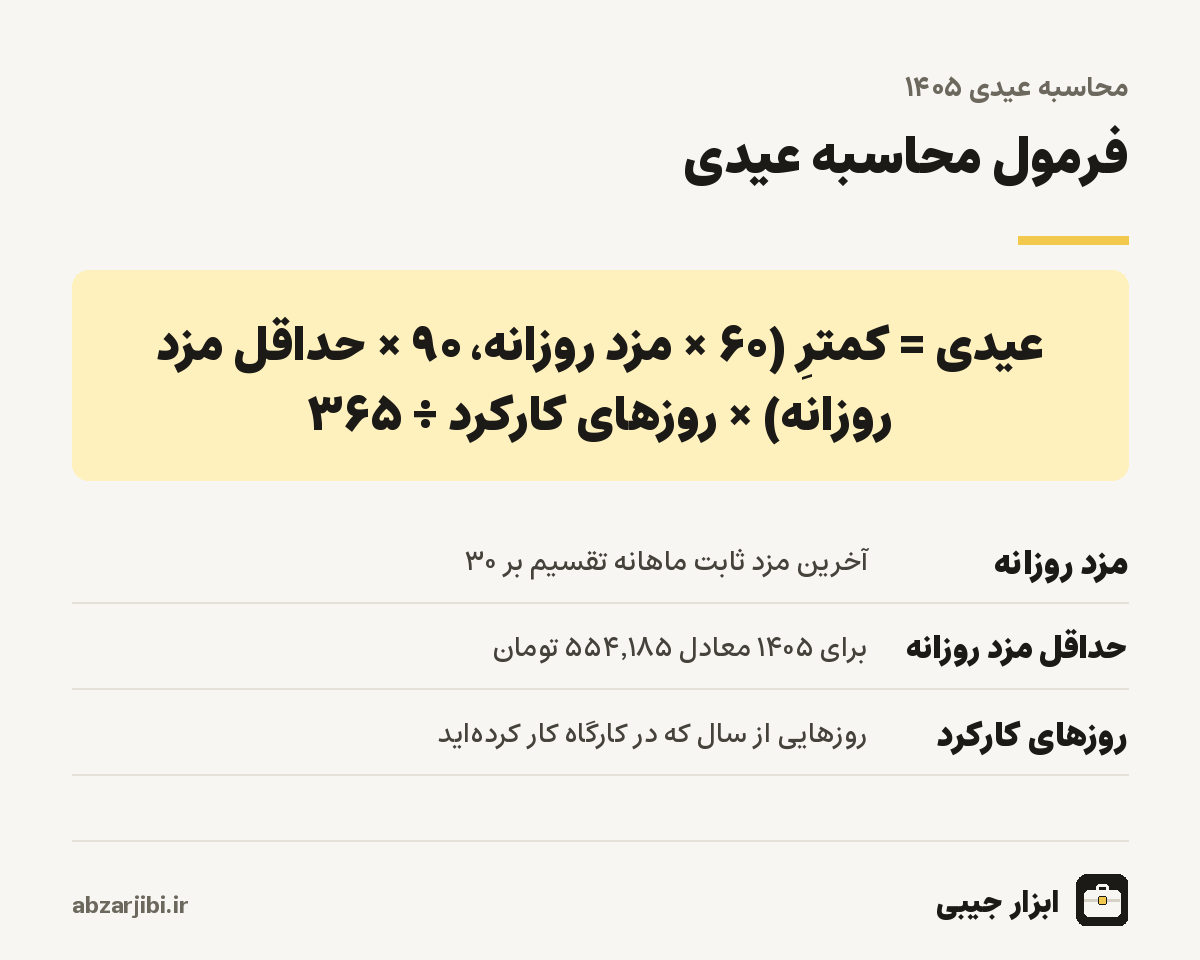
اگر حقوق ماهانه دارید، ابزار آن را بر ۳۰ تقسیم میکند تا مزد روزانه به دست بیاید. بنابراین برای کسی که مزد ثابت ماهانهاش ۲۰ میلیون تومان است، مزد روزانه حدود ۶۶۶٬۶۶۷ تومان و عیدی کامل یک سال کار ۴۰ میلیون تومان است که کمتر از سقف است و کامل پرداخت میشود.
عیدی ۱۴۰۵ چقدر است؟ حداقل و سقف
حداقل دستمزد روزانهٔ سال ۱۴۰۵ که شورای عالی کار تعیین کرده، ۵۵۴٬۱۸۵ تومان است و حداقل مزد ماهانه ۱۶٬۶۲۵٬۵۵۰ تومان. کارگری که با همین حداقل مزد یک سال کامل کار کرده، شصت روز مزد یعنی ۳۳٬۲۵۱٬۱۰۰ تومان عیدی میگیرد. سقف عیدی هم نود روز حداقل مزد است که برای ۱۴۰۵ عدد ۴۹٬۸۷۶٬۶۵۰ تومان میشود. هر کارگری که مزد ثابت ماهانهاش بیشتر از حدود ۲۴٫۹ میلیون تومان باشد، دو ماه مزدش از این سقف بیشتر است و عیدیاش به سقف محدود میشود. به همین دلیل کارکنانی با حقوقهای بالاتر، از نظر قانون کار همان سقف عیدی را میگیرند، هرچند بسیاری از شرکتها به میل خود پاداش بیشتری میپردازند.
جدول زیر عیدی سال کامل را برای چند مزد ماهانهٔ رایج نشان میدهد. ستون آخر میگوید آیا سقف قانونی اعمال شده است یا نه.
| مزد ثابت ماهانه | دو ماه مزد | عیدی قابل پرداخت | سقف اعمال شده؟ |
|---|---|---|---|
| ۱۶٬۶۲۵٬۵۵۰ (حداقل) | ۳۳٬۲۵۱٬۱۰۰ | ۳۳٬۲۵۱٬۱۰۰ | خیر |
| ۲۰٬۰۰۰٬۰۰۰ | ۴۰٬۰۰۰٬۰۰۰ | ۴۰٬۰۰۰٬۰۰۰ | خیر |
| ۲۴٬۰۰۰٬۰۰۰ | ۴۸٬۰۰۰٬۰۰۰ | ۴۸٬۰۰۰٬۰۰۰ | خیر |
| ۲۵٬۰۰۰٬۰۰۰ | ۵۰٬۰۰۰٬۰۰۰ | ۴۹٬۸۷۶٬۶۵۰ | بله |
| ۳۰٬۰۰۰٬۰۰۰ | ۶۰٬۰۰۰٬۰۰۰ | ۴۹٬۸۷۶٬۶۵۰ | بله |
مبالغ به تومان و برای یک سال کامل کار است. اگر مزد شما در طول سال تغییر کرده، مبنای عیدی آخرین مزد است، نه میانگین سال.
عیدی کارکرد ناقص؛ وقتی کمتر از یک سال کار کردهاید
بسیاری از کارگران سال کامل در یک کارگاه کار نمیکنند؛ یا وسط سال استخدام شدهاند، یا قراردادشان تمام شده، یا جابهجا شدهاند. قانون برای این حالت روشن است: عیدی به نسبت روزهای کارکرد پرداخت میشود. کسی که با حداقل دستمزد ۹۰ روز کار کرده، حدود ۸٫۲ میلیون تومان عیدی میگیرد؛ با ۱۸۰ روز کار، حدود ۱۶٫۴ میلیون و با ۲۷۰ روز کار حدود ۲۴٫۶ میلیون تومان. برای مزدهای بالاتر هم همین نسبت اعمال میشود، با این تفاوت که اول باید سقف را لحاظ کرد. مثلا کسی که مزد ماهانهاش ۲۵ میلیون تومان است و ۲۰۰ روز کار کرده، عیدی کاملش به سقف ۴۹٬۸۷۶٬۶۵۰ تومان محدود میشود و سهم ۲۰۰ روز از آن حدود ۲۷٫۳ میلیون تومان است.
برای شمارش روزهای کارکرد، روزهای مرخصی استحقاقی و تعطیلات رسمی هم جزو کارکرد حساب میشوند، چون در این روزها رابطهٔ کاری برقرار است و کارگر مزد میگیرد. اما روزهای مرخصی بدون حقوق معمولا جزو کارکرد نیستند. اگر تاریخ شروع و پایان کارتان را میدانید و میخواهید تعداد روزها را دقیق حساب کنید، از ابزار فاصله بین دو تاریخ استفاده کنید و عدد را در کادر روزهای کارکرد بنویسید.
مبنای عیدی؛ مزد ثابت یا کل حقوق؟
یکی از رایجترین اختلافها بین کارگر و کارفرما بر سر مبنای عیدی است. قانون از آخرین مزد حرف میزند و در رویهٔ رایج، منظور مزد ثابت یا مزد مبناست؛ یعنی مزد پایه بهاضافهٔ مزایای ثابتی که به شغل وابسته است. اقلامی که در فیش حقوقی دیده میشوند ولی جزو مزد ثابت نیستند، مثل اضافهکار، حق مسکن، بن خواربار، حق اولاد، حق ایابوذهاب و پاداشهای متغیر، در مبنای عیدی نمیآیند. به همین دلیل کسی که جمع فیش حقوقیاش مثلا ۲۸ میلیون تومان است ولی مزد پایهاش حداقل دستمزد است، عیدیاش بر اساس همان حداقل دستمزد یعنی ۳۳ میلیون و ۲۵۱ هزار تومان حساب میشود، نه دو برابر ۲۸ میلیون.
برای اینکه بدانید مزد ثابت شما چقدر است، به حکم کارگزینی یا قرارداد کار و ردیف مزد پایه در فیش حقوقی نگاه کنید. اگر قرارداد شما فقط یک عدد کلی ذکر کرده و ترکیب آن مشخص نیست، از واحد مالی بخواهید تفکیک را نشان دهد. این تفکیک علاوه بر عیدی، در محاسبهٔ حق سنوات هم اثر دارد.
چه کسانی عیدی میگیرند؟
همهٔ کارگرانی که مشمول قانون کار هستند، از جمله کارگران دائم، موقت، قراردادی، پارهوقت و فصلی، به نسبت کارکرد خود عیدی میگیرند. نوع قرارداد، کوتاه بودن آن یا اینکه کارگر بیمه شده باشد یا نه، حق عیدی را از بین نمیبرد. حتی اگر در قرارداد نوشته شده باشد که کارگر عیدی نمیگیرد، این شرط خلاف قانون است و اعتباری ندارد. کارگران پارهوقت عیدی را بر اساس مزد خودشان میگیرند که معمولا کمتر از مزد تماموقت است، و برای کارگران فصلی همان قاعدهٔ نسبت روزهای کارکرد اعمال میشود.
کارمندان دولت و کارکنانی که مشمول قانون مدیریت خدمات کشوری هستند، از این قانون پیروی نمیکنند. عیدی آنها هر سال با مصوبهٔ دولت و معمولا به صورت مبلغ ثابتی برای همه تعیین میشود. نیروهای مسلح، کارکنان برخی نهادها و بازنشستگان هم قواعد جداگانهای دارند. اگر در یکی از این گروهها هستید، این ابزار برای شما کاربرد ندارد و باید مصوبهٔ سال جاری را ببینید.
زمان پرداخت عیدی و تسویهحساب
عیدی معمولا در اسفندماه و پیش از تعطیلات نوروز پرداخت میشود، چون هدفش کمک به هزینههای پایان سال است. اگر رابطهٔ کاری پیش از پایان سال تمام شود، کارفرما باید عیدی روزهای کارکرد را همراه با سایر مطالبات در تسویهحساب پرداخت کند. در برگهٔ تسویهحساب، ردیف عیدی را جداگانه ببینید و با عدد ابزار مقایسه کنید. امضای برگهٔ تسویهحساب پیش از دریافت کامل مطالبات توصیه نمیشود، چون ممکن است بعدا اثبات طلب سختتر شود. برای محاسبهٔ سایر مطالبات پایان کار، محاسبه حق سنوات را هم ببینید.
اگر کارفرما عیدی را پرداخت نکرد یا کمتر از قانون پرداخت، ابتدا با او یا واحد مالی صحبت کنید و محاسبهٔ ابزار را نشان دهید. اگر به نتیجه نرسیدید، میتوانید به ادارهٔ کار محل کارگاه مراجعه و شکایت ثبت کنید. هیئتهای تشخیص و حل اختلاف ادارهٔ کار به این شکایتها رسیدگی میکنند. داشتن فیشهای حقوقی، قرارداد و هر مدرکی که روزهای کارکرد را نشان دهد، رسیدگی را سریعتر میکند.
مالیات و بیمهٔ عیدی
عیدی و پاداش پایان سال مشمول کسر حق بیمهٔ تأمین اجتماعی نیست؛ یعنی از مبلغ عیدی هفت درصد سهم بیمهٔ کارگر کم نمیشود. از نظر مالیات هم، قانون مالیاتهای مستقیم عیدی را تا یکدوازدهم معافیت سالانهٔ حقوق معاف کرده است. با سقف معافیت سالانهای که در جدول ابزار مالیات حقوق آمده، این معافیت حدود ۴۰ میلیون تومان است و عیدی قانونی بیشتر کارگران کاملا معاف از مالیات است. اگر شرکت شما پاداش پایان سال بزرگتری میپردازد، مازاد آن بر این سقف مشمول مالیات میشود. برای محاسبهٔ مالیات ماهانهٔ حقوق، محاسبه مالیات حقوق را ببینید.
عیدی کارگران ساختمانی، خانگی و کارگاههای کوچک
کارگرانی که در کارگاههای کوچک، ساختمانسازی یا خانهها کار میکنند، اغلب از حق عیدی خود اطلاع ندارند یا رودربایستی مانع درخواست آن میشود. کارگاه کوچک بودن یا خانوادگی بودن محیط کار، کارفرما را از پرداخت عیدی معاف نمیکند، مگر اینکه رابطهٔ کاری اساسا مشمول قانون کار نباشد. اگر کارفرمای کارگاه کوچکی هستید، عیدی را از اول سال در محاسبهٔ هزینهٔ نیروی کار ببینید؛ کارفرمایانی که ماهانه یکششم مزد را برای عیدی کنار میگذارند، در اسفند با فشار نقدینگی روبهرو نمیشوند. برای کارفرمایانی که چند کارگر با مزد و روزهای کار متفاوت دارند، محاسبهٔ عیدی هر نفر با ابزار و ثبت آن در فهرست حقوق، جلوی اختلافهای بعدی را میگیرد.
سه مثال کامل از محاسبهٔ عیدی
مثال اول کارگری است که از اول مهر ۱۴۰۵ با حداقل دستمزد در یک کارگاه تولیدی استخدام شده و تا پایان سال همانجا کار میکند. از اول مهر تا پایان اسفند ۱۷۹ یا ۱۸۰ روز است، بسته به اینکه اسفند ۲۹ یا ۳۰ روزه باشد. با ۱۸۰ روز، عیدی او حدود ۱۶٫۴ میلیون تومان است. کارفرما باید این مبلغ را پیش از پایان سال بپردازد، حتی اگر کارگر تازهکار باشد و هنوز دورهٔ آزمایشیاش تمام نشده باشد. حق عیدی به سابقه یا رسمی شدن بستگی ندارد.
مثال دوم کارمند یک شرکت خدماتی است که مزد ثابت ماهانهاش ۲۲ میلیون تومان است و با اضافهکار و حق مسکن و بن، فیش حقوقیاش به ۳۰ میلیون میرسد. او یک سال کامل کار کرده است. مبنای عیدی ۲۲ میلیون تومان است، نه ۳۰ میلیون، پس دو ماه مزد ۴۴ میلیون تومان میشود که کمتر از سقف است و کامل پرداخت میشود. اگر شرکت فقط سقف قانونی را مبنا قرار دهد یا بر اساس حداقل دستمزد حساب کند، کمتر از حق او پرداخته است.
مثال سوم مدیری است با مزد ثابت ۶۰ میلیون تومان که در آبان از شرکت جدا شده و ۲۳۰ روز در سال کار کرده است. دو ماه مزد او ۱۲۰ میلیون تومان است، اما عیدی به سقف ۴۹٬۸۷۶٬۶۵۰ تومان محدود میشود و سهم ۲۳۰ روز از آن حدود ۳۱٫۴ میلیون تومان است. این مبلغ باید در تسویهحساب پرداخت شود. اگر شرکت سیاست پاداش جداگانهای دارد، آن پاداش موضوع قرارداد است و ربطی به عیدی قانونی ندارد.
سال ۳۶۵ روزه یا ۳۶۶ روزه؟
در سالهای کبیسه که اسفند سی روز دارد، تعداد روزهای سال ۳۶۶ است و برخی کارفرمایان در محاسبهٔ نسبت روزهای کارکرد، ۳۶۶ را مخرج قرار میدهند. ابزار بالا کادری برای تعداد روزهای سال دارد و پیشفرض آن ۳۶۵ است. اگر سال مورد نظر شما کبیسه است و کارفرما با ۳۶۶ حساب میکند، همین عدد را وارد کنید. تفاوت این دو روش در عیدی سال کامل صفر است و در کارکرد ناقص فقط چند ده هزار تومان، اما دانستن آن کمک میکند عدد ابزار را دقیقا با فیش عیدی تطبیق دهید.
اشتباههای رایج در محاسبهٔ عیدی
اشتباه اول، محاسبهٔ عیدی بر اساس کل مبلغ فیش حقوقی است که بالاتر توضیح داده شد و معمولا باعث انتظار نادرست کارگر میشود. اشتباه دوم، که بیشتر از سوی کارفرمایان دیده میشود، پرداخت حداقل عیدی قانونی به همه است، بدون توجه به اینکه مزد ثابت برخی کارکنان بیشتر از حداقل دستمزد است. عیدی هر نفر بر اساس مزد خود او محاسبه میشود و حداقل عیدی فقط برای کسانی است که با حداقل مزد کار میکنند.
اشتباه سوم، نادیده گرفتن عیدی در تسویهحسابهای میانسال است. کارگری که در تیرماه جدا میشود، ممکن است فکر کند چون اسفند نرسیده، عیدی به او تعلق نمیگیرد؛ در حالی که سهم چهار ماه کار او باید پرداخت شود. اشتباه چهارم هم جمع زدن عیدی سالهای گذشته با مبلغ امسال است. عیدی هر سال با مزد و حداقل دستمزد همان سال محاسبه میشود و اگر عیدی سالهای قبل پرداخت نشده، باید جداگانه و با ارقام همان سالها مطالبه شود.
عیدی و برنامهٔ خرج پایان سال
عیدی برای بسیاری از خانوادهها مهمترین منبع پول نقد پایان سال است و معمولا پیش از رسیدن، خرج آن در ذهن برنامهریزی شده است. چند پیشنهاد ساده میتواند کمک کند این پول بهتر خرج شود. اول، عدد دقیق عیدی را از همین ابزار بگیرید تا با عددی خوشبینانه برنامه نریزید. دوم، اگر بدهی پرهزینهای مثل خرید قسطی با سود بالا دارید، بخشی از عیدی را به تسویهٔ آن اختصاص دهید؛ سود قسطی که نمیپردازید، از هر سرمایهگذاری کوتاهمدتی بیشتر است. سوم، اگر صندوق اضطراری ندارید، بخشی از عیدی را برای شروع آن کنار بگذارید. محاسبه پسانداز ماهانه نشان میدهد با همین شروع کوچک، چطور میتوانید در یک سال به صندوقی کامل برسید.
اگر عیدی را به تومان دارید و میخواهید در اسناد رسمی یا تسویهحساب که به ریال است بنویسید، با تبدیل ریال به تومان آن را تبدیل کنید. سایر ابزارهای حقوق و دستمزد و محاسبههای مالی در صفحهٔ محاسبهگرهای مالی و بانکی آمدهاند.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی