فهرست مطالب
محاسبه اقساط وام قبل از امضای قرارداد، سادهترین کاری است که جلوی بیشتر پشیمانیهای مالی را میگیرد. کافی است مبلغ وام، نرخ سود سالانه و تعداد اقساط را در ابزار بالا وارد کنید تا قسط ماهانه، سود کل و جدول ماهبهماه بازپرداخت را ببینید. برای وام ۱۰۰ میلیون تومانی با سود ۲۳ درصد و بازپرداخت ۳۶ ماهه، قسط ماهانه به روش بانکی ۳٬۸۷۰٬۹۷۲ تومان و سود کل نزدیک ۳۹٫۴ میلیون تومان است. بقیهٔ این صفحه برای وقتی است که میخواهید بدانید این عدد از کجا آمده، چرا با حرف کارمند بانک کمی فرق دارد و چطور با چند تغییر کوچک در مدت یا مبلغ، هزینهٔ وام را چند میلیون تومان پایین بیاورید.
راهنمای استفاده از محاسبه اقساط وام
- مبلغ وام را به تومان وارد کنید؛ معادل حروفی آن زیر فیلد نمایش داده میشود.
- نرخ سود (یا کارمزد) سالانه را به درصد بنویسید؛ مثلا ۲۳ برای وامهای عادی یا ۴ برای قرضالحسنه.
- تعداد ماههای بازپرداخت را مشخص کنید و روش محاسبه را انتخاب کنید.
- قسط ماهانه و سود کل نمایش داده میشود؛ برای جزئیات هر ماه، جدول اقساط را باز کنید.
محاسبه اقساط وام دقیقا چه چیزی را به شما نشان میدهد؟
هر قسطی که هر ماه از حسابتان کم میشود دو تکه دارد: بخشی که بدهی اصلی را کم میکند و بخشی که سود همان ماه است. وقتی از بانک صد میلیون تومان میگیرید، بانک برای هر ماهی که این پول دست شماست اجاره میگیرد و اسم این اجاره را سود میگذارد. در قراردادهای قرضالحسنه همین هزینه را کارمزد مینامند، اما از نظر ریاضی فرقی نمیکند. ابزار محاسبه، سه عدد را برای شما روشن میکند که هر کدام سؤالی جدا را جواب میدهد: قسط ماهانه میگوید هر ماه چقدر از درآمدتان قفل میشود، سود کل میگوید این پول در مجموع چقدر برایتان آب میخورد، و جدول اقساط نشان میدهد در هر ماه دقیقا چقدر از بدهیتان کم شده است. کسی که فقط به قسط ماهانه نگاه میکند معمولا مدت را طولانیتر انتخاب میکند تا قسط سبکتر شود و بعد با سود کلی روبهرو میشود که انتظارش را نداشت؛ دیدن هر سه عدد کنار هم همین اشتباه را از همان اول نشان میدهد.
فرمول محاسبه قسط وام به روش بانکی
بیشتر بانکهای ایران تسهیلات را با روش اقساط مساوی بازپرداخت میگیرند؛ یعنی همهٔ قسطها یک مبلغ دارند و فقط ترکیب درونیشان عوض میشود. فرمول این روش از ریاضیات مالی میآید و در تمام دنیا با همین شکل استفاده میشود. نرخ سالانه را بر ۱۲۰۰ تقسیم میکنیم تا نرخ ماهانه به دست بیاید؛ ۲۳ درصد سالانه یعنی ۰٫۰۱۹۱۷ در ماه. بعد این نرخ و تعداد اقساط در رابطهای قرار میگیرند که تضمین میکند بعد از آخرین قسط، بدهی دقیقا صفر شود. قسمت (1+r)^n همان اثر مرکب شدن سود در طول دوره است و تقسیم آخر، این اثر را بین همهٔ ماهها پخش میکند. لازم نیست فرمول را حفظ کنید، اما دانستن منطقش کمک میکند بفهمید چرا با دو برابر شدن مدت، قسط نصف نمیشود و چرا سود کل بیشتر از دو برابر بالا میرود.
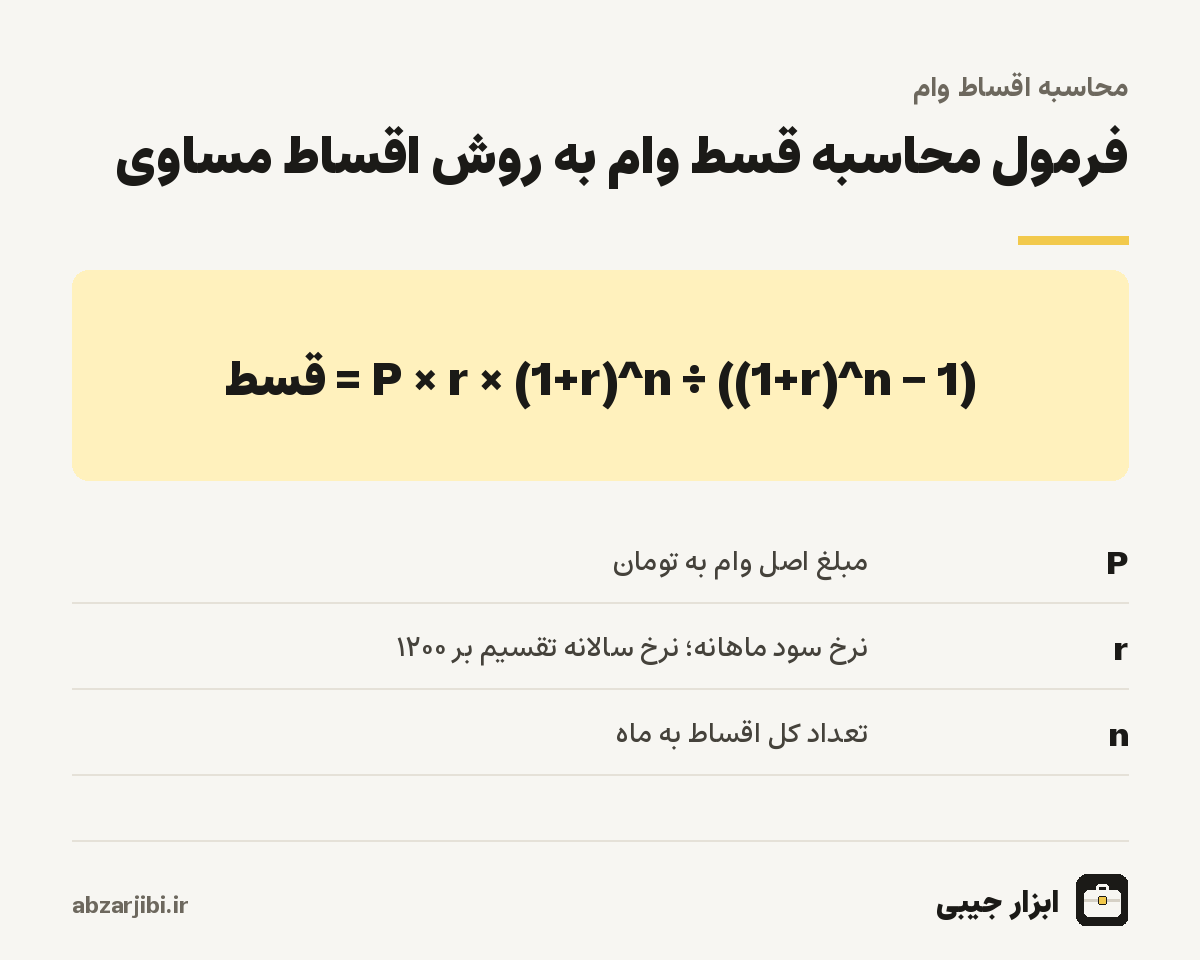
مثال کامل: محاسبه قسط وام ۱۰۰ میلیونی با سود ۲۳ درصد
فرض کنید وام ازدواج یا وام خرید کالایی به مبلغ ۱۰۰ میلیون تومان با سود ۲۳ درصد و بازپرداخت سیوشش ماهه گرفتهاید. نرخ ماهانه حدود ۰٫۰۱۹۱۷ است و وقتی آن را در فرمول بگذارید، قسط ثابت ماهانه ۳٬۸۷۰٬۹۷۲ تومان درمیآید. در ماه اول، بانک سود همان ماه را روی کل صد میلیون حساب میکند که میشود ۱٬۹۱۶٬۶۶۷ تومان؛ یعنی از قسط اول فقط ۱٬۹۵۴٬۳۰۵ تومان صرف کم کردن بدهی میشود و ماندهٔ وام به ۹۸٬۰۴۵٬۶۹۵ تومان میرسد. در ماه دوم سود روی همین ماندهٔ کمتر حساب میشود و ۱٬۸۷۹٬۲۰۹ تومان است، پس سهم اصل وام کمی بیشتر میشود. این الگو تا آخر ادامه دارد و در قسطهای پایانی تقریبا همهٔ مبلغ صرف اصل وام میشود. جمع چیزی که در این سه سال میپردازید ۱۳۹٬۳۵۴٬۹۹۸ تومان است، یعنی سود کل حدود ۳۹٫۴ میلیون تومان؛ عددی که تقریبا ۲۸ درصد از کل پرداختی شما را تشکیل میدهد.
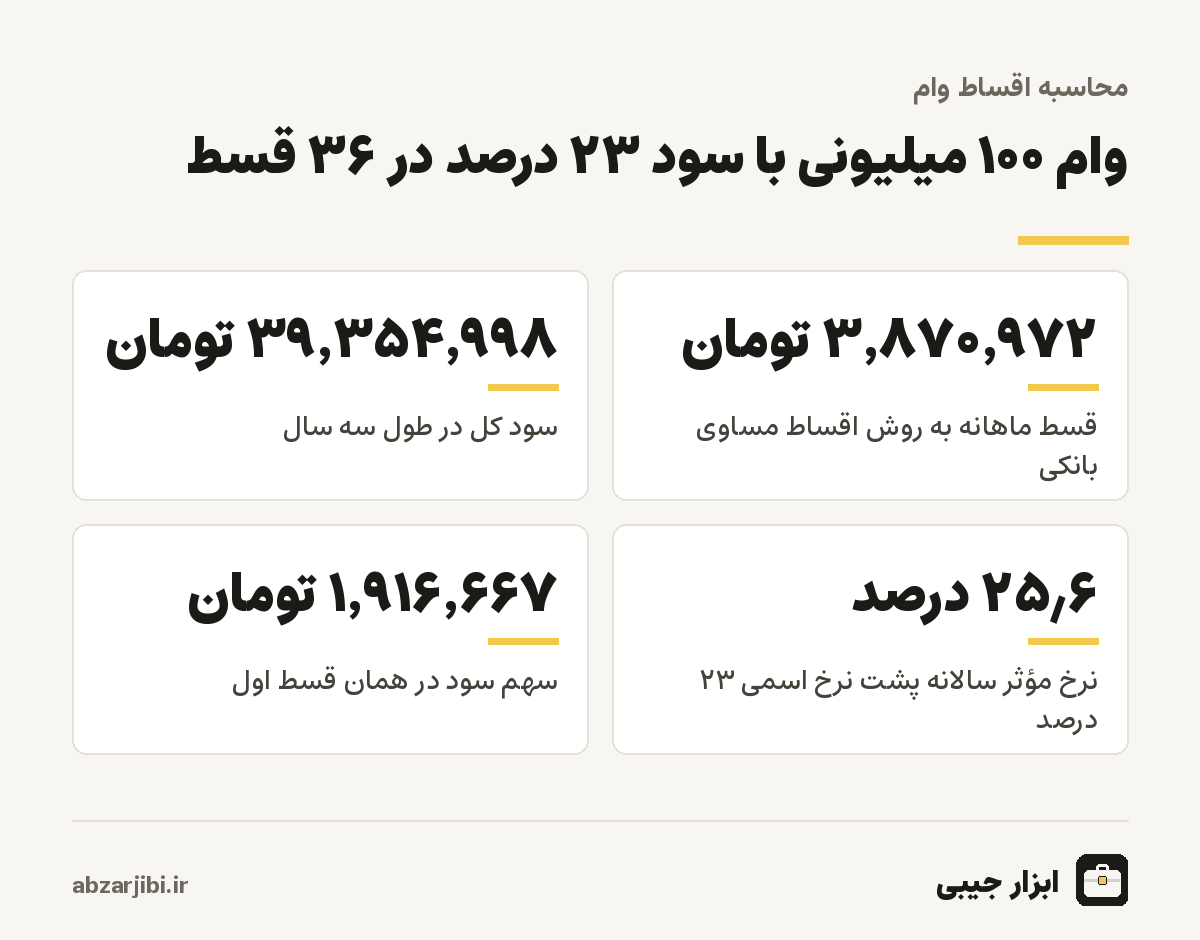
اگر جدول اقساط را در ابزار بالا باز کنید همین اعداد را ماهبهماه میبینید. نکتهٔ کاربردی این جدول این است که نشان میدهد اگر وسط کار بخواهید وام را تسویه کنید، چقدر بدهی باقی مانده است. خیلیها تصور میکنند بعد از پرداخت نیمی از اقساط، نصف وام را پس دادهاند؛ در حالی که در وام سیوشش ماههٔ بالا بعد از هجده قسط هنوز بیش از نیمی از اصل وام سر جایش است، چون قسطهای اول بیشتر صرف سود شدهاند. همین موضوع در وامهای مسکن بیستساله خیلی پررنگتر است و توضیح میدهد چرا بعد از چند سال پرداخت، بدهی مسکن آنقدر کم نشده است.
جدول اقساط وام ۱۰۰ میلیون تومانی در مدتهای مختلف
جدول زیر برای وام صد میلیونی با نرخ ۲۳ درصد ساخته شده و هر دو روش رایج را کنار هم گذاشته است. با نگاه به ستون سود کل میبینید طولانی کردن مدت از دوازده ماه به شصت ماه، قسط را از ۹٫۴ میلیون به ۲٫۸ میلیون تومان پایین میآورد، اما سود کل را بیش از پنج برابر میکند. برای مبالغ دیگر، اعداد به نسبت مبلغ بزرگ یا کوچک میشوند؛ مثلا قسط وام ۵۰ میلیونی دقیقا نصف ستون اول و قسط وام ۳۰۰ میلیونی سه برابر آن است.
| مدت بازپرداخت | قسط ماهانه (بانکی) | سود کل (بانکی) | قسط ماهانه (روش ساده) | سود کل (روش ساده) |
|---|---|---|---|---|
| ۱۲ ماه | ۹٬۴۰۷٬۶۳۲ | ۱۲٬۸۹۱٬۵۸۶ | ۹٬۳۷۱٬۵۲۸ | ۱۲٬۴۵۸٬۳۳۳ |
| ۲۴ ماه | ۵٬۲۳۷٬۳۳۱ | ۲۵٬۶۹۵٬۹۳۴ | ۵٬۱۶۴٬۹۳۱ | ۲۳٬۹۵۸٬۳۳۳ |
| ۳۶ ماه | ۳٬۸۷۰٬۹۷۲ | ۳۹٬۳۵۴٬۹۹۸ | ۳٬۷۶۲٬۷۳۱ | ۳۵٬۴۵۸٬۳۳۳ |
| ۴۸ ماه | ۳٬۲۰۵٬۱۴۷ | ۵۳٬۸۴۷٬۰۶۳ | ۳٬۰۶۱٬۶۳۲ | ۴۶٬۹۵۸٬۳۳۳ |
| ۶۰ ماه | ۲٬۸۱۹٬۰۴۷ | ۶۹٬۱۴۲٬۸۲۷ | ۲٬۶۴۰٬۹۷۲ | ۵۸٬۴۵۸٬۳۳۳ |
همهٔ مبالغ به تومان است. اگر بانک عدد را به ریال گفته، یک صفر از آن کم کنید یا برای اطمینان از تبدیل ریال به تومان استفاده کنید؛ جابهجا شدن ریال و تومان در قراردادها و پیامکهای بانکی یکی از منابع رایج سردرگمی است.
روش ساده یا فرمول ۲۴۰۰ چه فرقی با روش بانکی دارد؟
فرمول ۲۴۰۰ میانبُری قدیمی است که هنوز در بسیاری از صندوقهای قرضالحسنه، تعاونیها و برای محاسبهٔ کارمزد وامهای قرضالحسنهٔ بانکی دیده میشود. در این روش سود کل یکجا با رابطهٔ «مبلغ وام × نرخ × (تعداد اقساط + ۱) ÷ ۲۴۰۰» حساب میشود و بعد مجموع اصل و سود بر تعداد اقساط تقسیم میشود. منطق پشت آن این است که بدهی بهطور یکنواخت کم میشود و سود روی میانگین بدهی حساب میشود. نتیجه با روش بانکی کمی فرق دارد و با نرخ برابر، سود کمتری نشان میدهد؛ در وام صد میلیونی سیوشش ماهه با نرخ ۲۳ درصد، روش ساده سود را ۳۵٫۵ میلیون و روش بانکی ۳۹٫۴ میلیون تومان حساب میکند. این اختلاف چهار میلیونی همان چیزی است که گاهی باعث میشود عدد سایتها با عدد بانک نخواند.
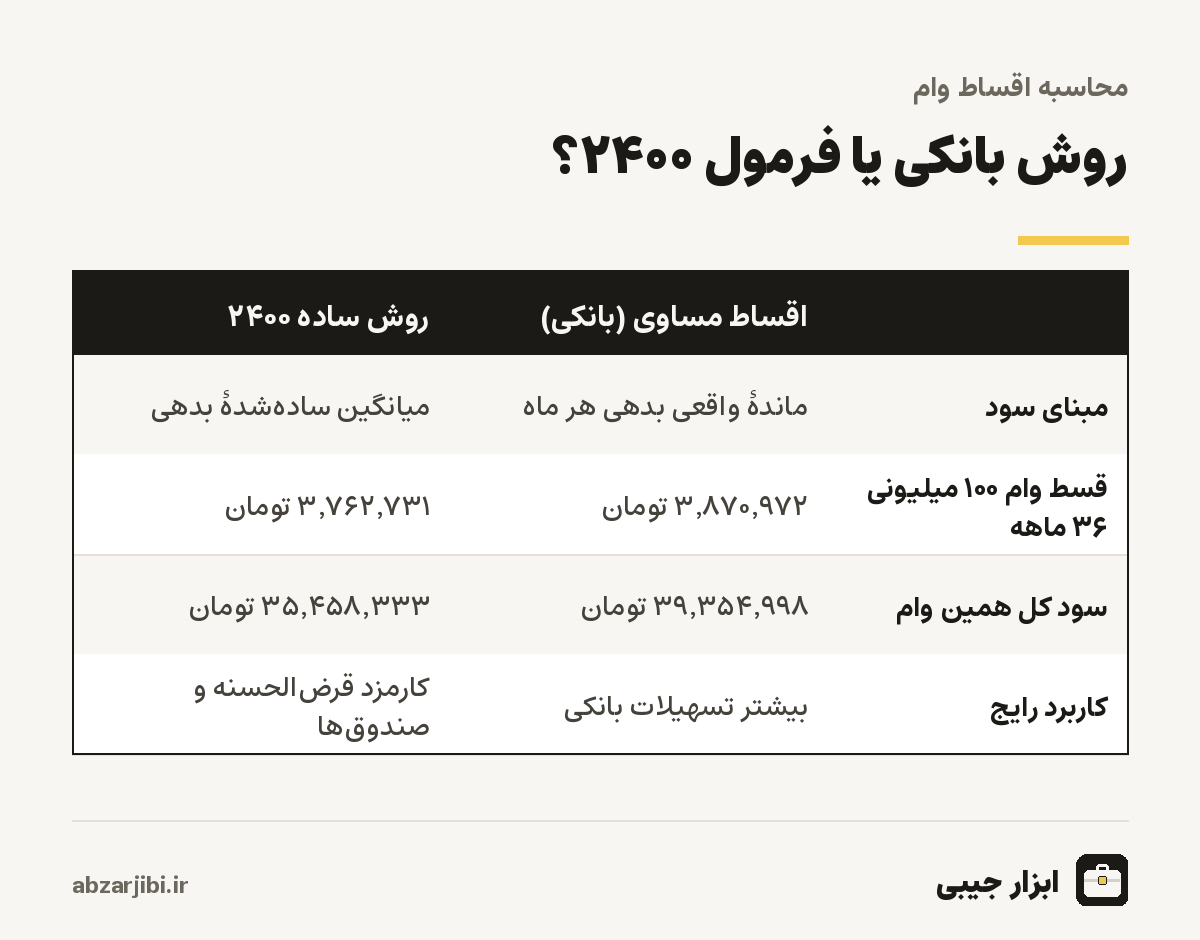
قاعدهٔ ساده برای انتخاب روش در ابزار این است: اگر بانک میگوید قسطها مساوی است و نرخ سود دارد، روش اقساط مساوی را انتخاب کنید. اگر وام قرضالحسنه است و بانک از کارمزد دو یا چهار درصد حرف میزند، یا صندوق محل کارتان سود را یکجا اعلام کرده، روش ساده به عدد واقعی نزدیکتر است. اگر مطمئن نیستید، هر دو را حساب کنید و از کارشناس بانک بپرسید کدام عدد در قرارداد آمده؛ همین یک سؤال جلوی سوءتفاهم بعدی را میگیرد.
نرخ اسمی، نرخ مؤثر و هزینههای پنهان وام
عددی که در قرارداد میبینید نرخ اسمی است، اما چون سود هر ماه حساب و تسویه میشود، هزینهٔ واقعی پول کمی بیشتر است. نرخ اسمی ۲۳ درصد با محاسبهٔ ماهانه معادل نرخ مؤثر سالانهٔ حدود ۲۵٫۶ درصد است. این تفاوت وقتی مهم میشود که بخواهید وام را با یک فرصت سرمایهگذاری مقایسه کنید؛ مثلا اگر پولی در سپرده دارید و دارید فکر میکنید وام بگیرید یا از سپرده برداشت کنید، باید سود سپرده را با نرخ مؤثر وام مقایسه کنید، نه با نرخ اسمی. برای دیدن سود سپرده با همان منطق از محاسبه سود سپرده استفاده کنید و اگر سود سپردهتان دوباره سرمایهگذاری میشود، ماشین حساب سود مرکب تصویر دقیقتری میدهد.
هزینههای جانبی هم باید به حساب بیاید. بعضی بانکها برای پرداخت وام شرط سپردهگذاری میگذارند یا بخشی از مبلغ را تا پایان دوره مسدود میکنند؛ یعنی پولی که واقعا دست شما میرسد کمتر از عدد وام است، در حالی که سود روی کل مبلغ حساب میشود. هزینهٔ بیمهٔ عمر وامگیرنده، کارمزد تشکیل پرونده و هزینهٔ ارزیابی ملک در وام مسکن هم از همین دستهاند. پیشنهاد عملی این است که از بانک بپرسید «در مجموع چقدر به حسابم واریز میشود و در مجموع چقدر باید برگردانم»؛ اختلاف این دو عدد هزینهٔ واقعی وام شماست و گاهی چند درصد بیشتر از سود اعلامی درمیآید.
قسط وام چند درصد از حقوق باشد تا زندگی قفل نشود؟
قاعدهٔ رایج میان مشاوران مالی این است که مجموع همهٔ قسطهای ماهانه از حدود یکسوم درآمد خالص بیشتر نشود. این عدد قانون نیست، اما تجربه نشان داده بالاتر از آن، هر هزینهٔ پیشبینینشدهای مثل تعمیر خودرو یا هزینهٔ درمان، شما را به تأخیر در قسط یا وام دوم میکشاند. اگر حقوق ماهانهٔ خالص شما ۲۰ میلیون تومان است، سقف معقول مجموع اقساط حدود ۶ تا ۷ میلیون تومان است؛ یعنی وام صد میلیونی سیوشش ماهه با قسط ۳٫۹ میلیون تومان در محدودهٔ امن است، ولی اگر همزمان قسط خرید اقساطی گوشی یا خودرو هم دارید، باید جمع آنها را ببینید. برای فهمیدن حقوق خالص بعد از کسر مالیات از محاسبه مالیات حقوق کمک بگیرید و برای مقایسهٔ اقساط فروشگاهی با وام بانکی، محاسبه خرید اقساطی را امتحان کنید.
نکتهٔ دیگری که معمولا نادیده گرفته میشود تورم است. قسط ثابت سه میلیون تومانی در سال اول بخش بزرگتری از درآمد شماست تا در سال سوم، به شرطی که حقوقتان همپای تورم بالا برود. همین منطق باعث میشود وام بلندمدت در اقتصاد تورمی گاهی به صرفهتر از چیزی باشد که سود کل نشان میدهد. اما این حساب فقط وقتی درست است که درآمدتان واقعا رشد کند؛ اگر درآمدتان ثابت است، به سود کل بیشتر از اثر تورم وزن بدهید. برای دیدن ارزش واقعی پول در سالهای آینده، محاسبه ارزش پول و تورم کمک میکند تصویر روشنتری داشته باشید.
اشتباههای رایج در محاسبه قسط وام
رایجترین اشتباه، قاطی کردن نرخ سالانه و ماهانه است. بعضیها نرخ ۲۳ درصد را مستقیم در قسط ماهانه ضرب میکنند و عددی چند برابر واقعیت میگیرند، یا برعکس نرخ ماهانه را جای نرخ سالانه وارد میکنند. در ابزار بالا همیشه نرخ سالانه را بنویسید و تبدیل به ماهانه را به خود ابزار بسپارید. اشتباه دوم، نادیده گرفتن دورهٔ تنفس است؛ در بعضی وامها چند ماه اول قسطی پرداخت نمیشود، اما سود همان ماهها به بدهی اضافه میشود و قسطهای بعدی را بالا میبرد. اگر قرارداد شما دورهٔ تنفس دارد، اختلاف عدد ابزار با عدد بانک از همینجاست.
اشتباه سوم، مقایسهٔ وامها فقط بر اساس قسط ماهانه است. دو وام با قسط یکسان میتوانند سود کل کاملا متفاوتی داشته باشند، چون یکی کوتاهمدت با نرخ بالا و دیگری بلندمدت با نرخ پایین است. همیشه سود کل و نرخ مؤثر را هم کنار قسط ببینید. اشتباه چهارم هم گرد کردن زیاد است؛ وقتی قسط را «حدود چهار میلیون» در نظر میگیرید، در سیوشش ماه چند میلیون تومان خطا در بودجهتان ایجاد میشود. ابزار بالا عدد را تا تومان دقیق نشان میدهد و معادل حروفی آن را هم زیر عدد مینویسد تا صفرها را اشتباه نخوانید.
تسویه زودتر، تأخیر در پرداخت و قسطهای عقبافتاده
اگر پول اضافهای به دستتان رسید، تسویهٔ زودتر وام معمولا به نفع شماست، چون سود ماههای باقیمانده حذف میشود و فقط ماندهٔ اصل وام بهاضافهٔ سود تا همان روز را میپردازید. مقدار این مانده را از جدول اقساط ابزار ببینید: در ستون مانده، روبهروی ماهی که میخواهید تسویه کنید. با این حال، شرایط تسویهٔ زودهنگام در بانکها و صندوقها یکسان نیست و بعضی قراردادها برای آن هزینه یا شرط خاصی دارند؛ پیش از واریز، مبلغ دقیق تسویه را کتبی از بانک بگیرید. پرداخت بخشی از وام بهصورت پیشپرداخت هم معمولا یا مدت را کوتاه میکند یا قسطها را کم؛ اینکه کدام اتفاق بیفتد به سیاست بانک بستگی دارد و بهتر است صریح بپرسید.
طرف دیگر ماجرا تأخیر است. در بیشتر قراردادهای بانکی برای قسط معوق، علاوه بر سود عادی، مبلغی به نام وجه التزام یا جریمهٔ تأخیر حساب میشود که نرخش در قرارداد آمده است. چند ماه تأخیر علاوه بر هزینهٔ مستقیم، در سوابق اعتباری شما ثبت میشود و گرفتن وام بعدی یا ضامن شدن را سخت میکند. اگر میدانید ماهی را نمیتوانید پرداخت کنید، زودتر با بانک صحبت کنید؛ امهال یا تقسیط مجدد معمولا ارزانتر از جریمهای است که ماهبهماه بزرگتر میشود.
کدام وام را انتخاب کنیم؛ کوتاهمدت با قسط سنگین یا بلندمدت با قسط سبک؟
پاسخ به وضعیت درآمد شما برمیگردد. اگر درآمد ثابت و مطمئنی دارید و قسط کوتاهمدت بیش از یکسوم درآمدتان را نمیگیرد، کوتاهترین مدت ممکن تقریبا همیشه ارزانترین است؛ جدول بالا نشان میدهد تفاوت سود دوازده ماهه و شصت ماهه برای صد میلیون تومان بیش از ۵۶ میلیون تومان است. اگر درآمدتان نوسان دارد یا هزینههای ثابت زیادی دارید، مدت طولانیتر انعطاف میدهد و ریسک تأخیر را پایین میآورد، و هر وقت پول اضافه داشتید میتوانید بخشی را زودتر تسویه کنید. راه میانهای که خیلیها به آن رضایت میدهند این است: مدتی را انتخاب کنید که قسطش حدود یکچهارم درآمد باشد، بعد هر سال با پاداش یا عیدی بخشی از بدهی را جلوتر بدهید.
پیش از هر تصمیمی چند سناریو را در ابزار امتحان کنید: مبلغ کمتر، مدت کوتاهتر، نرخ وام دیگر. تجربه نشان میدهد همین چند دقیقه مقایسه گاهی چند ده میلیون تومان صرفهجویی ایجاد میکند. سایر ابزارهای مالی سایت، از سود سپرده تا مالیات و عیدی، در صفحهٔ محاسبهگرهای مالی و بانکی کنار هم آمدهاند تا تصویر کاملتری از بودجهٔ خود داشته باشید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی