فهرست مطالب
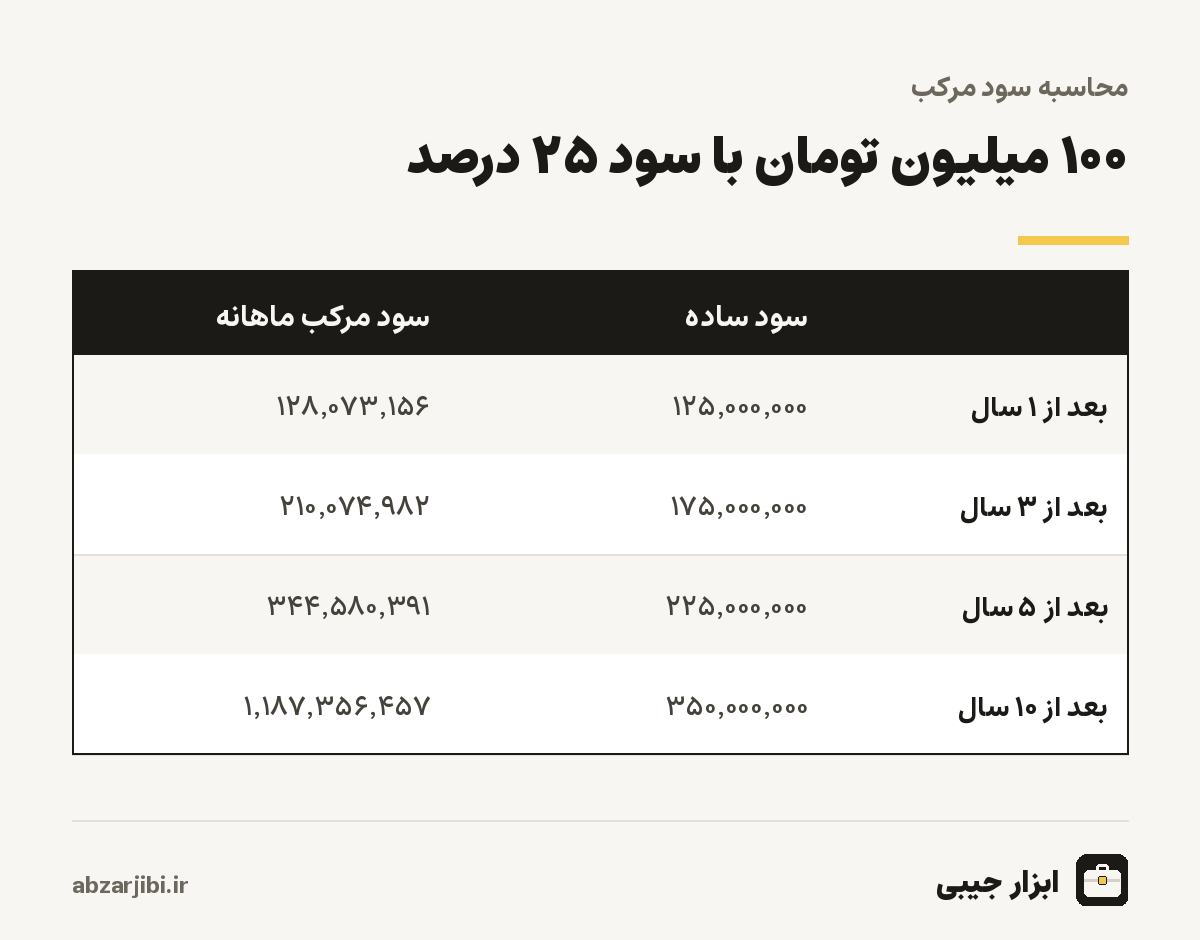
محاسبه سود مرکب نشان میدهد سرمایهای که سودش را برداشت نمیکنید، بعد از چند سال به چه رقمی میرسد. در ابزار بالا سرمایهٔ اولیه، نرخ سود سالانه، مدت و دورهٔ ترکیب را وارد کنید و اگر هر ماه هم مبلغی اضافه میکنید، آن را در واریز ماهانه بنویسید. نتیجه شامل ارزش نهایی، جمع پولی که خودتان گذاشتهاید، سهم سود و جدول سالبهسال است. برای اینکه حس عدد دستتان بیاید: صد میلیون تومان با سود ۲۵ درصد و ترکیب ماهانه، بعد از پنج سال به حدود ۳۴۴٫۶ میلیون تومان میرسد، در حالی که با سود ساده فقط ۲۲۵ میلیون تومان میشد. همین فاصلهٔ ۱۲۰ میلیونی، چیزی است که به آن سودِ سود میگویند و ادامهٔ صفحه توضیح میدهد از کجا میآید و چطور بیشترش کنید.
راهنمای استفاده از محاسبه سود مرکب
- سرمایهٔ اولیه را وارد کنید (میتواند صفر باشد).
- نرخ سود سالانه و مدت سرمایهگذاری به سال را بنویسید.
- دورهٔ ترکیب سود (ماهانه، فصلی، ششماهه یا سالانه) را انتخاب کنید.
- اگر هر ماه مبلغی اضافه میکنید، آن را در «واریز ماهانه» وارد کنید.
سود مرکب چیست و چه فرقی با سود ساده دارد؟
در سود ساده فقط اصل پول سود میگیرد. اگر صد میلیون تومان را با سود ۲۵ درصد در بانک بگذارید و سود هر ماه را برداشت کنید، هر سال ۲۵ میلیون تومان سود میگیرید و این عدد سالها ثابت میماند. اما اگر سود را برداشت نکنید و اجازه دهید به اصل پول اضافه شود، ماه بعد روی پول بیشتری سود حساب میشود و ماه بعدتر روی پولی باز هم بیشتر. این همان سود مرکب است: سودی که خودش سود میگیرد. در ماههای اول تفاوت دو روش ناچیز است و خیلیها به همین دلیل آن را جدی نمیگیرند، اما سود مرکب رفتاری نمایی دارد و هرچه زمان بیشتر بگذرد، شیب رشدش تندتر میشود. جملهٔ مشهوری که به آلبرت اینشتین نسبت میدهند و سود مرکب را قویترین نیروی جهان میداند احتمالا هرگز از زبان او گفته نشده، اما دلیل محبوبیتش روشن است؛ هر کسی یک بار جدول رشد سیسالهٔ یک سرمایهٔ کوچک را دیده باشد، میفهمد چرا این جمله دهانبهدهان میچرخد.
فرمول سود مرکب و معنی هر نماد
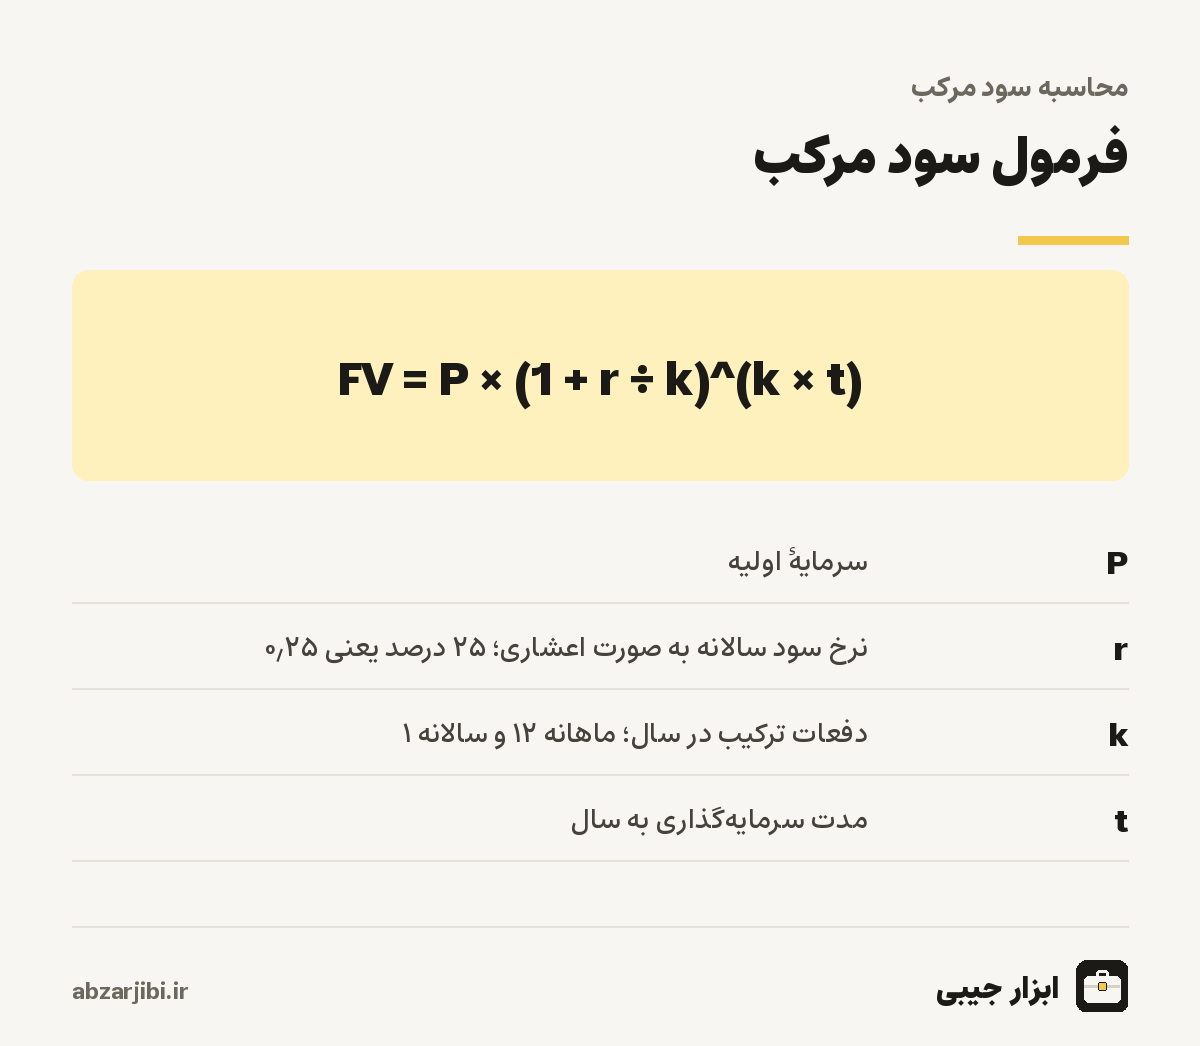
فرمول پایهٔ سود مرکب این است که ارزش آینده برابر است با سرمایهٔ اولیه ضرب در یک بهاضافهٔ نرخ سود تقسیم بر دفعات ترکیب، به توان دفعات ترکیب ضرب در تعداد سال. اگر نرخ سالانه ۲۵ درصد باشد و سود ماهانه ترکیب شود، هر ماه سرمایه در عدد ۱٫۰۲۰۸ ضرب میشود و این ضرب ۶۰ بار در پنج سال تکرار میشود. نتیجهٔ نهایی ۳٫۴۵ برابر سرمایهٔ اولیه است. وقتی هر ماه مبلغی هم واریز میکنید، فرمول یک بخش دوم پیدا میکند که ارزش آیندهٔ همهٔ واریزهاست؛ ابزار بالا این دو بخش را جداگانه حساب میکند و جمع میزند، و فرض میکند واریز هر ماه در پایان همان ماه انجام میشود. اگر واریزتان اول ماه است، نتیجهٔ واقعی کمی بیشتر از عدد ابزار خواهد بود.
یک نکتهٔ فنی که در بیشتر ماشینحسابهای اینترنتی نادیده گرفته میشود، حالتی است که دورهٔ ترکیب با دورهٔ واریز یکی نیست؛ مثلا سود فصلی ترکیب میشود ولی شما ماهانه پول اضافه میکنید. ابزار بالا در این حالت نرخ معادل ماهانه را از نرخ فصلی میسازد، طوری که سود سالانهٔ مؤثر دقیقا همان چیزی باشد که با ترکیب فصلی به دست میآید. به همین دلیل اگر عدد این ابزار را با جدول اکسل خودتان مقایسه میکنید و چند هزار تومان اختلاف میبینید، احتمالا روش تبدیل نرخ در دو محاسبه فرق دارد، نه اینکه یکی اشتباه باشد.
ترکیب ماهانه، فصلی یا سالانه؛ کدام سود بیشتری میدهد؟
با نرخ اسمی برابر، هرچه سود دفعات بیشتری در سال به سرمایه اضافه شود، نتیجهٔ نهایی بزرگتر است. جدول زیر صد میلیون تومان را با نرخ اسمی ۲۵ درصد در پنج سال و با چهار دورهٔ ترکیب مختلف نشان میدهد و ستون آخر نرخ مؤثر سالانه است؛ یعنی نرخی که اگر سود فقط یک بار در سال حساب میشد، همین نتیجه را میداد.
| دورهٔ ترکیب | ارزش بعد از ۵ سال | سود کل | نرخ مؤثر سالانه |
|---|---|---|---|
| ماهانه | ۳۴۴٬۵۸۰٬۳۹۱ | ۲۴۴٬۵۸۰٬۳۹۱ | ۲۸٫۱ درصد |
| فصلی | ۳۳۶٬۱۸۵٬۳۴۲ | ۲۳۶٬۱۸۵٬۳۴۲ | ۲۷٫۴ درصد |
| ششماهه | ۳۲۴٬۷۳۲٬۱۰۳ | ۲۲۴٬۷۳۲٬۱۰۳ | ۲۶٫۶ درصد |
| سالانه | ۳۰۵٬۱۷۵٬۷۸۱ | ۲۰۵٬۱۷۵٬۷۸۱ | ۲۵٫۰ درصد |
| بدون ترکیب (سود ساده) | ۲۲۵٬۰۰۰٬۰۰۰ | ۱۲۵٬۰۰۰٬۰۰۰ | — |
مبالغ به تومان است. فاصلهٔ ترکیب ماهانه و سالانه در این مثال نزدیک ۴۰ میلیون تومان است؛ رقمی که فقط از زمانبندی اضافه شدن سود به سرمایه میآید و نه از نرخ بالاتر. وقتی دو پیشنهاد سرمایهگذاری را مقایسه میکنید، همیشه بپرسید سود چند وقت یکبار پرداخت یا اضافه میشود. یک سپردهٔ ۲۴ درصدی با سود ماهانهٔ قابلسرمایهگذاری مجدد، در عمل به یک گزینهٔ ۲۶ درصدی با سود سالانه نزدیک است.
پول با سود مرکب کی دو برابر میشود؟ قانون ۷۲
قانون ۷۲ یک میانبر ذهنی است که نیازی به ماشین حساب ندارد: عدد ۷۲ را بر نرخ سود سالانه تقسیم کنید تا تقریبا بفهمید سرمایه بعد از چند سال دو برابر میشود. با سود ۲۴ درصد، ۷۲ تقسیم بر ۲۴ میشود سه، پس پول حدودا سه ساله دو برابر میشود. با سود ۲۰ درصد این عدد ۳٫۶ سال است و محاسبهٔ دقیق با ترکیب ماهانه ۳٫۵ سال را نشان میدهد. با سود ۲۵ درصد، قانون ۷۲ عدد ۲٫۹ سال را میدهد و محاسبهٔ دقیق حدود ۲ سال و ۱۰ ماه است. این قاعده برای نرخهای بین شش تا ده درصد دقیقترین نتیجه را میدهد و برای نرخهای بالای ایران کمی خطا دارد، اما همچنان برای یک تخمین سریع در جلسه یا هنگام شنیدن پیشنهاد سرمایهگذاری کافی است.
همین قانون را میتوان برعکس هم به کار برد و فهمید تورم با چه سرعتی ارزش پول را نصف میکند. اگر تورم سالانه ۳۶ درصد باشد، ۷۲ تقسیم بر ۳۶ یعنی حدود دو سال؛ پولی که بدون سود در خانه یا حساب جاری بماند، در این مدت نصف قدرت خریدش را از دست میدهد. این مقایسه نشان میدهد چرا در اقتصاد تورمی، حتی سود مرکبی که از تورم کمتر است، بهتر از نگهداشتن پول نقد است.
مثال: اثر شروع زودتر روی پسانداز ماهانه
دو همکار را تصور کنید که هر کدام میتوانند ماهی دو میلیون تومان کنار بگذارند و جایی با سود ۲۰ درصد پیدا کردهاند. نفر اول از ۲۵ سالگی شروع میکند، ده سال پسانداز میکند و در ۳۵ سالگی واریز را متوقف میکند، ولی پولش را دست نمیزند. نفر دوم تا ۳۵ سالگی صبر میکند و از آن به بعد ده سال، یعنی تا ۴۵ سالگی، همان ماهی دو میلیون را کنار میگذارد. هر دو دقیقا ۲۴۰ میلیون تومان از جیب خودشان گذاشتهاند. در ۴۵ سالگی، موجودی نفر دوم حدود ۷۵۲ میلیون تومان است، اما موجودی نفر اول که ده سال زودتر شروع کرده بود، به حدود ۵٫۵ میلیارد تومان رسیده است. هیچکدام از این دو بیشتر از دیگری پول نگذاشته؛ تنها فرق، ده سال زمانی است که سود مرکب برای نفر اول کار کرده است.
این مثال با نرخ ثابت حساب شده و در واقعیت نرخها بالا و پایین میروند و تورم هم بخش بزرگی از این رقمها را میخورد. پیام اصلیاش اما عوض نمیشود: در سود مرکب، زمان از مبلغ مهمتر است. شروع با مبلغ کم و ادامه دادن، تقریبا همیشه از صبر کردن برای جمع شدن مبلغ بزرگ بهتر نتیجه میدهد. اگر میخواهید بدانید برای رسیدن به یک هدف مشخص ماهی چقدر باید کنار بگذارید، محاسبه پسانداز ماهانه دقیقا همین سؤال را جواب میدهد.
سرمایهٔ اولیه بهعلاوهٔ واریز ماهانه
بیشتر آدمها یکجا سرمایهٔ بزرگ ندارند و ترکیبی از پول اولیه و پسانداز ماهانه را در نظر دارند. فرض کنید صد میلیون تومان دارید و هر ماه پنج میلیون تومان هم به آن اضافه میکنید و سالانه ۲۵ درصد سود با ترکیب ماهانه میگیرید. بعد از پنج سال، جمع پولی که خودتان گذاشتهاید ۴۰۰ میلیون تومان است، اما موجودی حساب به حدود ۹۳۱٫۶ میلیون تومان میرسد؛ یعنی بیش از نیمی از موجودی نهایی را سود ساخته است. ابزار بالا این نسبت را با عنوان «چند برابر پول خودتان» نمایش میدهد که در این مثال حدود ۲٫۳ برابر است. جدول سالبهسال ابزار هم نشان میدهد سود هر سال از سال قبل بیشتر است و در سالهای پایانی سود سالانه از جمع واریزهای همان سال جلو میزند. این نقطه، جایی است که سرمایه به اصطلاح خودش برای خودش کار میکند.
سود مرکب در ایران و مسئلهٔ تورم
نرخهای سود در ایران به دلیل تورم بالا اسمیاند و اعداد بزرگ جدولها نباید شما را فریب دهد. یک میلیارد تومانی که ده سال بعد در حسابتان میبینید، احتمالا قدرت خرید امروزِ یک میلیارد تومان را ندارد. برای سنجش واقعی، باید ارزش آینده را بر اثر تجمعی تورم تقسیم کنید. در مثال صد میلیون تومان با سود ۲۵ درصد در پنج سال، اگر تورم متوسط ۳۰ درصد باشد، ارزش ۳۴۴٫۶ میلیون تومانی آینده به پول امروز حدود ۹۲٫۸ میلیون تومان است؛ یعنی با وجود رشد اسمی سهبرابری، قدرت خرید کمی کم شده است. این محاسبه دلیلی برای ناامیدی نیست، بلکه دلیلی است برای اینکه دنبال بازده واقعی مثبت باشید و سود مرکب را با تورم مقایسه کنید، نه با صفر. برای همین مقایسه میتوانید از محاسبه ارزش پول و تورم استفاده کنید.
کجا میشود در عمل سود مرکب گرفت؟
سود مرکب یک مفهوم ریاضی است و در عمل باید ابزاری پیدا کنید که اجازهٔ ترکیب سود را بدهد. سادهترین راه، سپردهٔ بانکی است که سودش به خود سپرده واریز شود یا شما هر چند ماه یکبار سودهای جمعشده را دوباره سپرده کنید. برای دیدن سود هر ماه سپرده با نرخ بانکتان، محاسبه سود سپرده را ببینید. راه دوم صندوقهای درآمد ثابت انباشتی است که سود را تقسیم نمیکنند و در قیمت واحد نگه میدارند؛ در این صندوقها ترکیب سود خودکار و روزانه اتفاق میافتد. بازده این صندوقها را میتوانید در محاسبه سود صندوق درآمد ثابت بسنجید. سرمایهگذاریهای پرریسکتر مثل سهام هم در بلندمدت اثر مرکب دارند، اما بازدهشان ثابت نیست و نمیشود با یک نرخ ثابت پیشبینیشان کرد؛ اگر برای آنها از این ابزار استفاده میکنید، چند سناریوی خوشبینانه و بدبینانه بسازید و هر دو را ببینید.
سود مرکب علیه شما؛ بدهیها هم مرکب میشوند
همان نیرویی که سرمایه را بزرگ میکند، بدهی را هم بزرگ میکند. کارتهای اعتباری، خریدهای قسطی با سود ماهانه و وامهایی که دیرکرد دارند، همگی با منطق سود مرکب کار میکنند. سود ماهانهٔ سه درصد در یک خرید قسطی شاید کوچک به نظر برسد، اما مرکبشدهاش در یک سال حدود ۴۲٫۶ درصد است. پیش از قبول هر بدهی، نرخ مؤثر آن را بدانید و اگر قسط وام دارید، با محاسبه اقساط وام ببینید تسویهٔ زودتر چقدر از هزینهٔ کل کم میکند. یک قاعدهٔ ساده و پرکاربرد این است که تا وقتی بدهی با نرخ بالا دارید، پرداخت آن بهترین سرمایهگذاری مرکبی است که در اختیار دارید، چون سودی که نمیپردازید، تضمینشده است.
سود مرکب برای هدفهای بلندمدت؛ تحصیل فرزند و بازنشستگی
جایی که سود مرکب بیشترین اثر را دارد، هدفهایی است که ده یا بیست سال فاصله دارند. پدر و مادری که از تولد فرزندشان ماهی یک میلیون تومان برای هزینههای دانشگاه او کنار میگذارند، در هجده سال پول زیادی از جیب خود نمیدهند، اما سود مرکب این مبلغ را چند برابر میکند. برای بازنشستگی هم همین منطق برقرار است؛ مستمری صندوق بازنشستگی معمولا کمتر از حقوق دوران کار است و پساندازی که از سیسالگی شروع شود، این فاصله را پر میکند. برای چنین هدفهایی بهتر است با ابزار بالا سه سناریو بسازید: نرخ خوشبینانه، نرخ میانه و نرخ محتاطانه. سپس واریز ماهانه را طوری انتخاب کنید که حتی در سناریوی محتاطانه هم به حداقل هدف برسید. هر سال یک بار هم برنامه را بازبینی کنید و اگر درآمدتان بیشتر شده، واریز ماهانه را به همان نسبت بالا ببرید؛ افزایش سالانهٔ واریز به اندازهٔ تورم، در عمل همان کاری را میکند که نرخ بازده واقعی مثبت انجام میدهد.
یک تمرین مفید این است که بهجای پرسیدن «چقدر جمع میشود؟» بپرسید «چقدر دیر شروع کردن برایم گران تمام میشود؟». مدت را در ابزار یک سال کمتر کنید و ببینید ارزش نهایی چقدر پایین میآید. این عدد هزینهٔ واقعی یک سال تعلل است و معمولا از هر استدلال دیگری قانعکنندهتر است.
اشتباههای رایج هنگام محاسبه سود مرکب
اشتباه اول، استفاده از نرخ ماهانه بهجای نرخ سالانه است؛ اگر بانک نرخ را ماهانه اعلام کرده، آن را در دوازده ضرب کنید و بعد در ابزار وارد کنید. اشتباه دوم، فرض نرخ ثابت برای دورههای خیلی طولانی است؛ هیچ بانک یا صندوقی تضمین نمیکند نرخ امروز تا بیست سال دیگر بماند، پس محاسبههای بلندمدت را تخمین بدانید نه پیشبینی. اشتباه سوم، نادیده گرفتن برداشتهاست؛ اگر قصد دارید هر چند سال بخشی از پول را خرج کنید، اثر مرکب از همان نقطه ضعیف میشود و بهتر است محاسبه را در چند مرحله انجام دهید. و اشتباه چهارم، فراموش کردن کارمزدهاست؛ کارمزد سالانهٔ یک یا دو درصدی در صندوقها هم مرکب میشود و در بلندمدت سهم قابلتوجهی از سود را میبرد. اگر بازده اعلامی صندوقی پس از کسر کارمزد نیست، چند واحد درصد از آن کم کنید و دوباره حساب کنید.
برای محاسبههای مرتبط دیگر، مثل درصد تغییر یک سرمایه یا سود فروش، از محاسبه درصد و سایر ابزارهای صفحهٔ محاسبهگرهای مالی و بانکی استفاده کنید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی