فهرست مطالب
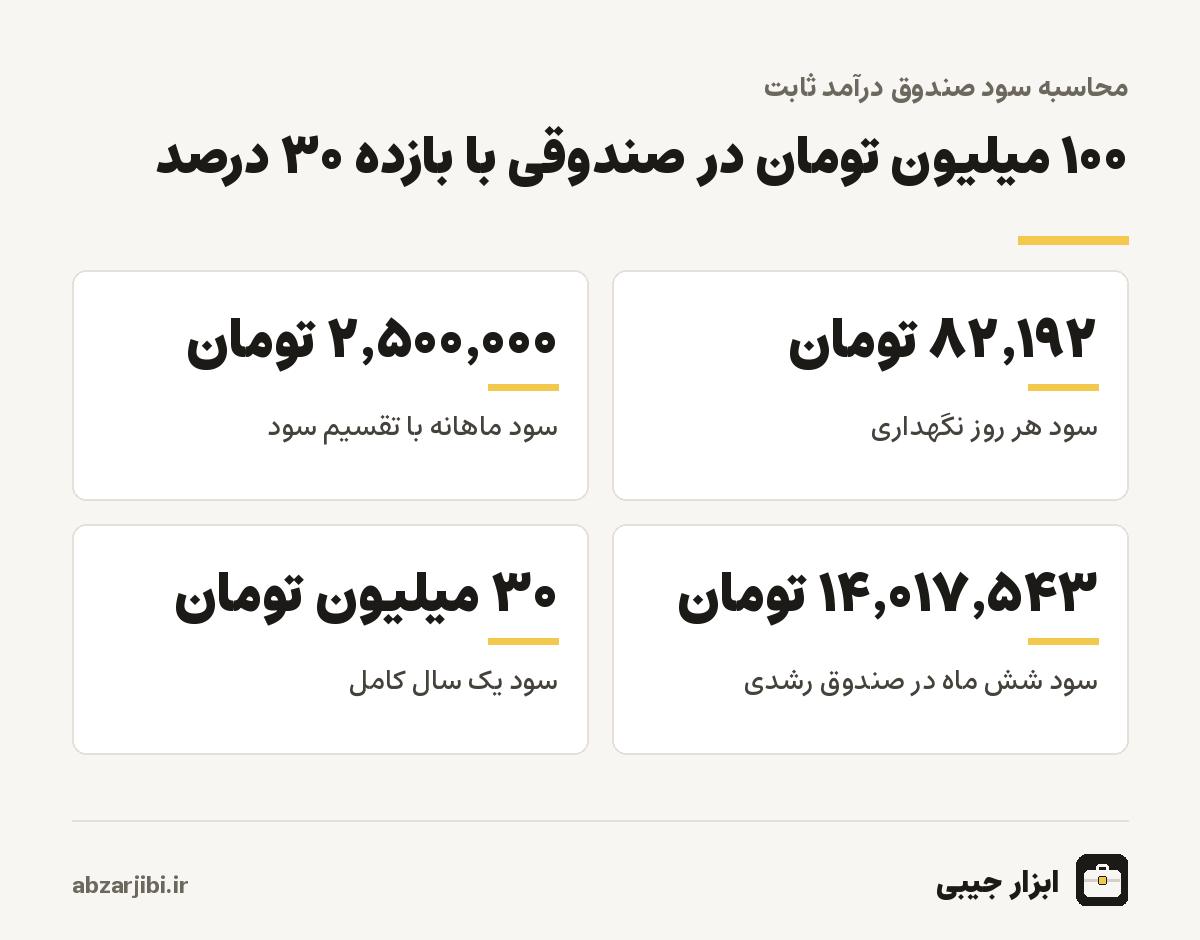
محاسبه سود صندوق درآمد ثابت پیش از خرید واحد کمک میکند بدانید پولتان در صندوق هر روز و هر ماه چقدر سود میسازد و این عدد با سود سپردهٔ بانکی چه فرقی دارد. در ابزار بالا مبلغ سرمایهگذاری، بازده سالانهٔ صندوق و مدت نگهداری را وارد کنید و نوع صندوق را انتخاب کنید؛ نتیجه سود کل دوره، سود روزانه، سود ماهانه و ارزش نهایی سرمایه را نشان میدهد. با بازده سالانهٔ ۳۰ درصد، صد میلیون تومان روزی حدود ۸۲ هزار تومان و ماهی ۲٫۵ میلیون تومان سود میگیرد. اگر صندوق از نوع رشدی باشد، سود شش ماه حدود ۱۴ میلیون تومان است و اگر از نوع تقسیم سود ماهانه باشد، هر ماه همان ۲٫۵ میلیون به حسابتان واریز میشود. ادامهٔ صفحه توضیح میدهد این دو عدد چرا با هم فرق دارند، بازده اعلامی صندوقها را چطور بخوانید و صندوق در مقایسه با سپرده کجا بهتر و کجا ضعیفتر است.
راهنمای استفاده از محاسبه سود صندوق درآمد ثابت
- مبلغ سرمایهگذاری را به تومان وارد کنید.
- بازده سالانهٔ صندوق را به درصد بنویسید (از سایت صندوق یا سامانهٔ فیپیران).
- مدت سرمایهگذاری را به روز یا ماه مشخص کنید.
- نوع صندوق را انتخاب کنید؛ با تقسیم سود ماهانه یا رشدی (بدون تقسیم سود).
صندوق درآمد ثابت چیست و سودش از کجا میآید؟
صندوق سرمایهگذاری درآمد ثابت نهادی مالی است که زیر نظر سازمان بورس و اوراق بهادار فعالیت میکند و پول تعداد زیادی سرمایهگذار را جمع میکند تا آن را در داراییهایی با درآمد نسبتا قابلپیشبینی بگذارد. بخش عمدهٔ دارایی این صندوقها اوراق بدهی است؛ مثل اسناد خزانهٔ اسلامی که دولت منتشر میکند، اوراق مرابحه و اجارهٔ شرکتها و نهادها، و سپردههای بانکی با نرخ ویژه که بانکها به سپردهگذاران بزرگ میدهند. صندوق چون مبلغ بزرگی را یکجا سرمایهگذاری میکند، به نرخهایی دسترسی دارد که برای یک فرد عادی در دسترس نیست و همین دلیل اصلی بالاتر بودن بازده آن نسبت به سپردههای معمولی است. سهم کوچکی از دارایی برخی صندوقها هم ممکن است در سهام باشد که نوسان کمی به بازده اضافه میکند.
ارزش داراییهای صندوق هر روز محاسبه میشود و بر تعداد واحدها تقسیم میشود تا ارزش خالص هر واحد یا همان NAV به دست بیاید. وقتی واحد صندوق را میخرید، در واقع سهمی از این سبد را میخرید و سود شما از افزایش ارزش همین سبد یا از سودی که صندوق به صورت دورهای پرداخت میکند، به دست میآید. برخلاف سپرده، صندوق نرخ ثابتی وعده نمیدهد. بازده هر روز به سود اوراق، نرخ سپردههای ویژه و تغییر قیمت اوراق در بازار بستگی دارد. با این حال، ترکیب داراییها طوری است که نوسان روزانه بسیار کم است و در شرایط عادی ارزش واحد تقریبا هر روز کمی بالا میرود.
محاسبه سود صندوق درآمد ثابت؛ روش ساده و روش رشدی
ابزار بالا سود را به دو روش حساب میکند و انتخاب درست بین آنها به نوع صندوق بستگی دارد. در روش ساده که برای صندوقهای با تقسیم سود مناسب است، سود برابر است با مبلغ سرمایه ضرب در بازده سالانه ضرب در تعداد روز تقسیم بر ۳۶۵. این صندوقها سود را معمولا ماهانه به حساب شما واریز میکنند و اصل سرمایه ثابت میماند، پس سود ماه دوم روی سود ماه اول حساب نمیشود. اگر بخواهید سود مرکب بگیرید، باید خودتان سود دریافتی را دوباره در صندوق سرمایهگذاری کنید.
در روش رشدی که برای صندوقهای بدون تقسیم سود یا انباشتی استفاده میشود، سود هر روز در قیمت واحد مینشیند و خودش سود میگیرد. بازدهی که این صندوقها اعلام میکنند معمولا بازده سالانهٔ مرکب است؛ یعنی اگر میگویند ۳۰ درصد، منظورشان این است که پول بعد از یک سال کامل ۱٫۳ برابر میشود. به همین دلیل سود شش ماه در این صندوقها کمی کمتر از نصف سود سالانه است: صد میلیون تومان با بازده ۳۰ درصد در شش ماه حدود ۱۴ میلیون تومان سود میگیرد، نه ۱۵ میلیون. این اختلاف خطا نیست؛ نتیجهٔ طبیعی نحوهٔ اعلام بازده است. اگر صندوقی بازده را به روش ساده اعلام کرده، در ابزار گزینهٔ با تقسیم سود را انتخاب کنید تا عدد درستتری بگیرید.
جدول سود ماهانهٔ صندوق درآمد ثابت
جدول زیر برای صد میلیون تومان سرمایه و چند بازدهی رایج، سود روزانه، ماهانه، سهماهه و یکساله را نشان میدهد. ستون سهماههٔ رشدی برای صندوقهای بدون تقسیم سود است و همانطور که گفته شد کمی کمتر از یکچهارم سود سالانه است. برای مبالغ دیگر اعداد را به نسبت ضرب کنید؛ سود ماهانهٔ ۵۰۰ میلیون تومان با بازده ۳۰ درصد میشود ۱۲٫۵ میلیون تومان.
| بازده سالانه | سود روزانه | سود ماهانه (تقسیم سود) | سود سهماهه (رشدی) | سود یک سال |
|---|---|---|---|---|
| ۲۵ درصد | ۶۸٬۴۹۳ | ۲٬۰۸۳٬۳۳۳ | ۵٬۷۳۷٬۱۲۶ | ۲۵٬۰۰۰٬۰۰۰ |
| ۲۸ درصد | ۷۶٬۷۱۲ | ۲٬۳۳۳٬۳۳۳ | ۶٬۳۶۵٬۹۱۸ | ۲۸٬۰۰۰٬۰۰۰ |
| ۳۰ درصد | ۸۲٬۱۹۲ | ۲٬۵۰۰٬۰۰۰ | ۶٬۷۷۸٬۹۹۷ | ۳۰٬۰۰۰٬۰۰۰ |
| ۳۲ درصد | ۸۷٬۶۷۱ | ۲٬۶۶۶٬۶۶۷ | ۷٬۱۸۷٬۳۳۷ | ۳۲٬۰۰۰٬۰۰۰ |
مبالغ به تومان و برای سرمایهٔ ۱۰۰ میلیون تومانی است. بازدههای جدول فقط نمونهاند و بازده واقعی صندوقها هر ماه تغییر میکند. بازده بهروز هر صندوق را میتوانید از سایت خود صندوق یا سامانهٔ فیپیران ببینید و همان عدد را در ابزار وارد کنید.
بازده اعلامی صندوقها را چطور بخوانیم؟
صندوقها معمولا چند عدد بازده منتشر میکنند: بازده هفتروزه، یکماهه، سهماهه، ششماهه و یکساله، و گاهی همهٔ اینها را به صورت سالانهشده هم نشان میدهند. بازده سالانهشده یعنی بازده یک دورهٔ کوتاه به یک سال تعمیم داده شده است. مثلا اگر صندوقی در یک ماه گذشته ۲٫۲ درصد بازده داشته، بازده سالانهشدهٔ آن حدود ۳۰ درصد اعلام میشود. این عدد پیشبینی آینده نیست؛ فقط میگوید اگر روند همان یک ماه ادامه پیدا کند، نتیجهٔ یک سال چه میشود. بازدههای کوتاهمدت مثل هفتروزه نوسان بیشتری دارند و گاهی یک اتفاق کوچک مثل سررسید یک ورقه آنها را بالا یا پایین میبرد.
برای انتخاب صندوق، بازده یکساله و سهماهه معیارهای قابلاعتمادتری هستند. اگر صندوقی بازده هفتروزهٔ خیلی بالاتر از بقیه نشان میدهد ولی بازده یکسالهاش معمولی است، احتمالا یک اتفاق مقطعی باعث آن عدد شده است. همچنین به حجم صندوق نگاه کنید؛ صندوقهای خیلی کوچک ممکن است با ورود یا خروج یک سرمایهگذار بزرگ نوسان بیشتری داشته باشند. کارمزدهای صندوق از بازده اعلامی کم شدهاند، پس لازم نیست جداگانه کم کنید، اما کارمزد خرید و فروش صندوقهای قابل معامله در کارگزاری جداگانه است.
صندوق درآمد ثابت بهتر است یا سپردهٔ بانکی؟
جواب کوتاه این است که برای پولی که ممکن است در چند ماه آینده به آن نیاز پیدا کنید، صندوق درآمد ثابت معمولا گزینهٔ بهتری است و برای پولی که میخواهید با نرخ قطعی و قفلشده برای یک سال نگه دارید، سپردههای بلندمدت بانکی هم رقیب جدی هستند. دلیل اصلی برتری صندوق، نقدشوندگی بدون جریمه است. اگر سپردهٔ بلندمدت را زودتر از موعد بشکنید، بانک سود را با نرخ کمتری دوباره حساب میکند؛ اما واحد صندوق را هر روز کاری میتوانید بفروشید و سود همهٔ روزهای نگهداری را میگیرید. در مقابل، سپرده تضمین اصل پول و نرخ ثابت دارد و پول همان لحظه در دسترس است، در حالی که پول حاصل از فروش واحد صندوق معمولا با یک تا چند روز کاری فاصله به حساب شما میرسد.
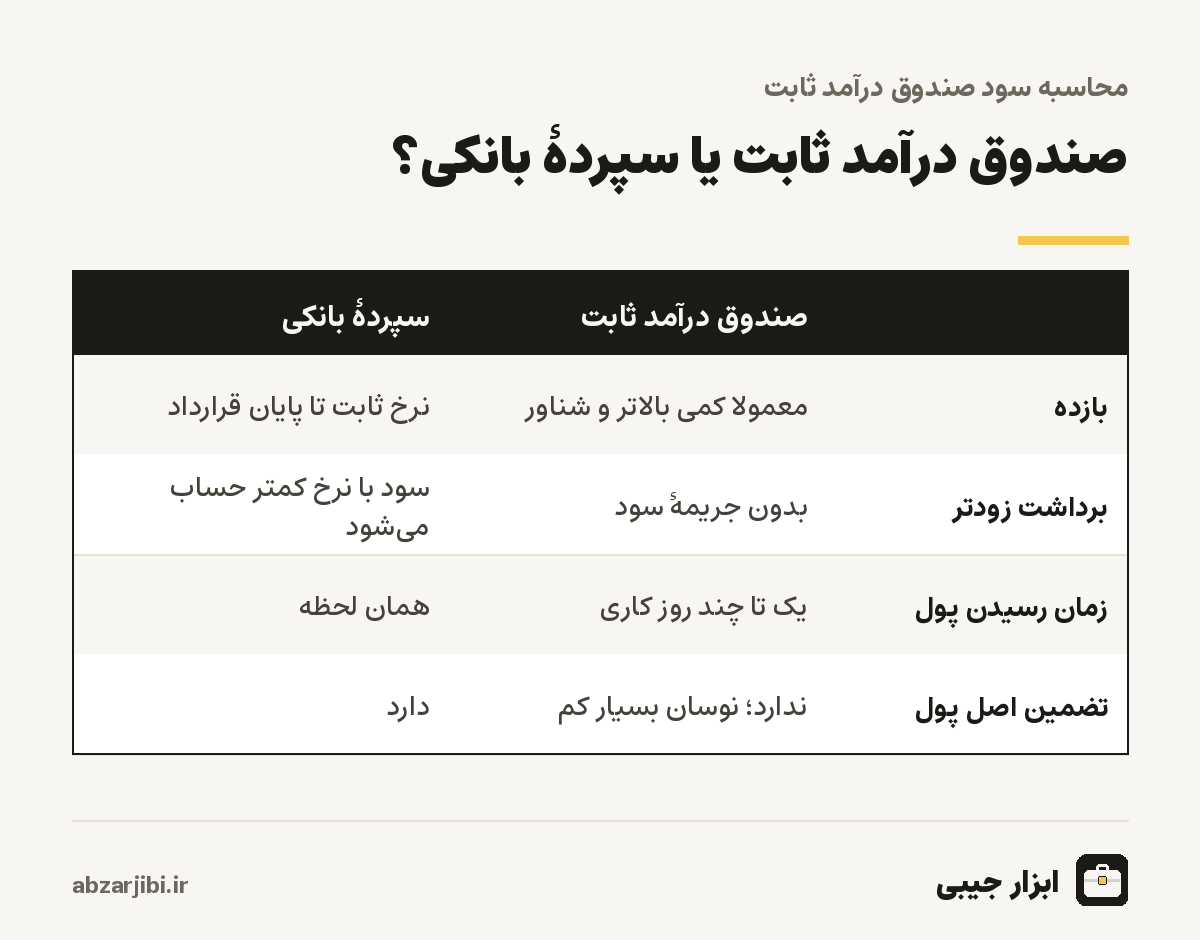
برای مقایسهٔ عددی، فرض کنید صد میلیون تومان دارید و سپردهٔ یکسالهٔ بانک با نرخ ۲۳ درصد و صندوقی با بازده ۳۰ درصد در دسترس است. در یک سال، سپرده ۲۳ میلیون و صندوق حدود ۳۰ میلیون تومان سود میدهد. اگر بعد از چهار ماه به پول نیاز پیدا کنید، صندوق سود همان چهار ماه را کامل میدهد ولی سپرده ممکن است با نرخ کوتاهمدت دوباره حساب شود. البته بازده ۳۰ درصدی صندوق تضمینی نیست و اگر نرخهای بازار پایین بیاید، بازده صندوق هم کم میشود؛ در حالی که نرخ سپرده تا پایان قرارداد ثابت است. برای دیدن سود دقیق سپرده با نرخ بانک خودتان از محاسبه سود سپرده استفاده کنید و دو عدد را کنار هم بگذارید.
صندوق قابل معامله یا صدور و ابطال؟
صندوقهای درآمد ثابت به دو شکل خرید و فروش میشوند. صندوقهای صدور و ابطال را مستقیم از سایت خود صندوق میخرید و هنگام فروش، درخواست ابطال میدهید؛ قیمت خرید و فروش بر اساس ارزش خالص دارایی همان روز است و پول ابطال معمولا ظرف یکی دو روز کاری به حسابتان واریز میشود. صندوقهای قابل معامله یا ETF مثل سهام در بورس معامله میشوند و برای خرید آنها به کد بورسی و حساب کارگزاری نیاز دارید. مزیت این نوع، سرعت بیشتر و نبود فرم و درخواست است، اما قیمت بازار ممکن است کمی با ارزش خالص دارایی فاصله داشته باشد و کارمزد معاملهٔ کارگزاری هم پرداخت میشود.
برای هر دو نوع، ثبتنام در سجام که همان سامانهٔ احراز هویت بازار سرمایه است لازم است. اگر تازهکارید، صندوقهای صدور و ابطالی که سود را ماهانه پرداخت میکنند سادهترین شروع هستند، چون رفتارشان شبیه سپردهٔ بانکی است و هر ماه سود را در حسابتان میبینید. اگر قصد دارید پول را بیش از یک سال نگه دارید و به سود ماهانه نیاز ندارید، صندوقهای رشدی به دلیل ترکیب خودکار سود انتخاب مناسبتری هستند؛ اثر این ترکیب را در افقهای طولانی با محاسبه سود مرکب ببینید.
ریسک صندوق درآمد ثابت؛ آیا ممکن است ضرر کنم؟
صندوق درآمد ثابت کمریسک است، اما بیریسک نیست. مهمترین ریسک آن ریسک نرخ بهره است: وقتی نرخهای سود در اقتصاد بالا میرود، قیمت اوراق بدهیای که صندوق از قبل خریده پایین میآید و ممکن است بازده چند روز یا چند هفته کم یا حتی منفی شود. این اتفاق در سالهای گذشته چند بار رخ داده، اما معمولا کوتاهمدت بوده و صندوقها پس از مدتی به روند عادی برگشتهاند. ریسک دیگر، ریسک نکول اوراق شرکتی است که در صندوقهای معتبر به دلیل تنوع دارایی و ضمانت بیشتر اوراق، پایین است. سود صندوقها هم با کاهش نرخهای بازار کم میشود، پس بازده امسال را برای سالهای آینده قطعی فرض نکنید.
ریسک مهمتری که کمتر دربارهٔ آن صحبت میشود، ریسک تورم است. اگر بازده صندوق ۳۰ درصد و تورم سالانه ۳۵ درصد باشد، قدرت خرید پول شما حدود چهار درصد کم میشود، هرچند موجودی حساب بیشتر شده است. صندوق درآمد ثابت جای خوبی برای نگهداری پول کوتاهمدت و میانمدت است، اما به تنهایی برای حفظ ارزش پول در بلندمدت کافی نیست. اثر تورم روی مبلغ خودتان را با محاسبه ارزش پول و تورم بسنجید.
دو مثال واقعی از کاربرد صندوق درآمد ثابت
مثال اول کسی است که میخواهد پنج ماه دیگر خودرو بخرد و ۴۰۰ میلیون تومان پول آماده دارد. اگر این پول را در حساب جاری نگه دارد، هیچ سودی نمیگیرد. اگر سپردهٔ بلندمدت باز کند، برای برداشت در ماه پنجم احتمالا سودش با نرخ کمتری حساب میشود. اما اگر پول را در صندوق درآمد ثابت رشدی با بازده ۳۰ درصد بگذارد، بعد از پنج ماه حدود ۴۶ میلیون تومان سود گرفته و روز خرید، با درخواست ابطال چند روز زودتر، پول را در حساب خواهد داشت. تنها نکته این است که درخواست ابطال را چند روز کاری قبل از موعد ثبت کند تا تاخیر واریز، معامله را عقب نیندازد.
مثال دوم بازنشستهای است که ۸۰۰ میلیون تومان پسانداز دارد و میخواهد سود آن کمکخرج ماهانهاش باشد. صندوقهای با تقسیم سود ماهانه برای او شبیه یک حقوق دوم عمل میکنند؛ با بازده ۲۸ درصد، ماهانه حدود ۱۸٫۷ میلیون تومان سود به حسابش واریز میشود. چون این سود ثابت نیست و با نرخهای بازار بالا و پایین میرود، بهتر است بودجهٔ ماهانه را با عددی کمی کمتر از سود فعلی ببندد و مازاد ماههای خوب را کنار بگذارد تا ماههایی که سود پایینتر است، کمبود نداشته باشد. تقسیم پول بین دو صندوق از دو شرکت مدیریت مختلف هم ریسک وابستگی به یک مدیر را کم میکند.
مالیات و کارمزد صندوقها
درآمد صندوقهای سرمایهگذاری و سودی که به سرمایهگذاران پرداخت میکنند، بر اساس قانون توسعهٔ ابزارها و نهادهای مالی جدید از مالیات معاف است و سرمایهگذار حقیقی بابت سود صندوق مالیاتی نمیپردازد. کارمزدهای مدیریت، متولی و حسابرس صندوق هر روز از دارایی صندوق کم میشود و در بازده اعلامی لحاظ شده است. کارمزد صدور و ابطال در بیشتر صندوقهای درآمد ثابت ناچیز است یا وجود ندارد، اما بعضی صندوقها برای ابطال در روزهای اول پس از خرید جریمهای در نظر میگیرند تا از ورود و خروجهای خیلی کوتاهمدت جلوگیری کنند. این شرط را در امیدنامهٔ صندوق یا سایت آن بخوانید.
چطور از این ابزار برای تصمیمگیری استفاده کنیم؟
ابتدا بازده یکسالهٔ دو یا سه صندوق مورد نظر را از سایتشان یا فیپیران پیدا کنید و هر کدام را با مبلغ و مدت خودتان در ابزار وارد کنید. سپس نرخ سپردهٔ بانک خودتان را هم در ابزار سود سپرده حساب کنید. حالا سه یا چهار عدد دارید که با یک مبنا مقایسهپذیرند. اگر تفاوت سود صندوق و سپرده کم است و به نرخ قطعی اهمیت میدهید، سپرده انتخاب منطقی است. اگر تفاوت قابلتوجه است یا ممکن است زودتر به پول نیاز پیدا کنید، صندوق برتری دارد. برای هدفهای مشخص مثل جمع کردن پیشپرداخت خانه، از محاسبه پسانداز ماهانه استفاده کنید و بازده صندوق را به عنوان نرخ سود وارد کنید تا ببینید ماهی چقدر باید سرمایهگذاری کنید. برای محاسبهٔ درصد تغییر قیمت واحد صندوق بین دو تاریخ هم محاسبه درصد تغییر کار را ساده میکند. اگر میخواهید ابزارهای دیگری مثل محاسبهٔ وام یا مالیات را هم ببینید، به فهرست محاسبهگرهای مالی و بانکی سر بزنید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی