فهرست مطالب
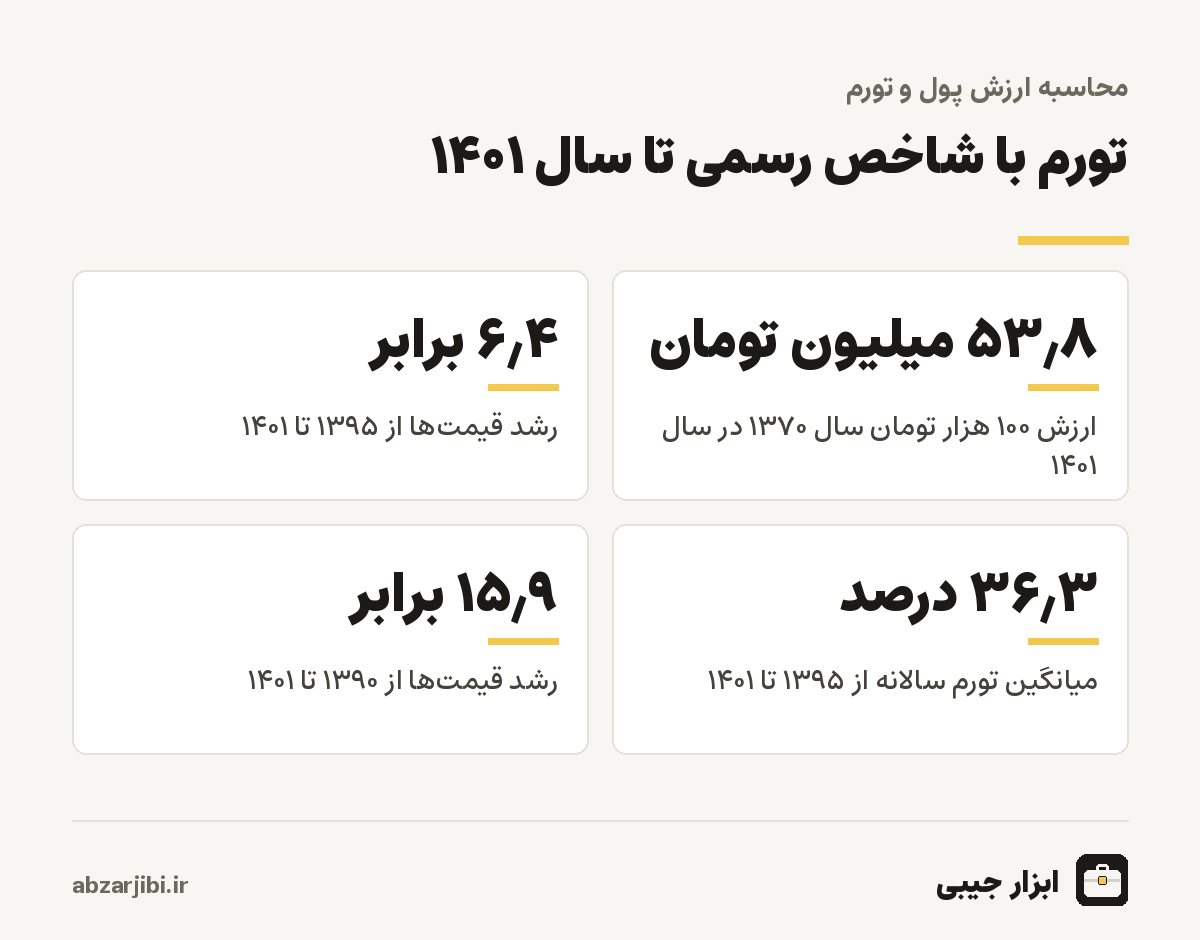
محاسبه ارزش پول با تورم نشان میدهد پولی که سالها پیش داشتید یا قیمتی که آن زمان پرداخت میشد، امروز معادل چه مبلغی است. در ابزار بالا مبلغ، سال مبدأ و سال مقصد را انتخاب کنید تا ارزش معادل، ضریب رشد قیمتها، تورم تجمعی و میانگین تورم سالانه در این فاصله نمایش داده شود. محاسبه بر اساس شاخص بهای کالاها و خدمات مصرفی انجام میشود که بانک مرکزی منتشر میکند. برای مثال، صد هزار تومان سال ۱۳۷۰ در سال ۱۴۰۱ معادل حدود ۵۳٫۸ میلیون تومان بود و قیمتها از ۱۳۹۵ تا ۱۴۰۱ حدود ۶٫۴ برابر شدند. ادامهٔ صفحه توضیح میدهد این اعداد از کجا میآیند، نرخهای مختلف تورم چه معنایی دارند و چطور از این محاسبه برای تصمیمهای واقعی استفاده کنید.
راهنمای استفاده از محاسبه ارزش پول و تورم
- مبلغ را وارد کنید (به همان واحد پولی رایج آن سال؛ ریال یا تومان).
- سال مبدأ و سال مقصد را انتخاب کنید.
- ارزش معادل، نرخ تورم تجمعی و میانگین تورم سالانه نمایش داده میشود.
محاسبه ارزش پول با تورم چطور انجام میشود؟
شاخص بهای کالاها و خدمات مصرفی عددی است که نشان میدهد قیمت سبدی از کالاها و خدمات رایج خانوار در هر سال نسبت به یک سال پایه چقدر است. در شاخصی که ابزار استفاده میکند، سال ۱۳۹۵ پایه است و شاخص آن ۱۰۰ در نظر گرفته شده. اگر شاخص سالی ۶۴۰ باشد، یعنی قیمت آن سبد در آن سال ۶٫۴ برابر سال پایه است. برای محاسبهٔ ارزش پول، کافی است مبلغ را در شاخص سال مقصد ضرب و بر شاخص سال مبدأ تقسیم کنید. نسبت دو شاخص همان ضریبی است که قیمتها در این فاصله چند برابر شدهاند و ابزار آن را با عنوان «چند برابر» نشان میدهد.
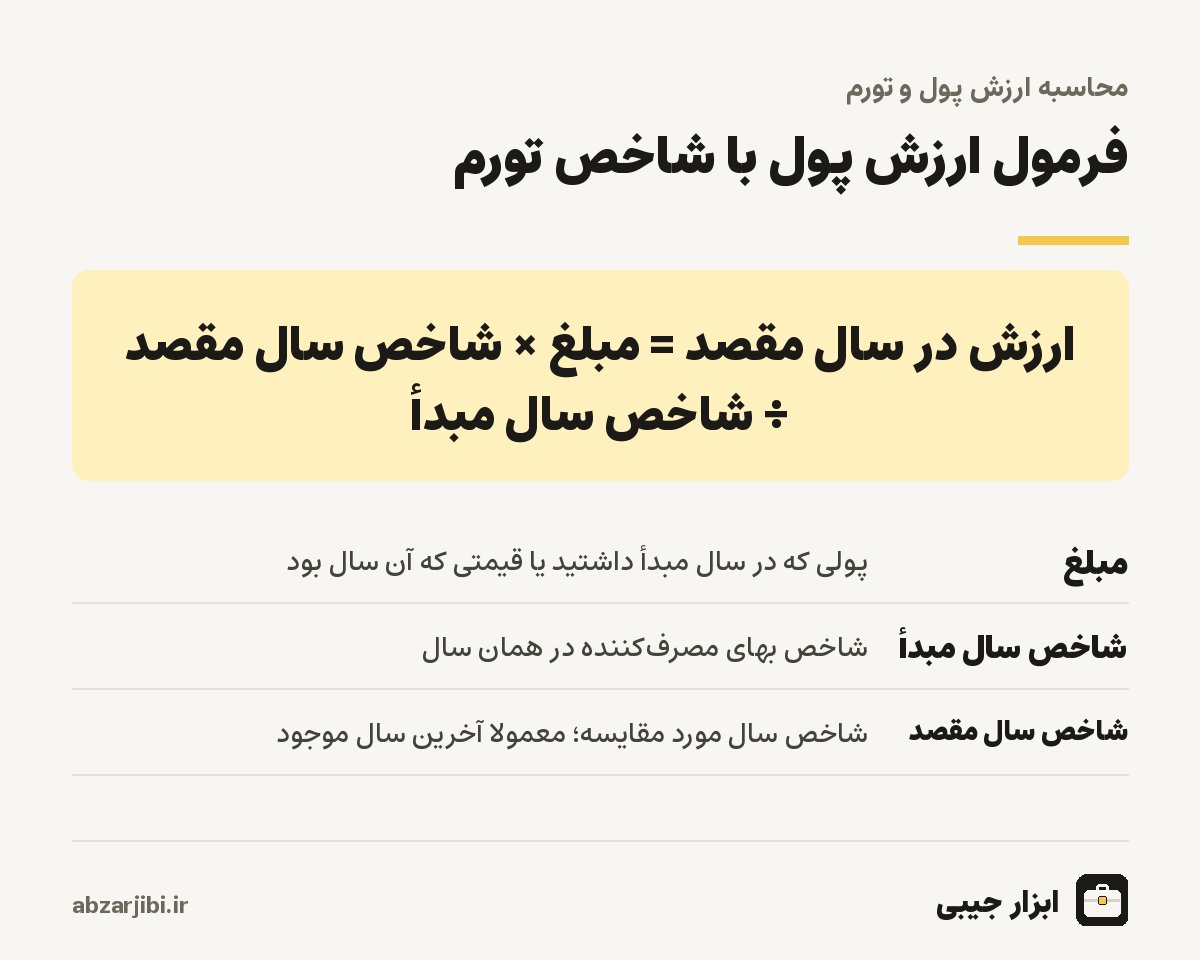
ابزار علاوه بر ارزش معادل، دو عدد دیگر هم نشان میدهد. تورم تجمعی، درصد افزایش کل قیمتها در این فاصله است؛ اگر قیمتها ۶٫۴ برابر شده باشند، تورم تجمعی ۵۴۰ درصد است. میانگین تورم سالانه هم نرخی است که اگر هر سال بهطور یکسان تکرار میشد، همین تورم تجمعی را میساخت. این میانگین مرکب است، نه حسابی؛ یعنی از جمع نرخهای سالانه تقسیم بر تعداد سالها کمی کمتر است و تصویر دقیقتری از سرعت واقعی کاهش ارزش پول میدهد.
جدول ارزش پول در چند بازهٔ رایج
جدول زیر ضریب رشد قیمتها و میانگین تورم سالانه را برای چند بازهٔ زمانی با شاخص رسمی تا سال ۱۴۰۱ نشان میدهد. ستون آخر میگوید یک میلیون تومان سال مبدأ در سال ۱۴۰۱ چقدر ارزش داشت.
| بازه | ضریب رشد قیمتها | میانگین تورم سالانه | ارزش یک میلیون تومان در ۱۴۰۱ |
|---|---|---|---|
| ۱۳۷۰ تا ۱۴۰۱ | ۵۳۸ برابر | ۲۲٫۵ درصد | حدود ۵۳۸ میلیون |
| ۱۳۸۰ تا ۱۴۰۱ | ۶۷٫۹ برابر | ۲۲٫۲ درصد | حدود ۶۷٫۹ میلیون |
| ۱۳۹۰ تا ۱۴۰۱ | ۱۵٫۹ برابر | ۲۸٫۶ درصد | حدود ۱۵٫۹ میلیون |
| ۱۳۹۵ تا ۱۴۰۱ | ۶٫۴ برابر | ۳۶٫۳ درصد | حدود ۶٫۴ میلیون |
| ۱۴۰۰ تا ۱۴۰۱ | ۱٫۴۶ برابر | ۴۶٫۵ درصد | حدود ۱٫۴۶ میلیون |
این جدول یک الگوی روشن را نشان میدهد: سرعت تورم در دهههای اخیر ثابت نبوده و در سالهای پایانی بازه بهطور محسوسی بالا رفته است. میانگین تورم سیساله حدود ۲۲ درصد است، اما میانگین سالهای ۱۳۹۵ تا ۱۴۰۱ از ۳۶ درصد گذشته است.
دربارهٔ دادههای سالهای اخیر
شاخصی که ابزار تا سال ۱۴۰۱ استفاده میکند، همان شاخصی است که بانک مرکزی برای محاسبات رسمی مثل مهریه اعلام کرده است. برای سالهای ۱۴۰۲ تا ۱۴۰۴، شاخص از منابع ثانویه گردآوری شده و تا وقتی با اعلام رسمی تطبیق داده نشود، موقت است. ابزار در این حالت هشدار نمایش میدهد. اگر محاسبهٔ شما به این سالها مربوط است و برای کار رسمی یا حقوقی لازم دارید، شاخص اعلامی مرجع رسمی را ملاک قرار دهید و عدد ابزار را تخمین بدانید. برای کارهای شخصی مثل سنجیدن حقوق یا پسانداز، همین تخمین معمولا کافی است.
انواع نرخ تورم؛ نقطهبهنقطه، سالانه و ماهانه
در اخبار سه نوع نرخ تورم شنیده میشود که معنای متفاوتی دارند و قاطی کردنشان باعث سوءبرداشت میشود. تورم ماهانه، تغییر قیمتها در یک ماه نسبت به ماه قبل است و برای دیدن روندهای کوتاهمدت به کار میرود. تورم نقطهبهنقطه، قیمتهای یک ماه را با همان ماه سال قبل مقایسه میکند؛ مثلا مهر امسال با مهر پارسال. این نرخ به تغییرات اخیر حساس است و زودتر از بقیه شتاب گرفتن یا کند شدن تورم را نشان میدهد. تورم سالانه یا دوازدهماهه، میانگین شاخص دوازده ماه اخیر را با میانگین دوازده ماه قبل از آن مقایسه میکند و نرمتر است.
وقتی تورم در حال افزایش است، نرخ نقطهبهنقطه معمولا بالاتر از نرخ سالانه است و وقتی در حال کاهش است، برعکس. شاخص سالانهای که ابزار استفاده میکند، به مفهوم تورم سالانه نزدیک است. برای محاسبههای بلندمدت، مثل ارزش پول در ده سال، تفاوت این نرخها اهمیت زیادی ندارد؛ اما برای تصمیمهای کوتاهمدت، مثلا مذاکرهٔ افزایش حقوق امسال، بهتر است به نرخ نقطهبهنقطهٔ اخیر هم نگاه کنید.
چرا تورم من با تورم رسمی فرق دارد؟
شاخص رسمی تورم بر اساس سبد مصرفی یک خانوار متوسط ساخته شده و وزن هر کالا در آن، سهم آن در هزینهٔ این خانوار متوسط است. اما هیچ خانوادهای دقیقا متوسط نیست. خانوادهای که بخش بزرگی از درآمدش صرف اجاره میشود، در سالهایی که اجاره سریعتر از بقیهٔ قیمتها بالا رفته، تورمی بیشتر از عدد رسمی تجربه کرده است. خانوادهای که بیشتر هزینهاش خوراکی است، در سالهای جهش قیمت مواد غذایی همین وضع را دارد. به همین دلیل مرکز آمار تورم دهکهای مختلف درآمدی را هم جداگانه منتشر میکند و معمولا تورم دهکهای پایینتر در دورههای جهش قیمت خوراکی بالاتر است.
برای اینکه تورم شخصی خودتان را تخمین بزنید، چند هزینهٔ اصلی خانواده مثل اجاره، خوراک ماهانه، شهریه و حملونقل را برای دو سال مقایسه کنید و با محاسبه درصد تغییر درصد افزایش هر کدام را پیدا کنید. میانگین وزنی این درصدها، که وزن هر کدام سهمش در هزینهٔ کل است، تورم واقعی خانوادهٔ شماست.
آیا حقوقم از تورم عقب مانده است؟
یکی از کاربردهای مهم این ابزار، سنجیدن حقوق با تورم است. حقوق چند سال پیش خود را در ابزار وارد کنید و سال مقصد را سال جاری بگذارید. عددی که به دست میآید، حقوقی است که امروز باید بگیرید تا قدرت خریدتان همان قدرت خرید آن سال باشد. مثلا کسی که در ۱۳۹۵ دو میلیون تومان حقوق میگرفت، برای حفظ همان قدرت خرید در ۱۴۰۱ باید حدود ۱۲٫۸ میلیون تومان میگرفت. اگر حقوق واقعیاش در ۱۴۰۱ کمتر از این عدد بود، قدرت خریدش کم شده است.
این عدد استدلال مستندی برای مذاکرهٔ حقوق است. بهجای گفتن «زندگی گران شده»، میتوانید نشان دهید حقوق شما در چند سال اخیر چند درصد از تورم عقب مانده است. البته کارفرما ممکن است استدلال کند که شرایط بازار یا عملکرد شرکت اجازهٔ جبران کامل نمیدهد، اما داشتن عدد دقیق، گفتوگو را از حدس و گمان به سمت واقعیت میبرد. برای محاسبهٔ مالیات حقوق پیشنهادی، محاسبه مالیات حقوق را ببینید.
تورم و پسانداز؛ نرخ سود واقعی
پساندازی که سودش کمتر از تورم است، از نظر قدرت خرید کوچکتر میشود، حتی اگر عدد موجودی بالا برود. نرخ سود واقعی تقریبا برابر است با نسبت یک بهاضافهٔ نرخ سود اسمی به یک بهاضافهٔ نرخ تورم، منهای یک. اگر سپردهای ۲۳ درصد سود بدهد و تورم ۳۶ درصد باشد، نرخ سود واقعی حدود منفی ۹٫۶ درصد است؛ یعنی هر سال تقریبا یکدهم قدرت خرید پسانداز از بین میرود. این محاسبه نشان میدهد چرا در ایران مردم دنبال داراییهایی مثل طلا، ارز، مسکن و خودرو برای حفظ ارزش پول میروند، هرچند این داراییها ریسک و نوسان خودشان را دارند.
برای سنجیدن سود اسمی پسانداز خود، محاسبه سود سپرده و محاسبه سود مرکب را ببینید و نتیجه را با تورم مقایسه کنید. هدف واقعبینانه برای بسیاری از خانوادهها نه ثروتمند شدن، بلکه نزدیک نگه داشتن نرخ سود واقعی به صفر است؛ یعنی دستکم پسانداز از تورم عقب نماند.
تورم و وام؛ چرا بدهی در تورم سبکتر میشود
روی دیگر سکهٔ تورم، اثر آن بر بدهی است. وقتی وامی با قسط ثابت میگیرید، ارزش واقعی قسطها در طول زمان کم میشود، چون درآمد اسمی شما و قیمتها بالا میروند ولی قسط ثابت میماند. قسط ده میلیونی که امروز سنگین به نظر میرسد، اگر تورم سالانه ۳۰ درصد باشد و حقوق شما هم به همین نسبت بالا برود، سه سال بعد به نسبت درآمدتان کمتر از نصف امروز است. به همین دلیل در اقتصادهای تورمی، وام با نرخ سود کمتر از تورم در عمل برای وامگیرنده ارزان است. البته این فقط وقتی درست است که درآمد شما همپای تورم بالا برود؛ اگر حقوق ثابت بماند، قسط همانقدر سنگین باقی میماند. قسط و سود کل وام را با محاسبه اقساط وام ببینید.
مهریه، اجاره و قراردادهای بلندمدت
شاخص تورم در چند حوزهٔ حقوقی هم کاربرد رسمی دارد. شناختهشدهترین کاربرد، مهریهٔ وجه رایج است که طبق قانون، به نرخ روز و بر اساس شاخص بانک مرکزی محاسبه میشود. برای این محاسبه از ابزار ویژهٔ محاسبه مهریه به نرخ روز استفاده کنید که فرمول رسمی را دقیقا اجرا میکند. در قراردادهای اجاره و پیمانکاری بلندمدت هم گاهی بندی برای تعدیل مبلغ بر اساس شاخص تورم گذاشته میشود؛ اگر چنین قراردادی مینویسید، سال پایه و منبع شاخص را صریح مشخص کنید تا بعدا اختلافی پیش نیاید.
ارزش پول در گذشتههای دور
یکی از کاربردهای سرگرمکنندهٔ ابزار، دیدن قیمتهای قدیمی به پول امروز است. شاخص بانک مرکزی از دههٔ ۱۳۱۰ خورشیدی موجود است و میتوانید ببینید حقوق پدربزرگتان در دههٔ چهل یا قیمت یک خانه در دههٔ پنجاه امروز چه معنایی دارد. فقط به یاد داشته باشید که در دهههای دور، سبد مصرفی خانوار بسیار متفاوت بوده و بسیاری از کالاهای امروز وجود نداشتهاند. مقایسههای چنددههای تصویر کلی از کاهش ارزش پول میدهند، اما برای مقایسهٔ دقیق سطح زندگی کافی نیستند. همچنین دقت کنید که در اسناد قدیمی ممکن است مبالغ به ریال یا تومان باشد؛ با تبدیل ریال به تومان واحد را یکی کنید.
اشتباههای رایج در محاسبهٔ تورم
اشتباه اول، جمع زدن نرخهای تورم سالانه است. اگر تورم دو سال پشت سر هم ۴۰ درصد باشد، قیمتها ۸۰ درصد بالا نرفتهاند، بلکه ۹۶ درصد؛ چون تورم سال دوم روی قیمتهایی اعمال شده که سال اول ۴۰ درصد بالا رفته بودند. برای همین ابزار بهجای جمع، از نسبت شاخصها استفاده میکند که اثر مرکب را خودبهخود در خود دارد. اشتباه دوم، استفاده از نرخ تورم یک ماه یا یک خبر برای محاسبههای چندساله است. تورم هر سال متفاوت است و تنها راه دقیق، استفاده از شاخص سالبهسال است.
اشتباه سوم، مقایسهٔ دو عدد از دو سال بدون تبدیل به یک مبناست. وقتی کسی میگوید «ده سال پیش این خانه را صد میلیون خریدم و امروز ده میلیارد میارزد، پس صد برابر سود کردهام»، باید پیش از نتیجهگیری، صد میلیون آن سال را با تورم به پول امروز تبدیل کند. سود واقعی، فاصلهٔ ارزش امروز ملک با ارزش تورمیشدهٔ پول خرید است. اشتباه چهارم هم استفاده از عدد ابزار برای سالهای موقت در کارهای رسمی است که بالاتر توضیح دادیم.
سال پایه یعنی چه و چرا عوض میشود؟
شاخص تورم همیشه نسبت به یک سال پایه بیان میشود که شاخص آن ۱۰۰ فرض شده است. بانک مرکزی و مرکز آمار هر چند سال یک بار سال پایه را عوض میکنند تا سبد کالاها و وزنها با الگوی مصرف تازهٔ خانوارها همخوان شود؛ مثلا سهم هزینهٔ ارتباطات و اینترنت امروز خیلی بیشتر از بیست سال پیش است. تغییر سال پایه نسبت شاخصها را تقریبا ثابت نگه میدارد، پس در محاسبهٔ ارزش پول اثری ندارد. فقط اگر شاخصی را از یک منبع و شاخص سال دیگری را از منبع دیگر با سال پایهٔ متفاوت برداشتهاید، نمیتوانید مستقیم آنها را بر هم تقسیم کنید. ابزار بالا همهٔ سالها را روی یک پایه یعنی ۱۳۹۵ آورده است.
امروز بخرم یا بعدا؟
در اقتصاد تورمی، این پرسش برای بسیاری از خریدها مطرح است. اگر کالایی را واقعا لازم دارید و پولش را دارید، صبر کردن معمولا آن را گرانتر میکند، مگر اینکه پول در این فاصله سودی بیشتر از سرعت افزایش قیمت همان کالا بگیرد. اما این منطق نباید به خرید هیجانی یا انبار کردن کالاهایی که لازم ندارید منجر شود. خرید زودتر کالای غیرضروری، پولی را خرج میکند که میتوانست در داراییای با حفظ ارزش بهتر بماند.
قانون ۷۰؛ تورم چقدر طول میکشد پول را نصف کند؟
یک میانبر ذهنی ساده برای حس کردن سرعت تورم، قانون ۷۰ است: عدد ۷۰ را بر نرخ تورم سالانه تقسیم کنید تا بفهمید تقریبا چند سال طول میکشد قیمتها دو برابر شوند، یا به عبارت دیگر، قدرت خرید پول نصف شود. با تورم ۳۵ درصد، این زمان حدود دو سال است. یعنی پولی که بدون سود در خانه یا حساب جاری بماند، هر دو سال نیمی از ارزش خود را از دست میدهد. این قانون برای نرخهای بالا کمی خطا دارد، اما برای یک تخمین سریع کافی است و کمک میکند تصمیم دربارهٔ نگهداری پول نقد را جدیتر بگیرید. اگر میخواهید هدف پسانداز را با تورم آینده تنظیم کنید، محاسبه پسانداز ماهانه را با هدفی که با همین منطق بزرگ شده امتحان کنید. فهرست کامل ابزارهای پول و بانک هم در محاسبهگرهای مالی و بانکی در دسترس است.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی