فهرست مطالب
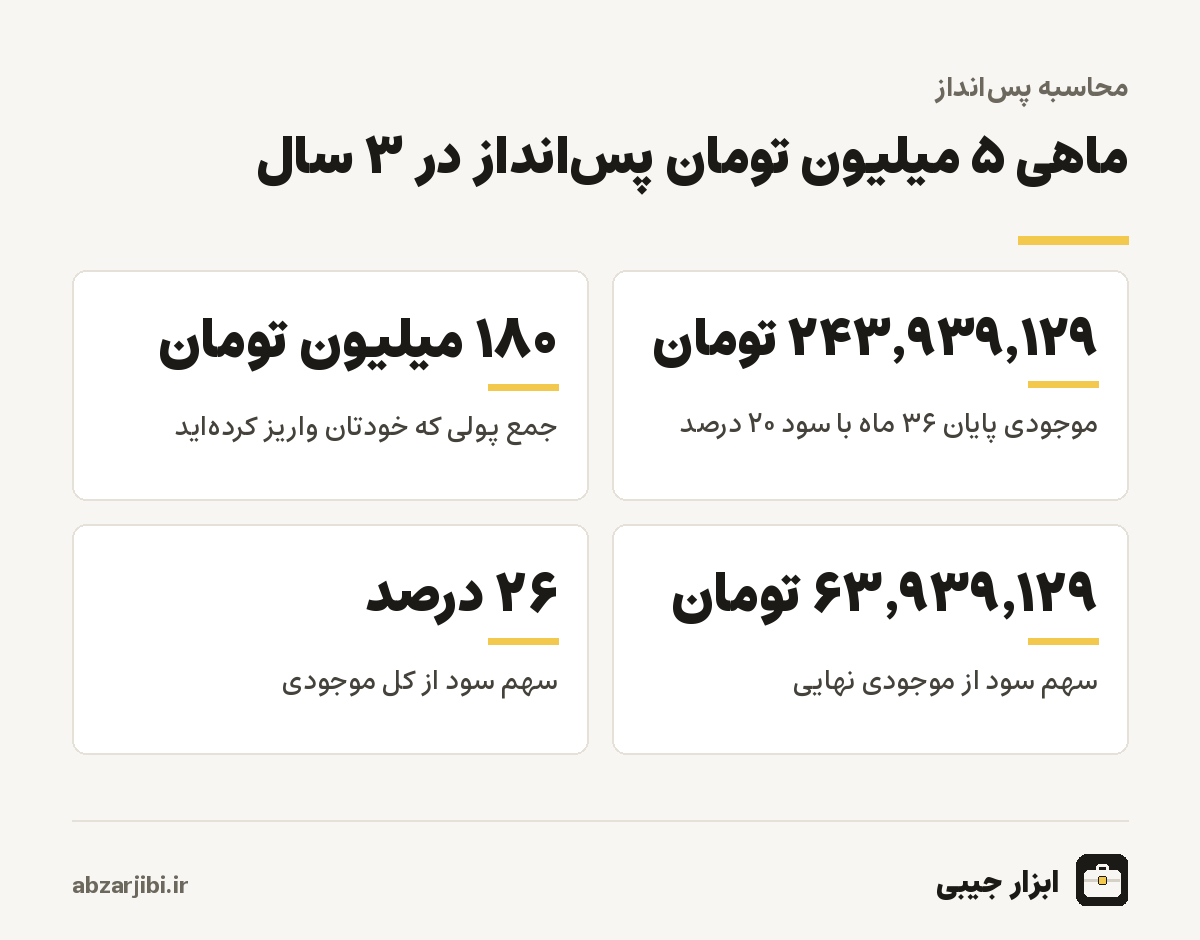
محاسبه پسانداز ماهانه به دو سؤال جواب میدهد که تقریبا هر کسی یک بار از خودش پرسیده: «اگر هر ماه این مبلغ را کنار بگذارم، چند وقت دیگر به چه رقمی میرسم؟» و «برای رسیدن به فلان مبلغ تا فلان تاریخ، ماهی چقدر باید کنار بگذارم؟». ابزار بالا هر دو حالت را دارد. در حالت اول مبلغ پسانداز ماهانه، نرخ سود و مدت را وارد میکنید و موجودی پایان دوره را میبینید؛ در حالت دوم مبلغ هدف را میدهید و ابزار میگوید ماهی چقدر لازم است. مثلا اگر ماهی ۵ میلیون تومان در جایی با سود ۲۰ درصد بگذارید، بعد از سه سال حدود ۲۴۳٫۹ میلیون تومان دارید که ۶۴ میلیون آن سود است. ادامهٔ صفحه کمک میکند این عدد را به یک برنامهٔ واقعی تبدیل کنید که با حقوق و خرجهای شما جور دربیاید.
راهنمای استفاده از محاسبه پسانداز
- حالت محاسبه را انتخاب کنید.
- در حالت اول مبلغ پسانداز ماهانه و در حالت دوم مبلغ هدف را وارد کنید.
- نرخ سود سالانهٔ سپرده یا صندوق و مدت را به ماه بنویسید.
- نتیجه بههمراه سهم سود و سهم واریزهای شما نمایش داده میشود.
محاسبه پسانداز ماهانه چطور انجام میشود؟
ابزار فرض میکند پسانداز هر ماه در پایان همان ماه به حساب میرود و سود حساب به صورت ماهانه به موجودی اضافه میشود. یعنی واریز ماه اول ۳۵ ماه سود میگیرد، واریز ماه دوم ۳۴ ماه و واریز آخر اصلا سود نمیگیرد. جمع همهٔ این واریزها و سودهایشان همان موجودی پایان دوره است. در حالت هدف، ابزار همین رابطه را برعکس حل میکند: مبلغ هدف را میگیرد، ارزش آیندهٔ سرمایهٔ اولیه را اگر داشته باشید از آن کم میکند و باقیمانده را بر ضریب رشد واریزها تقسیم میکند تا پسانداز ماهانهٔ لازم به دست بیاید. اگر سرمایهٔ اولیه به تنهایی و با سودش به هدف برسد، ابزار میگوید نیازی به پسانداز ماهانه ندارید.
دو عدد دیگری که ابزار نمایش میدهد، جمع واریزهای شما و سهم سود است. این دو عدد را جدی بگیرید، چون نشان میدهند چقدر از نتیجه حاصل زحمت خودتان و چقدر حاصل زمان و سود است. در دورههای کوتاه مثل یک سال، سهم سود کوچک است و تقریبا همهچیز به نظم شما بستگی دارد. در دورههای پنجساله و بیشتر، سهم سود آنقدر بزرگ میشود که گاهی از نصف موجودی میگذرد. اگر میخواهید این اثر را در افقهای طولانیتر و با سرمایهٔ اولیه ببینید، محاسبه سود مرکب جدول سالبهسال کاملتری میدهد.
جدول پسانداز ماهانه؛ هر مبلغ بعد از ۱، ۳ و ۵ سال
جدول زیر برای کسانی است که هنوز هدف مشخصی ندارند و فقط میخواهند بدانند مبلغی که از پس آن برمیآیند، در چند سال به کجا میرسد. همهٔ اعداد با فرض سود سالانهٔ ۲۰ درصد و ترکیب ماهانه حساب شدهاند؛ سودی که امروز در سپردههای بلندمدت و صندوقهای درآمد ثابت دور از دسترس نیست، اما تضمینی هم برای ثابت ماندنش وجود ندارد.
| پسانداز ماهانه | بعد از ۱۲ ماه | بعد از ۳۶ ماه | بعد از ۶۰ ماه |
|---|---|---|---|
| ۱ میلیون تومان | ۱۳٬۱۶۳٬۴۶۵ | ۴۸٬۷۸۷٬۸۲۶ | ۱۰۱٬۷۵۸٬۲۰۸ |
| ۲ میلیون تومان | ۲۶٬۳۲۶٬۹۳۰ | ۹۷٬۵۷۵٬۶۵۱ | ۲۰۳٬۵۱۶٬۴۱۷ |
| ۵ میلیون تومان | ۶۵٬۸۱۷٬۳۲۵ | ۲۴۳٬۹۳۹٬۱۲۹ | ۵۰۸٬۷۹۱٬۰۴۲ |
| ۱۰ میلیون تومان | ۱۳۱٬۶۳۴٬۶۵۱ | ۴۸۷٬۸۷۸٬۲۵۷ | ۱٬۰۱۷٬۵۸۲٬۰۸۴ |
به ستون آخر دقت کنید. کسی که ماهی یک میلیون تومان کنار میگذارد، در پنج سال ۶۰ میلیون تومان واریز کرده، اما بیش از ۱۰۱ میلیون تومان موجودی دارد. یعنی سود از کل پولی که خودش گذاشته بیشتر شده است. این همان جایی است که پسانداز کم ولی منظم، از پساندازهای بزرگ ولی گاهبهگاه جلو میزند.
برای رسیدن به هدف ماهی چقدر کنار بگذارم؟
حالت هدف ابزار برای وقتی است که میدانید چه میخواهید: پیشپرداخت رهن، خرید خودرو، هزینهٔ عروسی، شهریهٔ دانشگاه یا یک سفر. در جدول پایین چند هدف رایج با پسانداز ماهانهٔ لازم در دو حالت آمده است؛ یک بار با فرض اینکه پول در جای بدون سود مثل حساب جاری میماند و یک بار با سود ۲۰ درصد. ستون آخر نشان میدهد اگر از همین امروز ۵۰ میلیون تومان سرمایهٔ اولیه داشته باشید، پسانداز ماهانه تا کجا پایین میآید.
| هدف | مدت | بدون سود | با سود ۲۰ درصد | با ۵۰ میلیون سرمایهٔ اولیه |
|---|---|---|---|---|
| ۱۰۰ میلیون تومان | ۱۲ ماه | ۸٬۳۳۳٬۳۳۳ | ۷٬۵۹۶٬۷۸۴ | ۲٬۹۶۵٬۰۵۹ |
| ۱۰۰ میلیون تومان | ۲۴ ماه | ۴٬۱۶۶٬۶۶۷ | ۳٬۴۲۲٬۹۱۴ | ۸۷۸٬۱۲۳ |
| ۳۰۰ میلیون تومان | ۲۴ ماه | ۱۲٬۵۰۰٬۰۰۰ | ۱۰٬۲۶۸٬۷۴۱ | ۷٬۷۲۳٬۹۵۱ |
| ۵۰۰ میلیون تومان | ۳۶ ماه | ۱۳٬۸۸۸٬۸۸۹ | ۱۰٬۲۴۸٬۴۵۸ | ۸٬۳۹۰٬۲۷۹ |
| ۱ میلیارد تومان | ۶۰ ماه | ۱۶٬۶۶۶٬۶۶۷ | ۹٬۸۲۷٬۲۱۷ | ۸٬۵۰۲٬۵۲۳ |
مبالغ پسانداز ماهانه به تومان است. ردیف آخر جالب است: برای جمع کردن یک میلیارد تومان در پنج سال، سود بانکی تقریبا هفت میلیون تومان از بار ماهانهٔ شما برمیدارد. یعنی گذاشتن پسانداز در جای سوددار به اندازهٔ خود پسانداز کردن اهمیت دارد. جای مناسب برای این پول را بعدتر توضیح میدهیم.
مسئلهٔ تورم؛ هدف امروز، قیمت فردا
مهمترین اشتباهی که در برنامههای پسانداز ایرانی دیده میشود، ثابت فرض کردن قیمت هدف است. خودرویی که امروز ۸۰۰ میلیون تومان قیمت دارد، دو سال دیگر به احتمال زیاد خیلی گرانتر است و اگر برنامهٔ پسانداز را با قیمت امروز بسازید، روز موعود با پولی روبهرو میشوید که دیگر کافی نیست. راه حل ساده این است که قیمت هدف را با یک نرخ تورم محتاطانه به تاریخ رسیدن ببرید و همان عدد را در ابزار وارد کنید. مثلا اگر تورم سالانهٔ قیمت آن کالا را ۳۰ درصد فرض کنید، هدف ۸۰۰ میلیونی امروز، دو سال بعد حدود ۱٫۳۵ میلیارد تومان خواهد بود. برای اینکه این تبدیل را دقیقتر انجام دهید، از محاسبه ارزش پول و تورم کمک بگیرید.
راه دوم، بازبینی دورهای است. هر شش ماه یک بار قیمت روز هدف را بررسی کنید، آن را در ابزار بگذارید و ببینید پسانداز ماهانه چقدر باید بالا برود. معمولا حقوق هم در همین فاصله کمی زیاد شده و میتوانید بخشی از افزایش حقوق را مستقیما به پسانداز اضافه کنید، قبل از اینکه به خرج روزمره عادت کند. این کار در عمل از هر فرمول پیچیدهای کارسازتر است.
مثال کامل: پسانداز برای پیشپرداخت رهن
یک زوج جوان را در نظر بگیرید که امروز ۵۰ میلیون تومان پسانداز دارند و میخواهند دو سال دیگر خانهای را با ۳۰۰ میلیون تومان پیشپرداخت رهن کنند. اگر پولشان را در صندوقی با سود ۲۰ درصد بگذارند و قیمتها ثابت بماند، ابزار در حالت هدف نشان میدهد ماهی حدود ۷٫۷ میلیون تومان کافی است. اما بازار اجاره در دو سال ثابت نمیماند. اگر فرض کنند مبلغ رهن خانهای مشابه سالی ۲۵ درصد بالا میرود، هدف واقعی دو سال بعد حدود ۴۶۸٫۸ میلیون تومان است و پسانداز ماهانهٔ لازم به حدود ۱۳٫۵ میلیون تومان میرسد؛ تقریبا دو برابر عدد اول. این تفاوت همان چیزی است که خیلیها روز موعود با آن روبهرو میشوند و نمیدانند چرا برنامهشان کم آورده است.
حالا این زوج سه راه دارند و ابزار کمک میکند هر سه را با عدد ببینند. راه اول، بالا بردن پسانداز ماهانه تا ۱۳٫۵ میلیون است که شاید با درآمدشان ممکن نباشد. راه دوم، طولانی کردن مدت است؛ اما هر ماه تأخیر، قیمت هدف را هم بالاتر میبرد و این راه فقط وقتی جواب میدهد که سرعت پسانداز از سرعت تورم اجاره بیشتر باشد. راه سوم، ترکیب پسانداز با بخشی از رهن و بخشی اجارهٔ ماهانه است، که ماشینحساب تبدیل رهن به اجاره دقیقا برای همین طراحی شده است. انتخاب بین این سه راه تصمیم خانوادگی است، اما وقتی اعداد روشن باشد، گفتوگو هم سادهتر میشود.
پسانداز با درآمد نامنظم
اگر آزادکار، کاسب یا فروشندهاید و درآمدتان ماهبهماه بالا و پایین میرود، پسانداز با مبلغ ثابت ماهانه برایتان سخت است. در این حالت بهجای مبلغ ثابت، درصد ثابت تعیین کنید؛ مثلا هر بار که پولی به دستتان رسید، ۲۰ درصد آن را بلافاصله به حساب پسانداز بفرستید. برای استفاده از ابزار هم میانگین درآمد شش ماه یا یک سال گذشته را مبنا بگیرید و پسانداز ماهانه را بر اساس همان درصد حساب کنید. نکتهٔ مهم برای این گروه، بزرگتر بودن صندوق اضطراری است؛ وقتی درآمد ماه بعد قطعی نیست، شش ماه هزینه بهجای سه ماه، فاصلهٔ بین ماههای خوب و بد را پر میکند و نمیگذارد برای ماه کمکار به سراغ پسانداز هدف یا وام بروید.
چند درصد حقوق را پسانداز کنیم؟ قانون ۵۰/۳۰/۲۰ به زبان ایرانی
قاعدهٔ مشهور ۵۰/۳۰/۲۰ میگوید نیمی از درآمد صرف نیازهای ضروری مثل اجاره، خوراک و قبوض شود، ۳۰ درصد صرف خواستهها و تفریح و ۲۰ درصد پسانداز یا پرداخت بدهی. این قاعده در کشورهایی ساخته شده که سهم اجاره از حقوق کمتر از ایران است و برای بسیاری از خانوادههای شهرنشین ایرانی، فقط اجارهبها نیمی از درآمد را میبرد. پس بهجای اینکه قاعده را عینا اجرا کنید و زود ناامید شوید، از آن به عنوان جهت استفاده کنید. اگر حقوق ماهانهتان ۳۰ میلیون تومان است، شاید امروز فقط بتوانید سه میلیون تومان کنار بگذارید. همین را شروع کنید و هر بار که حقوق بالا رفت، نیمی از افزایش را به پسانداز اضافه کنید. کسی که ماهی شش میلیون تومان، یعنی ۲۰ درصد همین حقوق، با سود ۲۰ درصد کنار بگذارد، بعد از دو سال حدود ۱۷۵ میلیون تومان دارد که برای خیلی از هدفهای میانمدت کافی است.
اگر نمیدانید درآمد خالصتان بعد از کسر بیمه و مالیات چقدر است، اول آن را با محاسبه مالیات حقوق مشخص کنید، چون بودجهبندی باید بر اساس پولی باشد که واقعا به حسابتان میآید.
پسانداز را کجا نگه داریم؟
جای پسانداز به مدت و هدف بستگی دارد. برای صندوق اضطراری که هر لحظه ممکن است لازم شود، سپردهٔ کوتاهمدت یا صندوق درآمد ثابتی که برداشت آزاد دارد مناسب است؛ سودش کمتر است، اما پول همیشه در دسترس است. برای هدفهای یک تا سه ساله، سپردههای بلندمدت بانکی یا صندوقهای درآمد ثابت انتخاب رایجی هستند و بازدهشان معمولا بین ۲۰ تا ۳۰ درصد بوده است. سود ماهانهٔ سپرده را میتوانید با محاسبه سود سپرده و بازده صندوق را با محاسبه سود صندوق درآمد ثابت بسنجید. برای هدفهای طولانیتر از پنج سال، بخشی از پسانداز را میتوان در داراییهایی با بازده بالاتر و نوسان بیشتر مثل طلا یا سهام گذاشت، اما فقط بخشی که نوسان کوتاهمدتش شما را مجبور به فروش در زمان بد نکند. قیمت روز طلا و ارزش پسانداز طلایی را هم میتوانید با محاسبه قیمت طلا دنبال کنید.
قاعدهٔ کلی این است که هرچه هدف نزدیکتر است، پول باید در جای امنتر و نقدشوندهتر باشد. کسی که شش ماه دیگر پیشپرداخت خانه میدهد، نباید پولش را جایی بگذارد که ممکن است در همین شش ماه ۲۰ درصد افت کند، حتی اگر بازده بلندمدتش بالاتر باشد.
چطور پسانداز را به عادت تبدیل کنیم؟
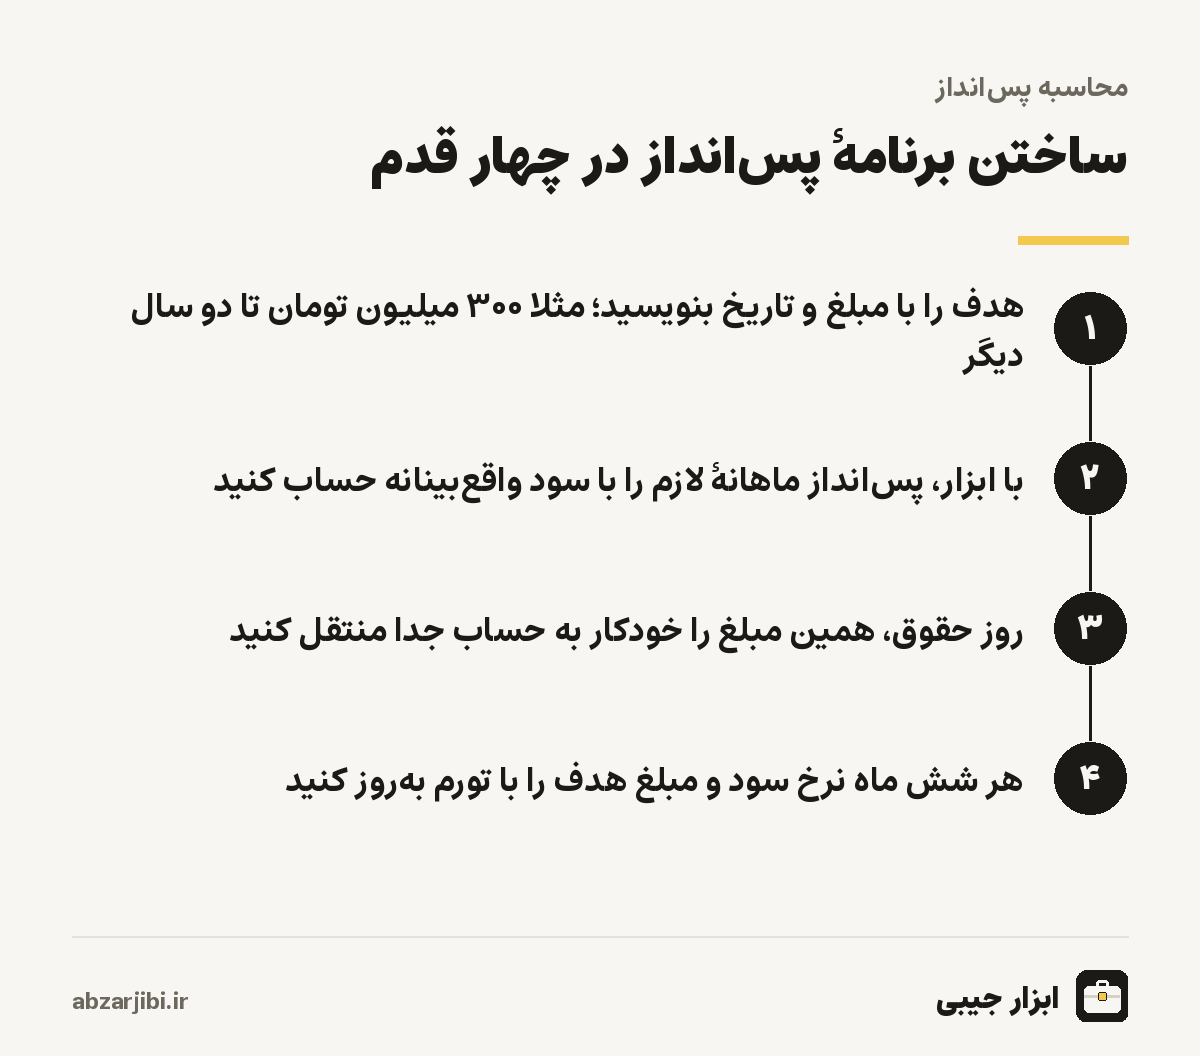
بیشتر برنامههای پسانداز نه به خاطر محاسبهٔ اشتباه، بلکه به خاطر اجرا شکست میخورند. سادهترین روشی که در عمل جواب میدهد این است که پسانداز را اولین خرج ماه بدانید، نه آخرین. روز واریز حقوق، مبلغ پسانداز را به حساب جداگانهای منتقل کنید که کارت بانکی ندارد یا در اپلیکیشن روزمرهتان دیده نمیشود. بیشتر بانکها امکان انتقال خودکار ماهانه دارند و فعال کردن آن یک بار کار دارد. وقتی پسانداز قبل از خرجها برداشته شود، بقیهٔ ماه با پول باقیمانده تنظیم میشوید و نیازی به ارادهورزی هر روزه نیست.
روش دوم، تقسیم هدف به هدفهای کوچکتر است. جمع کردن ۵۰۰ میلیون تومان در سه سال دور و دستنیافتنی به نظر میرسد، اما رسیدن به اولین ۵۰ میلیون در پنج ماه قابل لمس است و هر بار که به یکی از این ایستگاهها میرسید، انگیزهٔ ادامه دادن بیشتر میشود. روش سوم هم شفافیت است: اگر با همسر یا خانواده برنامه را پیش میبرید، عدد ماهانه و هدف را با هم ببینید تا هیچکس از تصمیم دیگری غافلگیر نشود. اگر برای خرید بزرگی پسانداز میکنید و ممکن است بخشی را با وام تکمیل کنید، از قبل با محاسبه اقساط وام ببینید قسط باقیمانده چقدر خواهد بود تا ترکیب پسانداز و وام را درست بچینید.
صندوق اضطراری؛ اولین هدف هر برنامهٔ پسانداز
پیش از هر هدف دیگری، صندوق اضطراری بسازید؛ پولی معادل سه تا شش ماه هزینهٔ ضروری زندگی که فقط برای بیکاری، بیماری یا خرابی ناگهانی خودرو کنار گذاشته میشود. دلیلش ساده است: بدون این صندوق، اولین اتفاق پیشبینینشده شما را مجبور میکند پسانداز هدف دیگری را خرج کنید یا وام گران بگیرید و برنامهٔ چندساله در یک روز به هم میریزد. اگر هزینهٔ ضروری ماهانهٔ خانواده ۲۵ میلیون تومان است، صندوق اضطراری بین ۷۵ تا ۱۵۰ میلیون تومان خواهد بود. این عدد را در حالت هدف ابزار وارد کنید و مدتی معقول، مثلا یک سال، برایش در نظر بگیرید. بعد از کامل شدن صندوق اضطراری، همان مبلغ ماهانه را به هدف بعدی منتقل کنید؛ عادت پسانداز ساخته شده و فقط مقصدش عوض میشود. صندوق اضطراری را هم سالی یک بار با هزینههای تازهٔ زندگی مقایسه کنید؛ در اقتصادی با تورم بالا، صندوقی که دو سال پیش برای شش ماه کافی بود، امروز شاید فقط سه ماه را پوشش دهد و لازم است دوباره پر شود. اگر از صندوق اضطراری برداشت کردید، پر کردن دوبارهاش را بر هدفهای دیگر مقدم بدانید.
برای محاسبههای مالی دیگر، از سود سپرده تا مالیات و عیدی، صفحهٔ محاسبهگرهای مالی و بانکی را ببینید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی