فهرست مطالب
محاسبه خرید اقساطی پیش از امضای قرارداد نشان میدهد پشت عبارت آشنای «فقط ماهی سه درصد» چه هزینهای پنهان است. قیمت نقدی کالا، پیشپرداخت، تعداد اقساط و سود ماهانهای را که فروشنده گفته در ابزار بالا وارد کنید و روش محاسبه را انتخاب کنید؛ نتیجه شامل قسط ماهانه، سود کل، مبلغی که در پایان پرداختهاید و از همه مهمتر، نرخ واقعی سالانه است. برای گوشی ۵۰ میلیون تومانی با ۱۰ میلیون پیشپرداخت و دوازده قسط با سود ماهانهٔ ۳ درصد، اگر سود روی ماندهٔ بدهی حساب شود قسط ماهانه حدود ۳٫۹۸ میلیون تومان است و نرخ مؤثر سالانه ۴۰٫۲ درصد. اگر همین سه درصد روی کل مبلغ حساب شود، قسط به ۴٫۵۳ میلیون میرسد و نرخ مؤثر سالانه از ۸۱ درصد میگذرد. ادامهٔ صفحه توضیح میدهد چرا یک عدد یکسان میتواند دو هزینهٔ اینقدر متفاوت داشته باشد.
راهنمای استفاده از محاسبه خرید اقساطی
- قیمت نقدی کالا را بنویسید.
- مبلغ پیشپرداخت (یا درصد آن) را وارد کنید.
- تعداد اقساط و سود ماهانهٔ اعلامشده توسط فروشنده را مشخص کنید.
- روش محاسبهٔ سود (روی مانده یا روی کل) را انتخاب کنید و نتیجه را ببینید.
محاسبه خرید اقساطی چطور انجام میشود؟
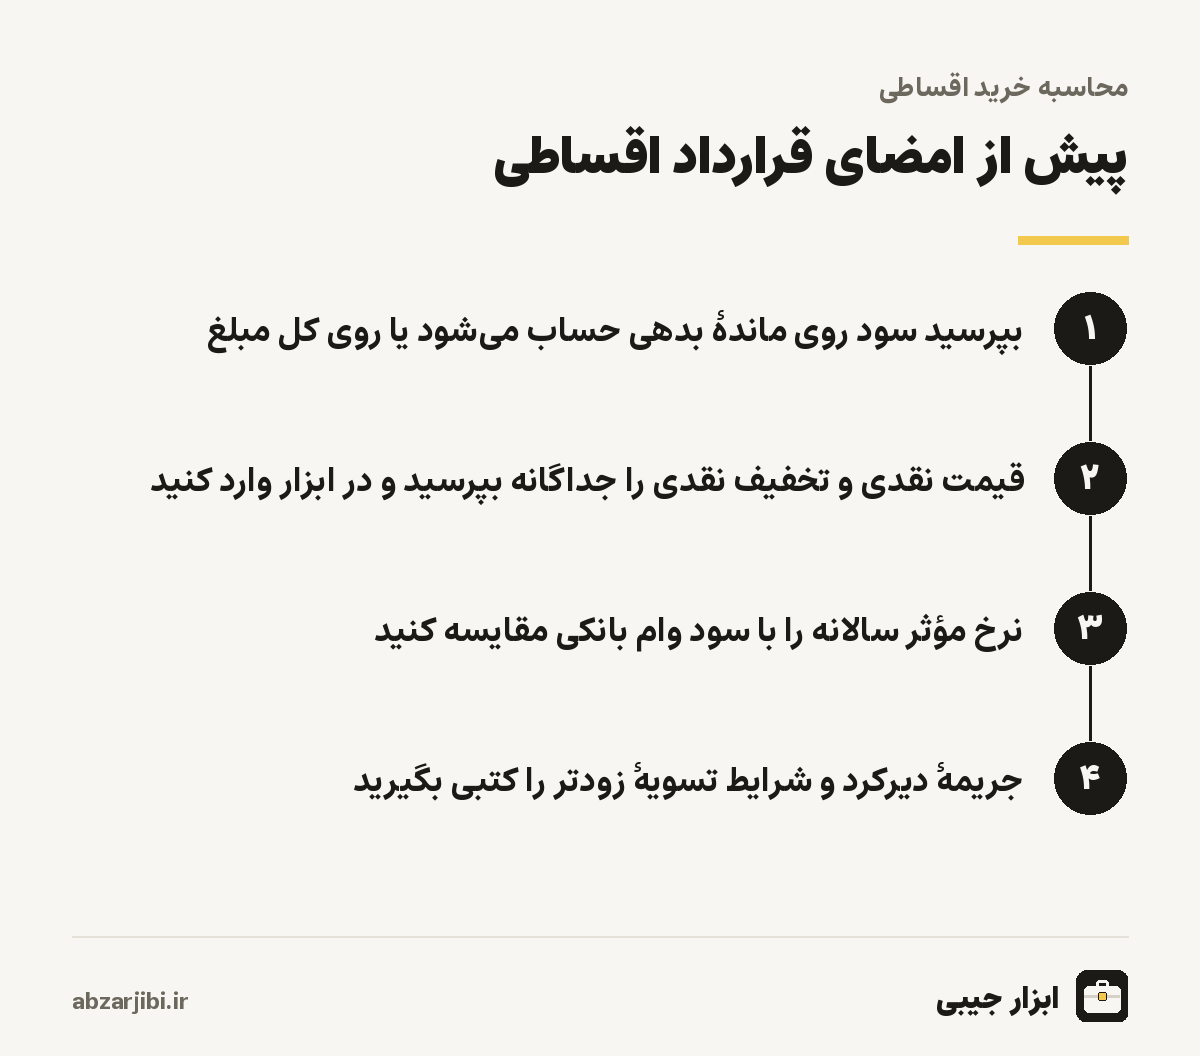
هر خرید اقساطی در واقع یک وام کوچک است که فروشنده به شما میدهد. وقتی پیشپرداخت را از قیمت نقدی کم کنید، عددی باقی میماند که بدهی شما به فروشنده است و سود اقساط روی همین عدد حساب میشود. فروشندهها معمولا سود را به صورت ماهانه اعلام میکنند، مثلا دو، سه یا چهار درصد در ماه، و سپس یکی از دو روش رایج را برای تبدیل آن به مبلغ سود به کار میبرند. در روش کاهشی که به آن «روی مانده» هم میگویند، فرض میشود هر ماه بخشی از بدهی پرداخت میشود و سود فقط به مانده تعلق میگیرد؛ نتیجه این است که سود کل برابر مانده ضرب در نرخ ماهانه ضرب در تعداد اقساط بهعلاوهٔ یک تقسیم بر دو میشود. در روش فلت یا «روی کل»، سود همهٔ ماهها روی کل بدهی اولیه حساب میشود، انگار هیچ قسطی پرداخت نشده است. در هر دو روش، جمع بدهی و سود بر تعداد اقساط تقسیم میشود تا قسط مساوی ماهانه به دست بیاید.
ابزار بالا بعد از محاسبهٔ قسط، یک کار دیگر هم انجام میدهد که فروشندهها معمولا انجام نمیدهند: نرخ بازده داخلی جریان پرداختها را پیدا میکند. یعنی میپرسد اگر این خرید یک وام بانکی بود، نرخ سود سالانهٔ آن چند درصد بود. این عدد را در دو شکل نشان میدهد: نرخ اسمی سالانه که برای مقایسه با نرخ وامهای بانکی مناسب است، و نرخ مؤثر سالانه که اثر ماهانه بودن پرداختها را هم در خود دارد و هزینهٔ واقعی پول را نشان میدهد.
روش فلت یا کاهشی؛ چرا این سؤال مهمترین سؤال است؟
جملهای که در بیشتر فروشگاهها شنیده میشود این است: «سود اقساط ماهی سه درصد است». این جمله به تنهایی ناقص است، چون نمیگوید سه درصدِ چه چیزی. در روش کاهشی، سه درصد هر ماه روی بدهی باقیمانده اعمال میشود و با هر قسط، پایهٔ محاسبهٔ سود کوچکتر میشود. در روش فلت، سه درصد هر ماه روی کل بدهی اولیه اعمال میشود، حتی در ماه یازدهم که تقریبا همهٔ بدهی را پس دادهاید. نتیجه این است که با یک عدد اعلامی یکسان، سود روش فلت تقریبا دو برابر روش کاهشی است. در مثال گوشی ۵۰ میلیونی، سود روش کاهشی ۷٫۸ میلیون و سود روش فلت ۱۴٫۴ میلیون تومان است؛ فرقی ۶٫۶ میلیونی برای یک خرید که هر دو طرف آن را «سه درصد» توصیف کردهاند.
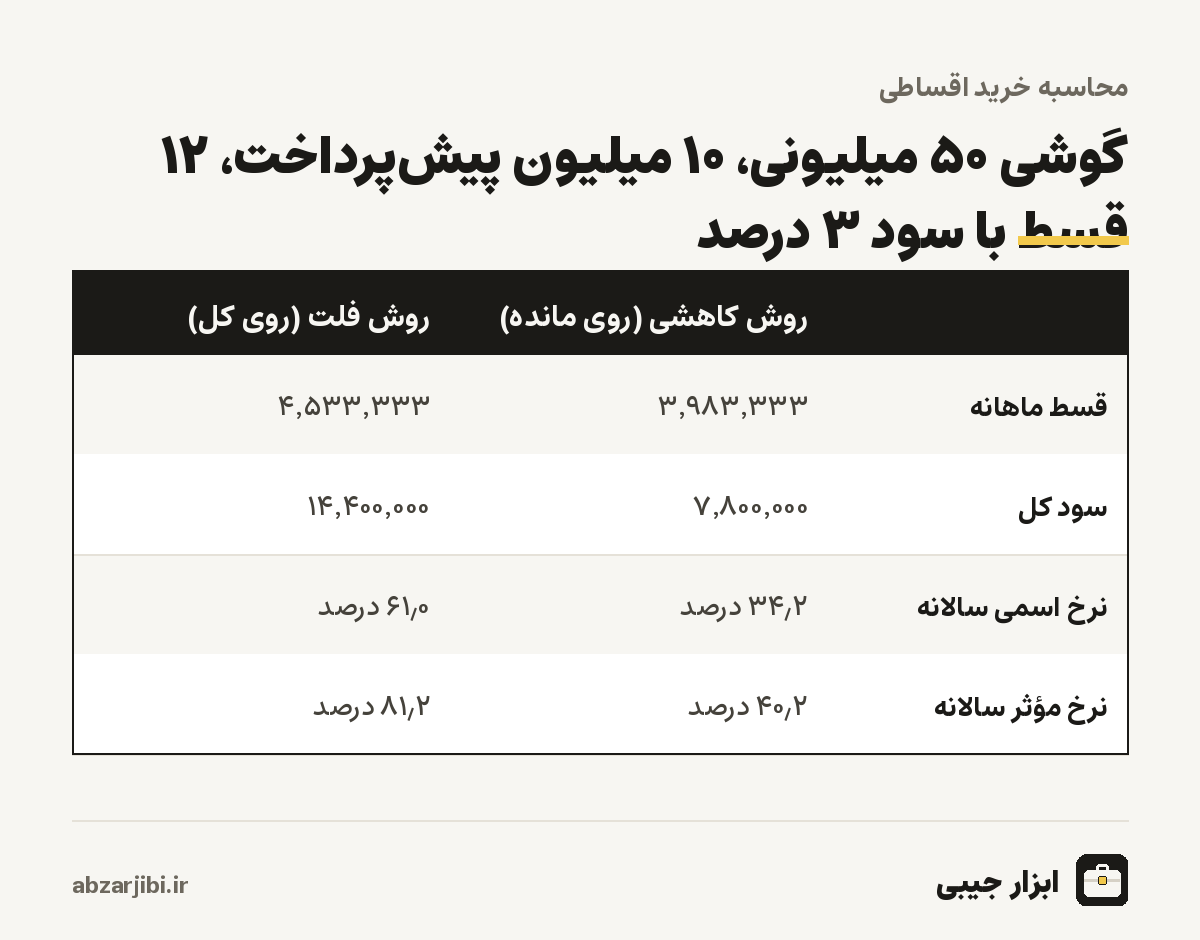
پس اولین کاری که پیش از هر محاسبهای باید انجام دهید، پرسیدن همین سؤال است. اگر فروشنده نمیداند یا جواب روشنی نمیدهد، یک راه ساده برای فهمیدنش وجود دارد: قسط ماهانهای را که پیشنهاد میدهد بپرسید و در ابزار بالا هر دو روش را امتحان کنید. هر کدام که به عدد فروشنده نزدیکتر بود، روش واقعی قرارداد شماست.
سود ۳ درصد ماهانه یعنی چند درصد سالانه؟
این پرسش رایجترین پرسش دربارهٔ خرید اقساطی است و جوابش به روش محاسبه و تعداد اقساط بستگی دارد. خیلیها سه درصد را در دوازده ضرب میکنند و میگویند ۳۶ درصد سالانه؛ این عدد برای روش کاهشی نزدیک به نرخ اسمی واقعی است، ولی برای روش فلت کاملا گمراهکننده است. جدول زیر برای خریدی با ۴۰ میلیون تومان بدهی پس از پیشپرداخت و دوازده قسط، نرخهای واقعی را برای چند سود ماهانهٔ رایج نشان میدهد.
| سود ماهانهٔ اعلامی | روش | قسط ماهانه | سود کل | نرخ اسمی سالانه | نرخ مؤثر سالانه |
|---|---|---|---|---|---|
| ۲ درصد | کاهشی | ۳٬۷۶۶٬۶۶۷ | ۵٬۲۰۰٬۰۰۰ | ۲۳٫۲ درصد | ۲۵٫۸ درصد |
| ۲ درصد | فلت | ۴٬۱۳۳٬۳۳۳ | ۹٬۶۰۰٬۰۰۰ | ۴۱٫۷ درصد | ۵۰٫۷ درصد |
| ۳ درصد | کاهشی | ۳٬۹۸۳٬۳۳۳ | ۷٬۸۰۰٬۰۰۰ | ۳۴٫۲ درصد | ۴۰٫۲ درصد |
| ۳ درصد | فلت | ۴٬۵۳۳٬۳۳۳ | ۱۴٬۴۰۰٬۰۰۰ | ۶۱٫۰ درصد | ۸۱٫۲ درصد |
| ۴ درصد | کاهشی | ۴٬۲۰۰٬۰۰۰ | ۱۰٬۴۰۰٬۰۰۰ | ۴۵٫۰ درصد | ۵۵٫۵ درصد |
| ۴ درصد | فلت | ۴٬۹۳۳٬۳۳۳ | ۱۹٬۲۰۰٬۰۰۰ | ۷۹٫۴ درصد | ۱۱۵٫۷ درصد |
مبالغ به تومان است. به ردیف آخر نگاه کنید: سود ماهانهٔ چهار درصد به روش فلت، در عمل گرانتر از هر وام بانکی و حتی بیشتر وامهای غیررسمی است. برای مقایسه، نرخ وامهای بانکی عادی در سالهای اخیر حدود ۲۳ درصد بوده است. هر نرخ مؤثری که از این عدد خیلی بالاتر باشد، یعنی گرفتن وام بانکی و خرید نقدی، اگر در دسترس باشد، ارزانتر تمام میشود. برای محاسبهٔ قسط وام بانکی هممبلغ، از محاسبه اقساط وام استفاده کنید و دو عدد را کنار هم بگذارید.
تعداد اقساط کمتر یا بیشتر؟
اثر تعداد اقساط روی نرخ واقعی کمتر از چیزی است که به نظر میرسد. در مثال گوشی با سود ماهانهٔ سه درصد و روش کاهشی، اگر بهجای دوازده قسط شش قسط بگیرید، قسط ماهانه به حدود ۷٫۳۷ میلیون میرسد و سود کل به ۴٫۲ میلیون پایین میآید، اما نرخ مؤثر سالانه تقریبا ثابت میماند و حدود ۴۱ درصد است. با هجده قسط هم سود کل به ۱۱٫۴ میلیون میرسد و نرخ مؤثر حدود ۳۹ درصد است. یعنی تعداد اقساط بیشتر قیمت پول را تغییر نمیدهد؛ فقط مدت قرض گرفتن را طولانیتر و در نتیجه مجموع سود را بیشتر میکند. تصمیم دربارهٔ تعداد اقساط باید بر اساس توان پرداخت ماهانهٔ شما گرفته شود، نه بر اساس اینکه کدام گزینه «ارزانتر» به نظر میرسد. اگر قسط کوتاهمدت به راحتی در بودجهٔ ماهانه جا میشود، مدت کوتاهتر سود کمتری میدهد؛ اگر جا نمیشود، مدت بلندتر از دیرکرد و جریمه بهتر است.
پیشپرداخت بیشتر بدهم یا کمتر؟
هر تومان پیشپرداخت، یک تومان از بدهیای کم میکند که روی آن سود میدهید. پس اگر پول نقد بیکار در حساب دارید که سودی کمتر از نرخ مؤثر طرح اقساطی میگیرد، افزایش پیشپرداخت تقریبا همیشه به نفع شماست. فرض کنید پولی در سپرده با سود ۲۰ درصد دارید و نرخ مؤثر طرح اقساطی ۴۰ درصد است؛ هر میلیون تومانی که از سپرده برمیدارید و پیشپرداخت میکنید، سالانه حدود ۲۰۰ هزار تومان سود سپرده را از دست میدهد ولی حدود ۴۰۰ هزار تومان سود اقساط را صرفهجویی میکند. البته این حساب فقط برای پولی درست است که لازم ندارید؛ صندوق اضطراری را برای پیشپرداخت خالی نکنید. ابزار بالا دکمههای آمادهای برای پیشپرداخت ۱۰، ۲۰، ۳۰ و ۵۰ درصدی دارد تا اثر هر کدام را سریع ببینید. برای سنجیدن سودی که پولتان در سپرده میگیرد هم محاسبه سود سپرده کمک میکند.
تخفیف نقدی؛ هزینهٔ پنهان خرید اقساطی
بسیاری از فروشندهها برای خرید نقدی تخفیف میدهند یا قیمت نقدی واقعیشان از قیمتی که برای اقساط اعلام میکنند پایینتر است. این تخفیف بخشی از هزینهٔ خرید اقساطی است که در هیچ جای قرارداد به اسم سود نیامده. فرض کنید همان گوشی ۵۰ میلیونی را میتوانید نقدی با ده درصد تخفیف، یعنی ۴۵ میلیون تومان، بخرید. اگر قسطی بخرید و ده میلیون پیشپرداخت بدهید، در واقع ۳۵ میلیون تومان قرض گرفتهاید، ولی اقساطی را میپردازید که برای ۴۰ میلیون حساب شده است. نرخ مؤثر سالانهٔ همین طرح که روی کاغذ ۴۰ درصد بود، با در نظر گرفتن تخفیف از دست رفته به حدود ۸۳ درصد میرسد. برای اینکه این هزینه را ببینید، در ابزار قیمت نقدی را همان قیمت بعد از تخفیف وارد کنید و قسط ماهانهای را که فروشنده پیشنهاد داده با نتیجه مقایسه کنید. برای حساب کردن تخفیفها هم محاسبه تخفیف سریعترین راه است.
خرید اقساطی خودرو؛ همان منطق با اعداد بزرگتر
فروش اقساطی خودرو در نمایشگاهها و طرحهای خودروسازان با همین دو روش محاسبه میشود و چون مبالغ بزرگ است، تفاوت دو روش به صدها میلیون تومان میرسد. خودرویی یک میلیارد تومانی را در نظر بگیرید که با ۳۰۰ میلیون تومان پیشپرداخت و ۲۴ قسط با سود ماهانهٔ دو درصد فروخته میشود. در روش کاهشی قسط ماهانه حدود ۳۶٫۵ میلیون تومان است، سود کل ۱۷۵ میلیون و نرخ مؤثر سالانه حدود ۲۴٫۹ درصد؛ عددی نزدیک به وام بانکی. اما اگر همین دو درصد به روش فلت حساب شود، قسط به ۴۳٫۲ میلیون تومان میرسد، سود کل ۳۳۶ میلیون تومان میشود و نرخ مؤثر سالانه به ۴۹٫۵ درصد بالا میرود. تفاوت ۱۶۱ میلیون تومانی سود دو روش، از قیمت بسیاری از خودروهای کارکرده بیشتر است. در خرید خودرو علاوه بر سود، بیمه، هزینهٔ انتقال سند و شرایط تحویل را هم در قرارداد بخوانید؛ گاهی طرحهایی که سود پایینتری اعلام میکنند، هزینههای دیگری را به مشتری منتقل کردهاند.
خرید قسطی با چک و سفته؛ ریسکهایی که باید بدانید
بیشتر فروشهای اقساطی در بازار ایران با چک صیادی یا سفته تضمین میشوند. از نظر حساب و کتاب فرقی نمیکند، اما از نظر حقوقی فرق زیادی دارد. چک برگشتی از زمان ثبت در سامانهٔ صیاد پیامدهای جدی دارد، از مسدود شدن حساب تا محدودیت در گرفتن دستهچک و تسهیلات بانکی. پس تاریخ چکها را طوری انتخاب کنید که با روز واریز حقوق یا درآمد شما هماهنگ باشد و همیشه چند روز فاصله برای تأخیر احتمالی واریز حقوق بگذارید. اگر فروشنده سفته میخواهد، مبلغ و تعداد سفتهها را با مبلغ واقعی بدهی مقایسه کنید و از قبول سفتههای سفید یا با مبلغ خیلی بیشتر از بدهی خودداری کنید. در قرارداد هم بنویسید که پس از تسویه، سفتهها یا چکهای باقیمانده باید تحویل شوند.
یک نکتهٔ دیگر جریمهٔ دیرکرد است. برخی فروشندهها برای هر روز تأخیر درصد مشخصی جریمه میگیرند که مرکبشدهاش میتواند خیلی بزرگ شود. قبل از امضا، این بند را بخوانید و اگر روشن نیست، کتبی بپرسید. شرایط تسویهٔ زودتر از موعد هم مهم است؛ در روش فلت، بعضی فروشندهها حتی در صورت تسویهٔ زودتر سود همهٔ ماهها را میگیرند و این یعنی پرداخت زودتر هیچ صرفهای برای شما ندارد.
خریدهای اعتباری اپلیکیشنی؛ «الان بخر، بعدا بپرداز»
در چند سال اخیر سرویسهای خرید اعتباری در اپلیکیشنها و فروشگاههای اینترنتی رایج شدهاند که اجازه میدهند مبلغ خرید را در چهار قسط یا چند ماه بپردازید. بعضی از این طرحها برای اقساط کوتاهمدت سودی اعلام نمیکنند، اما کارمزد ثابتی میگیرند یا قیمت کالا در آنها کمی بالاتر از قیمت نقدی همان فروشگاه است. کارمزد ثابت هم از نظر ریاضی سود است و باید با همان دقت حساب شود. فرض کنید برای خریدی ده میلیون تومانی در چهار قسط، کارمزد ۴ درصدی یعنی ۴۰۰ هزار تومان میپردازید. اگر قسط اول یک ماه بعد از خرید باشد، این کارمزد معادل نرخ اسمی سالانهٔ حدود ۱۹ درصد است. اما در بیشتر این طرحها قسط اول همان لحظهٔ خرید گرفته میشود و فقط سه قسط به ماههای بعد میرود؛ در این حالت همان ۴۰۰ هزار تومان به نرخ اسمی سالانهٔ حدود ۳۲ درصد و نرخ مؤثر حدود ۳۷ درصد میرسد، چون پول کمتری را برای مدت کوتاهتری قرض گرفتهاید. برای سنجیدن این طرحها، کارمزد را به صورت سود کل در نظر بگیرید و با سود ماهانهای که ابزار بالا با روش کاهشی همان قسط را میسازد مقایسه کنید.
خطر اصلی این سرویسها اما در عدد نیست، در سادگی است. وقتی خرید با یک لمس قسطی میشود، چند خرید کوچک خیلی زود به چند قسط همزمان تبدیل میشوند که هر کدام جداگانه سبک به نظر میرسند و با هم بخش بزرگی از درآمد را میگیرند. اگر از این سرویسها استفاده میکنید، فهرست همهٔ اقساط فعال را یک جا نگه دارید و جمع ماهانهٔ آنها را با درآمدتان بسنجید.
خرید اقساطی کی منطقی است؟
خرید اقساطی ذاتا بد نیست. وقتی کالایی را واقعا لازم دارید، مثلا یخچالی که خراب شده یا لپتاپی که ابزار کار شماست، و پول نقد کافی ندارید، پرداخت قسطی میتواند تصمیم درستی باشد. همچنین در دورههایی که قیمت کالا با سرعتی بیشتر از نرخ مؤثر اقساط بالا میرود، خرید امروز با اقساط ممکن است از صبر کردن و پسانداز ارزانتر باشد. مشکل وقتی پیش میآید که اقساط بدون محاسبه پذیرفته شوند یا چند خرید قسطی کوچک روی هم جمع شوند و بخش بزرگی از درآمد ماهانه را قفل کنند. یک قاعدهٔ احتیاطی این است که جمع همهٔ اقساط ماهانه، از وام تا خریدهای قسطی، از یکسوم درآمد خالص بیشتر نشود.
اگر کالایی را لازم دارید ولی عجله ندارید، گزینهٔ دیگر پسانداز چندماهه و خرید نقدی است. محاسبه پسانداز ماهانه نشان میدهد با همان مبلغ قسط ماهانه، چند ماه طول میکشد تا پول خرید نقدی جمع شود. در بسیاری از موارد، این مدت کوتاهتر از چیزی است که فکر میکنید و تخفیف نقدی هم در پایان به نفع شما خواهد بود. برای محاسبههای مرتبط، مثل درصد سود فروشنده یا مالیات بر ارزش افزوده روی فاکتور، محاسبه درصد سود و محاسبه مالیات بر ارزش افزوده را ببینید. سایر ابزارهای مالی در صفحهٔ محاسبهگرهای مالی و بانکی جمع شدهاند.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی