فهرست مطالب
محاسبه حقوق ۱۴۰۵ با این ابزار یعنی ساختن یک فیش حقوقی کامل: مزد پایه را وارد میکنید، ساعتهای اضافهکاری و شبکاری را مینویسید، حق مسکن، بن و تعداد فرزند را مشخص میکنید و ابزار جمع حقوق و مزایا، کسر بیمهٔ ۷ درصد، مالیات پلکانی و خالص پرداختی را نشان میدهد. مزد ساعتی، سهم بیمهٔ کارفرما و برآورد عیدی سالانه هم کنارش هست. پیشفرض مزد پایه، حداقل مزد مصوب ۱۴۰۵ است که از مصوبهٔ شورای عالی کار برداشتهایم. ارقام حق مسکن، بن و جدول مالیات را از رسانهها نقل کردهایم و هنوز با ابلاغیهٔ رسمی تطبیق داده نشدهاند؛ برای همین همهٔ خانهها قابل ویرایشاند.
راهنمای استفاده از محاسبه حقوق ۱۴۰۵
- مزد پایهٔ ماهانه را وارد کنید؛ پیشفرض حداقل مزد ۱۴۰۵ است.
- ساعتهای اضافهکاری، شبکاری و جمعهکاری این ماه را بنویسید.
- حق مسکن، بن، تعداد فرزند و وضعیت تأهل را مشخص کنید.
- خالص پرداختی، بیمه، مالیات، مزد ساعتی و برآورد عیدی سالانه نمایش داده میشود.
محاسبه حقوق ۱۴۰۵؛ اجزای فیش حقوقی
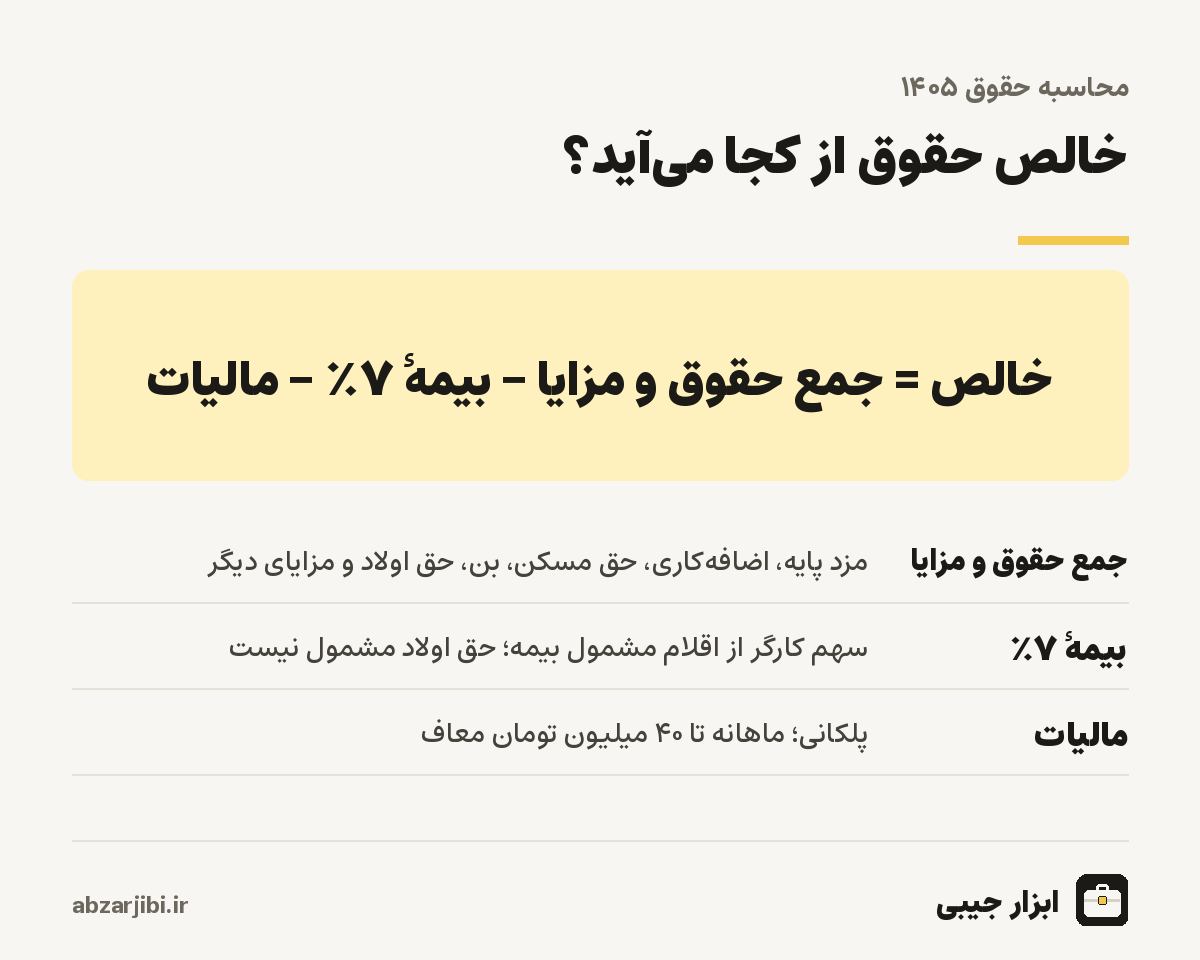
فیش حقوقی یک کارگر مشمول قانون کار از دو بخش ساخته میشود: آنچه به حقوق اضافه میشود و آنچه از آن کم میشود. بخش اول با مزد پایه شروع میشود؛ مبلغی که در قرارداد آمده و نمیتواند از حداقل مزد مصوب کمتر باشد. بعد پایهٔ سنوات برای کسانی که بیش از یک سال سابقه در همان کارگاه دارند، اضافهکاری، شبکاری و جمعهکاری و در آخر کمکهزینهها میآیند: حق مسکن، بن خواربار، حق تأهل و حق اولاد. جمع همهٔ اینها «جمع حقوق و مزایا» یا حقوق ناخالص است.
بخش دوم، کسورات است. دو کسر اصلی که تقریبا در همهٔ فیشها هست، حق بیمهٔ سهم کارگر و مالیات حقوق است. بعضی فیشها کسورات دیگری هم دارند؛ مثل قسط وام، مساعده یا حق عضویت در صندوقها. ابزار این کسورات اختیاری را حساب نمیکند، چون به قرارداد هر کارگاه بستگی دارند؛ اما بیمه و مالیات را که قاعدهٔ مشخص دارند، کامل حساب میکند. نتیجه، خالص پرداختی است؛ همان مبلغی که به حساب شما واریز میشود.
مزد پایه، روزانه و ساعتی
حداقل مزد روزانهٔ ۱۴۰۵ طبق مصوبهٔ شورای عالی کار ۵۵۴٬۱۸۵ تومان است و حداقل مزد ماهانه، که برابر ۳۰ روز است، ۱۶٬۶۲۵٬۵۵۰ تومان. این عدد مبنای بسیاری از محاسبههاست؛ از سقف عیدی تا حق اولاد. اگر مزد پایهٔ قرارداد شما بیشتر است، همان را در ابزار وارد کنید. مزد روزانه از تقسیم مزد ماهانه بر ۳۰ به دست میآید و اگر در ماهی کمتر از ۳۰ روز کار کردهاید، کافی است روزهای کارکرد را تغییر دهید تا مزد پایه و کمکهزینهها به همان نسبت کم شوند.
مزد ساعتی برای حساب اضافهکاری لازم است. ساعت کار عادی طبق قانون کار ۴۴ ساعت در هفته است و با شش روز کاری، روزی حدود ۷٫۳۳ ساعت میشود. برای همین در بیشتر محاسبههای حقوق، مزد ساعتی برابر مزد روزانه تقسیم بر ۷٫۳۳ است. با حداقل مزد ۱۴۰۵، این عدد حدود ۷۵٬۶۰۵ تومان است. ابزار مزد ساعتی را برای هر مزد پایهای که وارد کنید نشان میدهد؛ عددی که هنگام مذاکره دربارهٔ اضافهکاری یا کار پارهوقت به کار میآید.
اضافهکاری، شبکاری و جمعهکاری
قانون کار برای کار بیرون از ساعت عادی، مبلغ بیشتری در نظر گرفته است. طبق ماده ۵۹، هر ساعت اضافهکاری ۴۰ درصد بیشتر از مزد یک ساعت عادی پرداخت میشود؛ یعنی ۱٫۴ برابر مزد ساعتی. با حداقل مزد ۱۴۰۵، هر ساعت اضافهکاری حدود ۱۰۵٬۸۴۷ تومان است و بیست ساعت اضافهکاری در ماه، حدود ۲٬۱۱۶٬۹۴۱ تومان به حقوق اضافه میکند. همین ماده سقفی هم برای اضافهکاری گذاشته است: بدون رضایت کارگر نمیشود او را به اضافهکاری واداشت و اضافهکاری نباید از چهار ساعت در روز بیشتر شود، مگر در موارد خاصی که قانون گفته است.
شبکاری، یعنی کار بین ساعت ۲۲ تا ۶ صبح، طبق ماده ۵۸ فوقالعادهای برابر ۳۵ درصد مزد ساعتی دارد. این ۳۵ درصد روی مزد همان ساعتها اضافه میشود و ابزار فقط همین فوقالعاده را جدا حساب میکند، چون مزد پایهٔ ساعتهای شب در مزد ماهانه آمده است. جمعهکاری یا کار در تعطیلات رسمی هم طبق ماده ۶۲، ۴۰ درصد بیشتر پرداخت میشود. اگر نوبتکاری دارید، فوقالعادهٔ نوبتکاری قاعدهٔ جداگانهای دارد که بسته به نوع شیفت ۱۰ تا ۲۲٫۵ درصد است؛ آن را در خانهٔ سایر مزایا وارد کنید.
حق مسکن، بن، حق تأهل و حق اولاد
کمکهزینهها هر سال با مصوبهٔ شورای عالی کار و تأیید هیئت وزیران تعیین میشوند. برای ۱۴۰۵، رسانهها حق مسکن را ۳ میلیون تومان، بن خواربار را ۲ میلیون و ۲۰۰ هزار تومان و حق تأهل را ۵۰۰ هزار تومان در ماه گزارش کردهاند. ما متن ابلاغیهٔ رسمی این ارقام را ندیدهایم؛ برای همین آنها را بهعنوان پیشفرض گذاشتهایم اما قابل تغییرند. اگر در فیش حقوقیتان عدد دیگری میبینید، همان را وارد کنید.
حق اولاد قاعدهٔ ثابتتری دارد: طبق ماده ۸۶ قانون تأمین اجتماعی، برای هر فرزند معادل سه روز حداقل مزد پرداخت میشود. با حداقل مزد ۱۴۰۵، این یعنی ۱٬۶۶۲٬۵۵۵ تومان برای هر فرزند در ماه. ابزار این عدد را از حداقل مزد حساب میکند و با تعداد فرزندی که وارد کنید ضرب میکند. دریافت حق اولاد شرایطی دارد؛ از جمله سابقهٔ پرداخت حق بیمه و سن فرزند. اگر از شرایطتان مطمئن نیستید، از واحد حقوق کارفرما یا شعبهٔ تأمین اجتماعی بپرسید.
| قلم | مبنا | مبلغ ماهانه در ۱۴۰۵ | وضعیت رقم |
|---|---|---|---|
| حداقل مزد | مصوبهٔ شورای عالی کار | ۱۶٬۶۲۵٬۵۵۰ تومان | قطعی |
| اضافهکاری | ماده ۵۹ قانون کار | ۱٫۴ برابر مزد ساعتی | قطعی |
| شبکاری | ماده ۵۸ قانون کار | ۳۵٪ مزد ساعتی | قطعی |
| حق اولاد | ماده ۸۶ قانون تأمین اجتماعی | ۱٬۶۶۲٬۵۵۵ تومان برای هر فرزند | محاسبه از حداقل مزد |
| حق مسکن | مصوبهٔ سالانه | ۳٬۰۰۰٬۰۰۰ تومان | به نقل از رسانهها |
| بن خواربار | مصوبهٔ سالانه | ۲٬۲۰۰٬۰۰۰ تومان | به نقل از رسانهها |
| حق تأهل | مصوبهٔ سالانه | ۵۰۰٬۰۰۰ تومان | به نقل از رسانهها |
بیمه؛ چه چیزهایی مشمول است؟
حق بیمهٔ تأمین اجتماعی برای کارگران ۳۰ درصد اقلام مشمول بیمه است: ۷ درصد سهم کارگر که از حقوق کم میشود و ۲۳ درصد سهم کارفرما که خود کارفرما جدا پرداخت میکند. سهم کارفرما از حقوق شما کسر نمیشود، اما ابزار آن را نشان میدهد چون هزینهٔ واقعی استخدام یک نفر برای کارفرما را مشخص میکند. با حداقل مزد و مزایای معمول، سهم کارفرما ماهانه چند میلیون تومان است؛ عددی که کارفرماهای کوچک هنگام برنامهریزی باید به آن توجه کنند.
نکتهٔ مهم این است که همهٔ اقلام فیش مشمول بیمه نیستند. حق اولاد، که در قانون تأمین اجتماعی کمکهزینهٔ عائلهمندی نام دارد، مشمول کسر حق بیمه نیست. دربارهٔ بن خواربار و حق تأهل، رویهٔ کارفرماها و منابعی که دیدیم یکسان نیست. برای همین در ابزار، بخشی به نام اقلام مشمول بیمه گذاشتهایم که میتوانید مشمول بودن بن، حق تأهل و سایر مزایا را مطابق فیش خودتان روشن یا خاموش کنید. مزد پایه، اضافهکاری و حق مسکن همیشه مشمول حساب میشوند. سقفی هم برای حقوق مشمول بیمه وجود دارد که برای حقوقهای خیلی بالا اهمیت دارد و ابزار آن را اعمال نمیکند.
مالیات حقوق ۱۴۰۵
طبق قانون بودجهٔ ۱۴۰۵، آنطور که منابع خبری و حسابداری گزارش کردهاند، حقوق ماهانه تا ۴۰ میلیون تومان از مالیات معاف است. مازاد آن بهصورت پلکانی مالیات دارد: ۱۰ درصد برای بخش بین ۴۰ تا ۸۰ میلیون، ۱۵ درصد برای ۸۰ تا ۱۰۰ میلیون، ۲۰ درصد برای ۱۰۰ تا ۱۲۰ میلیون، ۲۵ درصد برای ۱۲۰ تا ۱۴۰ میلیون و ۳۰ درصد برای بیشتر از ۱۴۰ میلیون تومان. پلکانی بودن یعنی هر نرخ فقط روی همان بخش از حقوق اعمال میشود که در پلهٔ مربوط قرار دارد، نه روی کل حقوق.
درآمد مشمول مالیات با جمع حقوق و مزایا یکی نیست. دو هفتم حق بیمهٔ سهم کارگر از درآمد مشمول مالیات کم میشود و ابزار این معافیت را اعمال میکند. معافیتهای دیگری هم در قانون مالیاتهای مستقیم هست، مثل بعضی کمکهزینههای غیرنقدی یا معافیتهای مناطق خاص، که به شرایط هر کارگاه بستگی دارند و ابزار آنها را حساب نمیکند. اگر فقط میخواهید مالیات یک مبلغ مشخص را ببینید و جدول پلهها را مرور کنید، محاسبه مالیات حقوق همین کار را با جدول کامل انجام میدهد.
مثال اول: حداقل مزد با اضافهکاری و دو فرزند
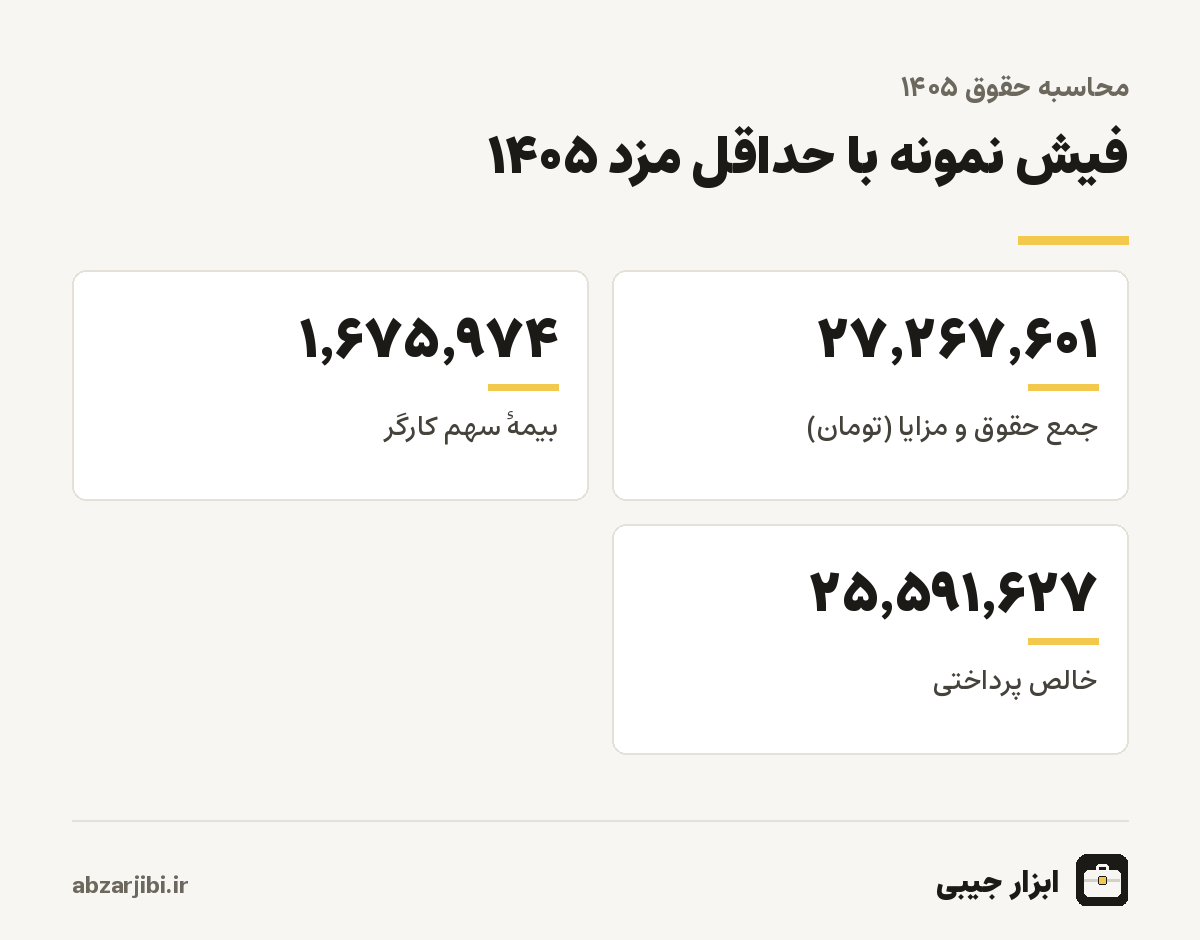
فرض کنید کارگری با حداقل مزد ۱۴۰۵، سی روز کامل کار کرده، بیست ساعت اضافهکاری داشته و دو فرزند دارد. حق مسکن و بن را هم با ارقام پیشفرض ابزار در نظر میگیریم. مزد پایه ۱۶٬۶۲۵٬۵۵۰ تومان است، اضافهکاری ۲٬۱۱۶٬۹۴۱ تومان، حق مسکن ۳ میلیون، بن ۲٬۲۰۰٬۰۰۰ و حق اولاد دو فرزند ۳٬۳۲۵٬۱۱۰ تومان. جمع حقوق و مزایا ۲۷٬۲۶۷٬۶۰۱ تومان میشود.
اقلام مشمول بیمه، یعنی همه به جز حق اولاد، ۲۳٬۹۴۲٬۴۹۱ تومان است و ۷ درصد آن، یعنی ۱٬۶۷۵٬۹۷۴ تومان، سهم بیمهٔ کارگر است. درآمد مشمول مالیات حدود ۲۶٫۸ میلیون تومان است که کمتر از سقف معافیت ۴۰ میلیونی است؛ پس مالیات صفر است. خالص پرداختی ۲۵٬۵۹۱٬۶۲۷ تومان میشود. سهم بیمهٔ کارفرما برای همین کارگر ۵٬۵۰۶٬۷۷۳ تومان است؛ یعنی هزینهٔ ماهانهٔ این کارگر برای کارفرما حدود ۳۲٫۸ میلیون تومان، بدون حساب عیدی و سنوات.
مثال دوم: حقوق ۶۰ میلیونی و مالیات
حالا فرض کنید مزد پایهٔ قرارداد ۶۰ میلیون تومان است، فرزند و اضافهکاری ندارید و حق مسکن و بن هم پرداخت میشود. جمع حقوق و مزایا ۶۵٬۲۰۰٬۰۰۰ تومان است و بیمهٔ ۷ درصد، ۴٬۵۶۴٬۰۰۰ تومان. با کسر دو هفتم بیمه، درآمد مشمول مالیات ۶۳٬۸۹۶٬۰۰۰ تومان میشود. ۴۰ میلیون اول معاف است و ۲۳٬۸۹۶٬۰۰۰ تومان باقیمانده در پلهٔ ۱۰ درصد قرار میگیرد؛ پس مالیات ماهانه ۲٬۳۸۹٬۶۰۰ تومان است.
خالص پرداختی در این مثال ۵۸٬۲۴۶٬۴۰۰ تومان میشود. این مثال نشان میدهد چرا نرخ مؤثر مالیات خیلی کمتر از نرخ پله است. با اینکه حقوق در پلهٔ ۱۰ درصد قرار دارد، مالیات کمتر از ۴ درصد کل حقوق است. هر قدر حقوق بالاتر برود، سهم بیشتری از آن در پلههای بالاتر قرار میگیرد و نرخ مؤثر کمکم بالا میرود.
عیدی و هزینههای سالانه
عیدی در فیش ماهانه نیست، اما بخشی از درآمد سالانه است و ابزار برآوردی از آن را نشان میدهد. طبق قانون، عیدی یک سال کار کامل برابر ۶۰ روز آخرین مزد است، به شرط آنکه از ۹۰ روز حداقل مزد بیشتر نشود. با حداقل مزد ۱۴۰۵، عیدی یک سال کامل ۳۳٬۲۵۱٬۱۰۰ تومان است و سقف آن ۴۹٬۸۷۶٬۶۵۰ تومان. برای کارکرد کمتر از یک سال و جزئیات بیشتر، محاسبه عیدی عیدی را به نسبت روزهای کار حساب میکند.
دو هزینهٔ سالانهٔ دیگر هم هست که در حساب کل درآمد اهمیت دارند. حق سنوات یا مزایای پایان کار، که برای هر سال کار معادل یک ماه آخرین مزد است و با محاسبه سنوات حساب میشود، و مرخصی استحقاقی که اگر استفاده نشود، در پایان همکاری بازخرید میشود. برای حساب مانده مرخصی و مبلغ بازخرید آن، محاسبه مرخصی استحقاقی را ببینید.
چطور فیش حقوقی خود را بررسی کنید
برای بررسی فیش، اقلام آن را یکییکی در ابزار وارد کنید. اول مزد پایه و روزهای کارکرد را با فیش تطبیق دهید. اگر کارفرما مزد پایه را کمتر از حداقل مزد نوشته، این خلاف قانون است. بعد ساعتهای اضافهکاری را وارد کنید و ببینید مبلغ اضافهکاری فیش با ۱٫۴ برابر مزد ساعتی جور است یا نه. یکی از رایجترین اختلافها، حساب اضافهکاری بدون آن ۴۰ درصد است.
بعد کمکهزینهها و تنظیم اقلام مشمول بیمه را مطابق فیش کنید و کسر بیمه را مقایسه کنید. اگر بیمهٔ فیش از ۷ درصد اقلام مشمول بیشتر است، ممکن است اقلامی مشمول بیمه شده باشند که نباید میشدند. در آخر مالیات را مقایسه کنید. اختلاف کوچک معمولا از گرد کردن یا معافیتهای خاص است، اما اختلاف بزرگ را با واحد حقوق کارفرما مطرح کنید. ابزار جایگزین محاسبهٔ رسمی نیست، اما برای پیدا کردن سؤال درست کافی است.
مقایسهٔ پیشنهادهای کاری
ابزار برای مقایسهٔ دو پیشنهاد کاری هم به کار میآید. پیشنهادی با مزد پایهٔ بالاتر ولی بدون اضافهکاری را با پیشنهادی با مزد پایهٔ کمتر و اضافهکاری ثابت مقایسه کنید. یادتان باشد که مزد پایه در عیدی، سنوات و مستمری بازنشستگی اثر دارد، اما اضافهکاری نه؛ پس دو حقوق با خالص یکسان، در بلندمدت ارزش یکسانی ندارند. بهطور کلی، مزد پایهٔ بیشتر در بلندمدت به نفع کارگر است.
برای مقایسهٔ واقعیتر، هزینههای رفتوآمد را هم در نظر بگیرید. اگر حقوق را با سالهای گذشته مقایسه میکنید، تورم را فراموش نکنید؛ حقوقی که در ظاهر دو برابر شده، ممکن است قدرت خرید کمتری داشته باشد. محاسبه تورم نشان میدهد یک مبلغ در سالهای گذشته چقدر قدرت خرید داشته است.
محدودیتهای ابزار
این ابزار برای کارگران و کارمندان مشمول قانون کار و بیمهٔ تأمین اجتماعی ساخته شده است. حقوق کارمندان دولت قواعد دیگری دارد؛ از امتیاز شغل و فوقالعادهها تا صندوق بازنشستگی کشوری. حقوق اعضای هیئت علمی و قضات هم نرخ مالیات جداگانهای دارد. برای این گروهها، عددهای ابزار فقط تقریبیاند.
ارقام پیشفرض ۱۴۰۵ هم دو دستهاند. حداقل مزد و قاعدههای قانون کار و تأمین اجتماعی قطعیاند. حق مسکن، بن، حق تأهل و جدول مالیات را از رسانهها و منابع حسابداری نقل کردهایم و پس از تطبیق با ابلاغیهٔ رسمی، این تذکر را برمیداریم. همهٔ محاسبهها در مرورگر خود شما انجام میشود و هیچ عددی از حقوقتان به سرور ما فرستاده نمیشود.
آخرین بازبینی محتوا: | تیم تحریریه ابزار جیبی