فهرست مطالب
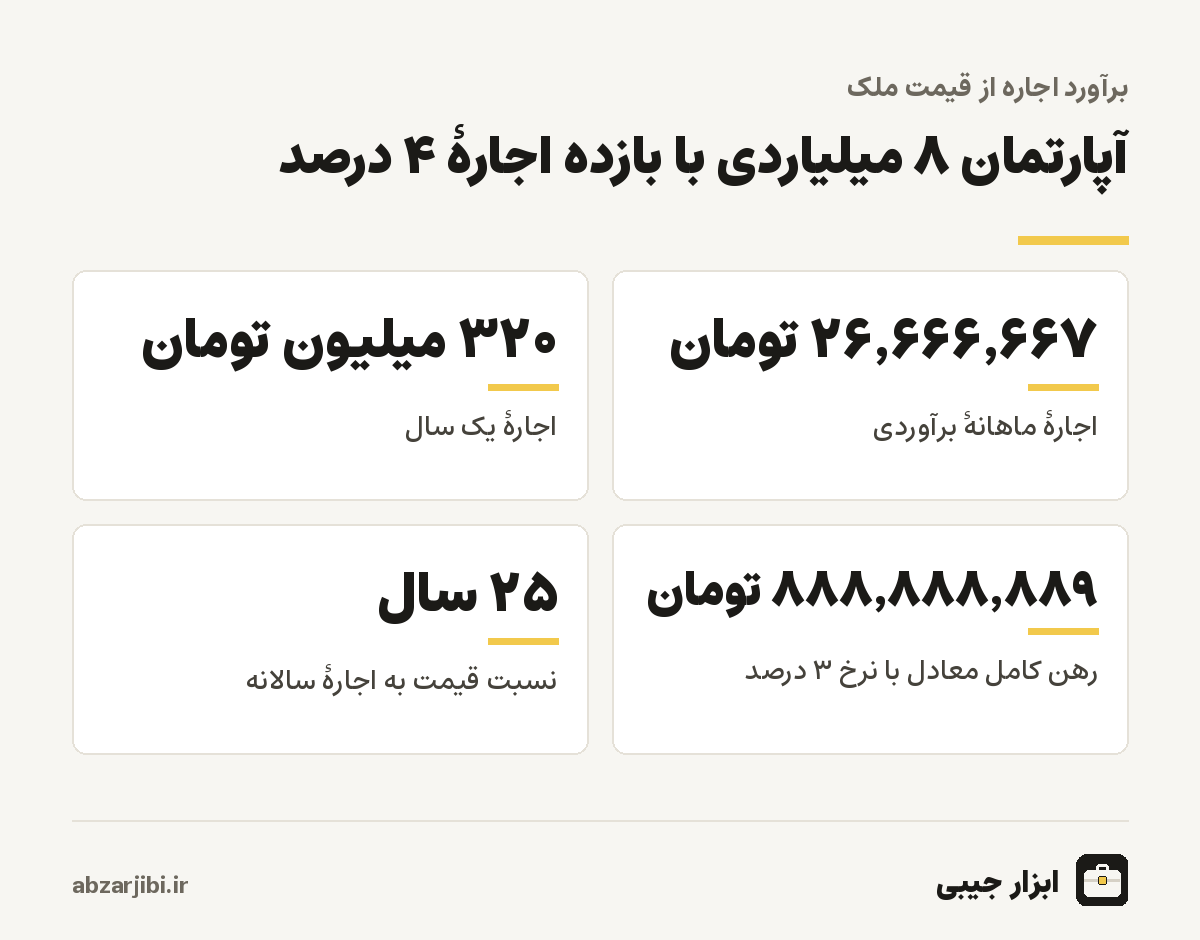
برآورد اجاره از قیمت ملک به یک پرسش ساده جواب میدهد: ملکی با این ارزش، منصفانه چقدر اجاره دارد؟ در ابزار بالا ارزش روز ملک و نرخ بازده سالانهٔ اجاره را وارد کنید تا اجارهٔ ماهانهٔ برآوردی، اجارهٔ سالانه و رهن کامل معادل را ببینید. حالت دوم ابزار برعکس است: ارزش ملک و اجارهٔ فعلی را میدهید و بازده سالانهٔ اجاره را میگیرید تا بفهمید اجاره نسبت به قیمت ملک بالاست یا پایین. برای مثال، آپارتمانی با ارزش ۸ میلیارد تومان و بازده ۴ درصد، اجارهٔ ماهانهٔ حدود ۲۶٫۷ میلیون تومان دارد و رهن کامل معادل آن با نرخ تبدیل ۳ درصد، حدود ۸۸۹ میلیون تومان است. ادامهٔ صفحه توضیح میدهد این بازده چطور تعیین میشود، چرا در ایران پایین است و برای تصمیم خرید یا اجاره دادن چطور از آن استفاده کنید.
راهنمای استفاده از برآورد اجاره از قیمت ملک
- ارزش روز ملک را وارد کنید.
- نرخ بازده سالانهٔ اجاره را مشخص کنید (در کلانشهرهای ایران معمولا ۳ تا ۶ درصد).
- نرخ تبدیل رهن به اجاره را تنظیم کنید تا رهن کامل معادل هم محاسبه شود.
بازده اجاره چیست و چطور حساب میشود؟
بازده اجاره نسبت اجارهٔ سالانه به ارزش ملک است. اگر خانهای ۸ میلیارد تومان ارزش داشته باشد و سالانه ۳۲۰ میلیون تومان اجاره بدهد، بازده اجارهاش ۴ درصد است. این عدد به صاحبخانه میگوید پولی که در ملک خوابیده، از محل اجاره چه سودی میسازد، و به مستأجر میگوید اجارهای که میپردازد نسبت به ارزش ملک منصفانه است یا نه. ابزار بالا برای برآورد اجاره، ارزش ملک را در بازده ضرب و بر دوازده تقسیم میکند. برای محاسبهٔ رهن کامل معادل هم اجارهٔ ماهانه را بر نرخ تبدیل ودیعه به اجاره تقسیم میکند؛ با نرخ ۳ درصد، هر یک میلیون تومان اجارهٔ ماهانه معادل حدود ۳۳٫۳ میلیون تومان رهن است.
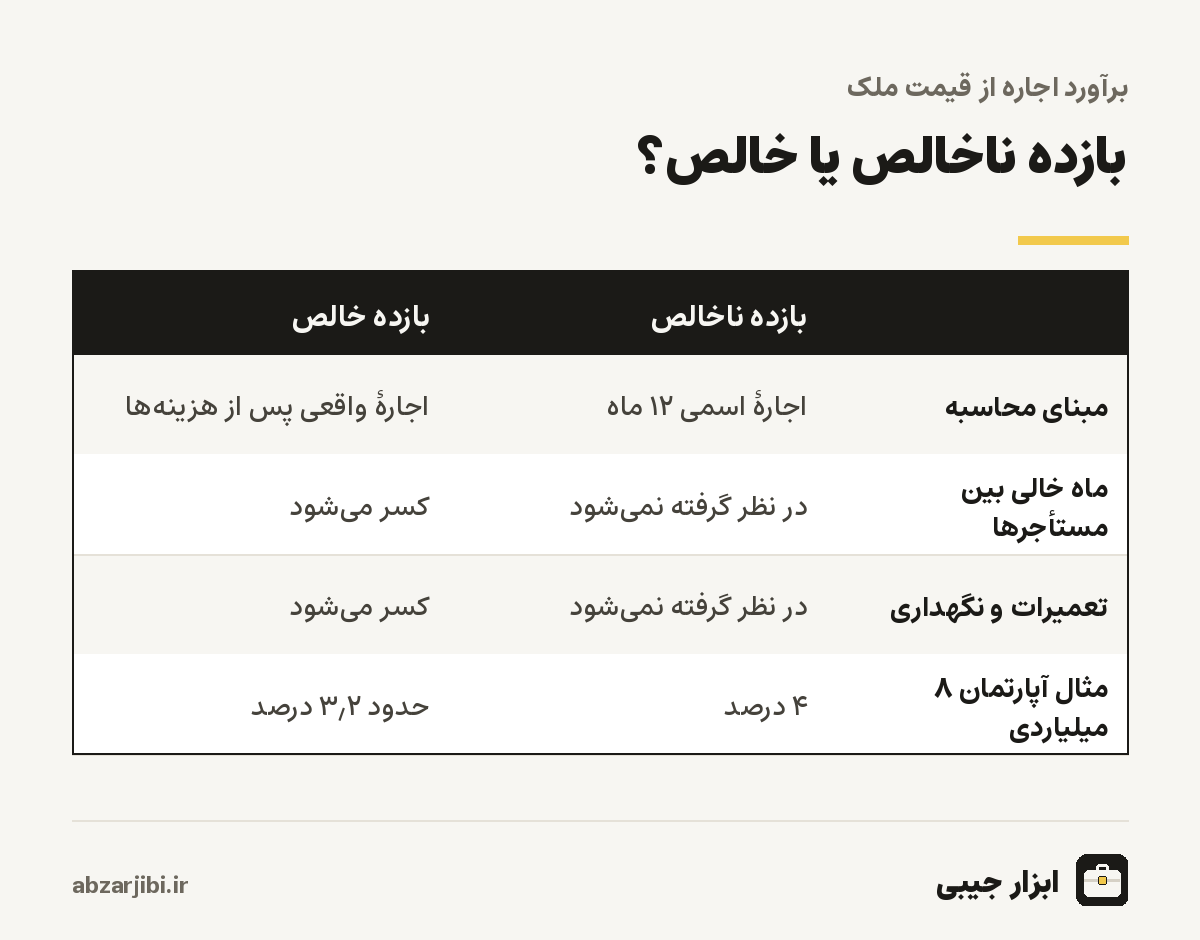
بازدهی که در این محاسبه استفاده میشود، بازده ناخالص است؛ یعنی پیش از کم کردن هزینههایی که صاحبخانه میپردازد. این عدد برای مقایسهٔ ملکها و برآورد اجارهٔ بازار مفید است، چون در آگهیها و گزارشهای بازار هم معمولا همین بازده گزارش میشود. برای تصمیمهای سرمایهگذاری اما باید بازده خالص را هم ببینید که پایینتر توضیح میدهیم.
بازده اجاره در تهران و شهرهای بزرگ چقدر است؟
بازده اجاره در کلانشهرهای ایران در سالهای اخیر معمولا بین ۳ تا ۶ درصد سالانه برآورد شده است. در محلههای گرانقیمت تهران که قیمت ملک بسیار بالا رفته، بازده معمولا به حدود ۳ درصد یا کمتر نزدیک است، چون اجارهها همپای رشد قیمت ملک بالا نرفتهاند. در محلههای میانی و شهرهای دیگر، بازده ۴ تا ۵ درصد رایجتر است و در برخی واحدهای کوچک یا مناطق پرتقاضای دانشجویی و کارگری، گاهی به ۶ درصد و بیشتر میرسد. واحدهای کوچک معمولا بازده بالاتری از واحدهای بزرگ دارند، چون تقاضای اجارهٔ آنها بیشتر است و اجاره به نسبت متراژ گرانتر است.
جدول زیر برای آپارتمانی با ارزش ۸ میلیارد تومان، اجارهٔ ماهانه، اجارهٔ سالانه و رهن کامل معادل را با چند نرخ بازده نشان میدهد. ستون آخر نسبت قیمت به اجارهٔ سالانه است.
| بازده سالانه | اجارهٔ ماهانه | اجارهٔ سالانه | رهن کامل (نرخ ۳ درصد) | نسبت قیمت به اجاره |
|---|---|---|---|---|
| ۳ درصد | ۲۰٬۰۰۰٬۰۰۰ | ۲۴۰٬۰۰۰٬۰۰۰ | ۶۶۶٬۶۶۶٬۶۶۷ | ۳۳٫۳ |
| ۴ درصد | ۲۶٬۶۶۶٬۶۶۷ | ۳۲۰٬۰۰۰٬۰۰۰ | ۸۸۸٬۸۸۸٬۸۸۹ | ۲۵ |
| ۵ درصد | ۳۳٬۳۳۳٬۳۳۳ | ۴۰۰٬۰۰۰٬۰۰۰ | ۱٬۱۱۱٬۱۱۱٬۱۱۱ | ۲۰ |
| ۶ درصد | ۴۰٬۰۰۰٬۰۰۰ | ۴۸۰٬۰۰۰٬۰۰۰ | ۱٬۳۳۳٬۳۳۳٬۳۳۳ | ۱۶٫۷ |
مبالغ به تومان است. برای پیدا کردن بازده واقعی محلهٔ خودتان، دو یا سه آگهی فروش و اجارهٔ ملکهای مشابه در همان محله را پیدا کنید و در حالت دوم ابزار وارد کنید. میانگین بازدههایی که به دست میآید، عدد قابلاعتمادتری از هر گزارش کلی است.
نسبت قیمت به اجاره؛ معیاری برای خرید یا اجاره
نسبت قیمت به اجاره میگوید قیمت ملک چند برابر اجارهٔ سالانهٔ آن است. با بازده ۴ درصد، این نسبت ۲۵ است؛ یعنی اگر اجاره ثابت میماند، ۲۵ سال اجاره دادن طول میکشید تا قیمت امروز ملک جمع شود. در بازارهای مسکن جهان، نسبتهای حدود ۱۵ تا ۲۰ معمولا متعادل و نسبتهای بالاتر نشانهٔ گرانی نسبی خرید در مقایسه با اجاره دانسته میشود. در کلانشهرهای ایران این نسبت در سالهای اخیر اغلب بالای ۲۵ و گاهی بیش از ۳۰ بوده است. معنای عملی این عدد برای یک خانواده این است که از نظر هزینهٔ سالانه، اجاره کردن خیلی ارزانتر از خرید است، چون اجارهٔ سالانه فقط ۳ تا ۴ درصد قیمت ملک است، در حالی که سود همان پول در سپرده بسیار بیشتر است.
اما این مقایسه کامل نیست. خریدار خانه علاوه بر صرفهجویی در اجاره، از رشد قیمت ملک هم سود میبرد و در اقتصاد تورمی ایران، این رشد معمولا بخش اصلی بازده ملک بوده است. به همین دلیل تصمیم خرید یا اجاره فقط با نسبت قیمت به اجاره گرفته نمیشود؛ باید انتظار رشد قیمت، نیاز به ثبات محل زندگی و توان پرداخت پیشپرداخت یا اقساط وام را هم در نظر بگیرید.
چرا بازده اجاره در ایران از سود بانکی کمتر است؟
اگر کسی ۸ میلیارد تومان را با سود ۲۳ درصد در بانک بگذارد، سالانه حدود ۱٫۸۴ میلیارد تومان سود میگیرد؛ در حالی که همین پول اگر به آپارتمان تبدیل شود و اجاره داده شود، با بازده ۴ درصد فقط ۳۲۰ میلیون تومان درآمد سالانه دارد. این فاصلهٔ بزرگ در نگاه اول عجیب است، اما توضیح سادهای دارد. سود بانکی اسمی است و بخش بزرگی از آن صرفا جبران تورم است؛ ۸ میلیاردی که در بانک مانده، اگرچه از نظر عددی بیشتر شده، احتمالا قدرت خرید کمتری پیدا کرده است. ملک در مقابل، در بلندمدت ارزش خود را با تورم بالا میبرد و اجاره، بازده اضافی روی داراییای است که خودش رشد میکند. بازده کل ملک تقریبا برابر است با بازده اجاره بهاضافهٔ رشد قیمت ملک.
این توضیح به معنای تضمین سود در مسکن نیست. دورههایی وجود داشته که قیمت مسکن چند سال ثابت مانده یا رشدش از تورم کمتر بوده و در آن دورهها بازده کل ملکداران پایین بوده است. همچنین ملک برخلاف سپرده نقدشوندگی کمی دارد و فروش آن ممکن است ماهها طول بکشد. برای مقایسه با گزینههای دیگر، سود سپرده را با محاسبه سود سپرده و اثر تورم را با محاسبه ارزش پول و تورم بسنجید.
بازده خالص؛ آنچه واقعا به صاحبخانه میرسد
بازده ناخالص فرض میکند ملک هر دوازده ماه سال اجاره داده شده و صاحبخانه هیچ هزینهای ندارد. در واقعیت، بین دو مستأجر معمولا چند هفته یا یک ماه خالی میماند، ملک به تعمیر و نوسازی دورهای نیاز دارد، بعضی هزینههای ساختمان بر عهدهٔ مالک است و ممکن است مالیات بر درآمد اجاره هم تعلق بگیرد. اگر در مثال آپارتمان ۸ میلیاردی، یک ماه خالی ماندن در سال و هزینهٔ نگهداری معادل نیم درصد ارزش ملک را در نظر بگیرید، درآمد خالص سالانه از ۳۲۰ میلیون به حدود ۲۵۳ میلیون تومان میرسد و بازده خالص حدود ۳٫۲ درصد میشود. کسانی که به خرید ملک برای اجاره فکر میکنند، باید با همین عدد خالص تصمیم بگیرند.
دربارهٔ مالیات بر درآمد اجاره، قانون مالیاتهای مستقیم برای واحدهای مسکونی کوچکتر از آستانهٔ مشخص معافیت در نظر گرفته است و برای سایر واحدها بخشی از اجاره را به عنوان هزینه کسر میکند. آستانهٔ متراژ و شرایط دقیق ممکن است تغییر کند؛ پیش از محاسبهٔ بازده خالص، وضعیت ملک خودتان را از سازمان امور مالیاتی بپرسید. همچنین قانون برای واحدهای مسکونی خالی از سکنه مالیات ویژه در نظر گرفته است که خالی نگه داشتن طولانی ملک را پرهزینه میکند.
برآورد اجاره از قیمت ملک برای تعیین اجارهٔ منصفانه
صاحبخانهها معمولا اجاره را با نگاه به آگهیهای اطراف تعیین میکنند و این روش بدی نیست، اما گاهی آگهیها اعداد خوشبینانهای هستند که در عمل به قرارداد نمیرسند. ابزار بالا یک معیار دوم فراهم میکند. ارزش ملک را از کارشناس یا قیمت معاملات اخیر همان ساختمان و محله بگیرید، بازده رایج محله را وارد کنید و اجارهٔ برآوردی را با آگهیها مقایسه کنید. اگر اجارهٔ مورد نظرتان بازدهی خیلی بالاتر از عرف محله میسازد، احتمالا ملک مدت طولانی خالی میماند و در نهایت درآمد کمتری خواهید داشت.
مستأجرها هم میتوانند همین کار را انجام دهند. اگر صاحبخانه اجارهای پیشنهاد داده، آن را همراه با ارزش تقریبی ملک در حالت دوم ابزار وارد کنید. اگر بازده بهدستآمده خیلی بالاتر از عرف محله است، این عدد استدلال خوبی برای مذاکره است. برای تبدیل اجاره به ترکیبهای مختلف رهن و اجاره، از تبدیل رهن به اجاره استفاده کنید و برای محاسبهٔ حق کمیسیون قرارداد، محاسبه کمیسیون املاک را ببینید.
بازده اجاره در انواع ملک؛ آپارتمان، ویلایی، اداری و تجاری
بازده اجاره در همهٔ انواع ملک یکسان نیست و استفاده از نرخ آپارتمان مسکونی برای ملک تجاری یا اداری، برآوردی دور از واقعیت میدهد. خانههای ویلایی و حیاطدار معمولا بازده اجارهٔ پایینتری از آپارتمان دارند، چون بخش بزرگی از ارزش آنها ارزش زمین است و زمین به خودی خود اجارهٔ زیادی نمیسازد. خریداران این ملکها بیشتر به رشد قیمت زمین یا امکان ساختوساز در آینده چشم دارند. واحدهای اداری در مناطق پرتقاضا، بسته به موقعیت، بازدههایی نزدیک یا کمی بالاتر از مسکونی دارند، اما ریسک خالی ماندن طولانیشان بیشتر است، چون شمار مستأجران بالقوه کمتر است.
مغازهها و ملکهای تجاری داستان جداگانهای دارند. در خیابانهای اصلی و بازارها، اجارهٔ تجاری میتواند بازده بالاتری بسازد، اما ارزش این ملکها به شدت به موقعیت وابسته است و معاملهشان با موضوعاتی مثل سرقفلی همراه است که محاسبه را پیچیده میکند. برای ملکهای غیرمسکونی، بهتر است بازده را از معاملات واقعی ملکهای مشابه در همان راسته پیدا کنید و در حالت دوم ابزار بسنجید، نه اینکه نرخ عمومی بازار مسکن را به کار ببرید.
اجاره، تورم و تمدید سالانه
اجارهها در ایران معمولا سالی یک بار و در زمان تمدید قرارداد بالا میروند، در حالی که قیمت ملک در طول سال به تدریج یا گاهی جهشی تغییر میکند. همین ناهمزمانی باعث میشود بازده اجاره در طول سال ثابت نماند. وقتی قیمت ملک در یک سال سریع بالا میرود و اجاره هنوز تمدید نشده، بازده محاسبهشده موقتا پایین میآید و پس از تمدید دوباره به عرف بازار نزدیک میشود. اگر بازده ملک خودتان را حساب میکنید، ارزش ملک و اجاره را مربوط به یک زمان در نظر بگیرید تا عدد گمراهکنندهای نگیرید.
برای صاحبخانهای که اجاره را تمدید میکند، یک روش منطقی این است که ارزش روز ملک را دوباره برآورد کند و با بازده عرف محله، اجارهٔ منصفانهٔ جدید را از همین ابزار بگیرد. این روش از افزایش درصدی ثابت هر سال منطقیتر است، چون اجاره را به ارزش واقعی ملک گره میزند. البته سقفهای مصوب افزایش اجاره، اگر در سال جاری تعیین شده باشد، بر این محاسبه مقدم است.
ارزش ملک را از کجا بدانیم؟
دقت برآورد اجاره به دقت ارزش ملکی بستگی دارد که وارد میکنید. سادهترین روش، ضرب متراژ در قیمت هر متر معاملات اخیر ملکهای مشابه در همان محله است. قیمتهای آگهی معمولا کمی بالاتر از قیمت نهایی معاملهاند و بهتر است درصدی از آن کم کنید. عوامل دیگری مثل سن بنا، طبقه، آسانسور، پارکینگ، انباری، نورگیری و فاصله تا مترو قیمت هر متر را بالا و پایین میبرند. اگر متراژ را به واحد دیگری مثل فوت مربع دارید، تبدیل واحد مساحت آن را به متر مربع تبدیل میکند. برای معاملات مهم، ارزیابی کارشناس رسمی دادگستری یا مشاوری که در محله سابقه دارد، دقیقترین عدد را میدهد. یک ترفند ساده هم این است که ارزش ملک را با دو روش برآورد کنید، یک بار با قیمت هر متر معاملات محله و یک بار با پرسیدن از دو مشاور مختلف، و اگر دو عدد فاصلهٔ زیادی داشتند، علت آن را پیدا کنید. معمولا یکی از ویژگیهای ملک مثل سن بنا یا نبود پارکینگ در یکی از برآوردها نادیده گرفته شده است. عدد نهایی را که به آن اطمینان دارید در ابزار وارد کنید و چند بازده مختلف را امتحان کنید تا بازهٔ منطقی اجاره را ببینید.
خرید ملک برای اجاره دادن؛ چند پرسش پیش از تصمیم
اگر به خرید ملک برای اجاره دادن فکر میکنید، پیش از هر چیز سه عدد را کنار هم بگذارید: بازده خالص اجاره، انتظار واقعبینانه از رشد قیمت ملک در سالهای آینده، و هزینهٔ تأمین پول. اگر بخشی از قیمت را با وام میپردازید، سود وام معمولا خیلی بیشتر از بازده اجاره است و اجاره به تنهایی قسط را پوشش نمیدهد. قسط واقعی وام را با محاسبه اقساط وام ببینید و حساب کنید در سالهایی که رشد قیمت ملک کم است، قسط را از کجا خواهید پرداخت. همچنین هزینههای خرید مثل کمیسیون، هزینهٔ تنظیم سند و مالیات نقل و انتقال را در محاسبه بیاورید؛ این هزینهها چند درصد قیمت ملکاند و بازده سال اول را میخورند.
ملک دارایی بلندمدتی است که مدیریت میخواهد: پیدا کردن مستأجر، تمدید قرارداد، تعمیرات و گاهی اختلاف. کسانی که وقت یا حوصلهٔ این کارها را ندارند، گاهی با وجود بازده کل خوب، از سرمایهگذاری در مسکن راضی نیستند. اگر هدفتان خرید خانه برای سکونت در آینده است، محاسبه پسانداز ماهانه کمک میکند برای پیشپرداخت برنامه بریزید. ابزارهای دیگر مسکن و پول را در فهرست محاسبهگرهای مالی و بانکی پیدا میکنید.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی