فهرست مطالب
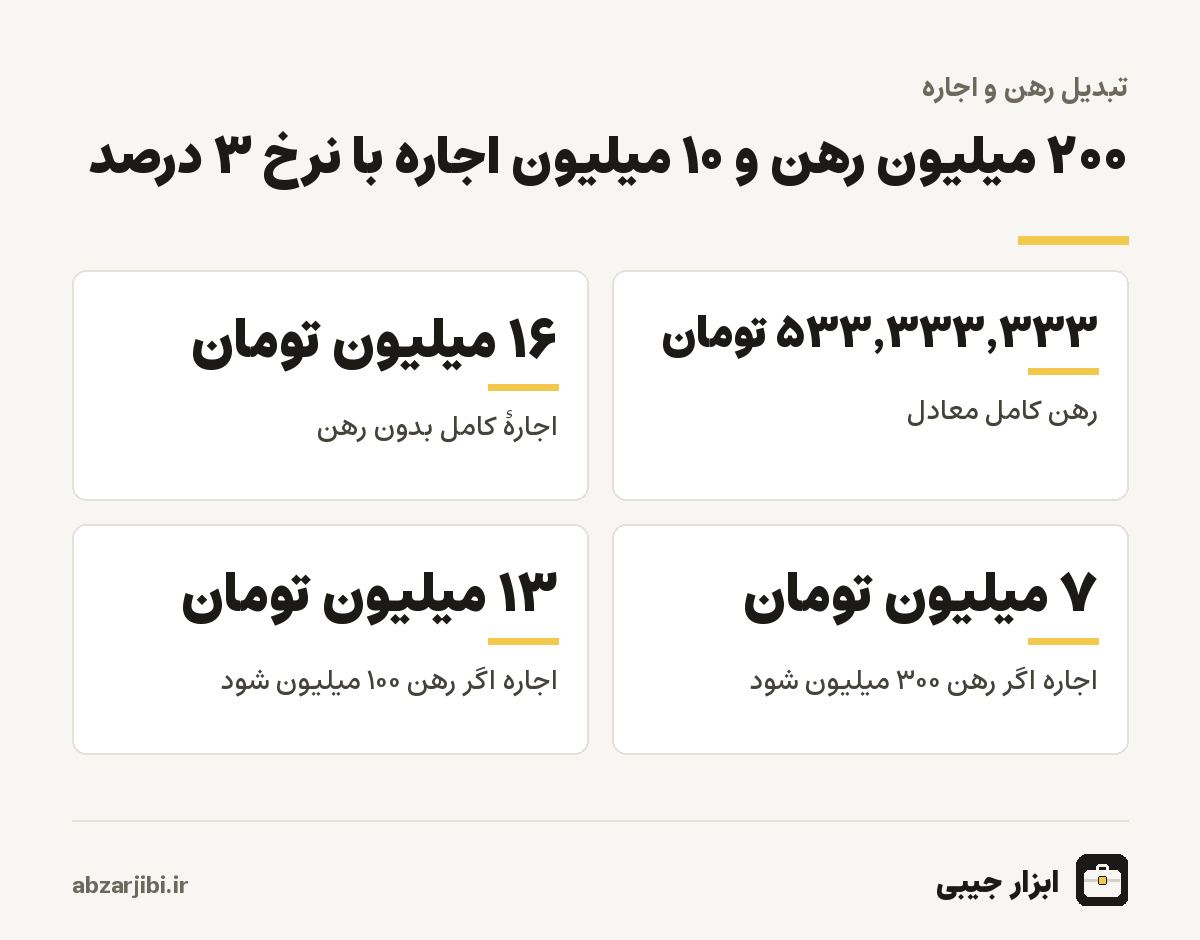
تبدیل رهن به اجاره و برعکس، اولین محاسبهای است که هر مستأجر در فصل جابهجایی انجام میدهد. آگهیها ترکیبهای مختلفی از ودیعه و اجارهٔ ماهانه دارند و بدون تبدیل آنها به یک معیار مشترک، مقایسه تقریبا غیرممکن است. در ابزار بالا مبلغ رهن و اجارهٔ فعلی و نرخ تبدیل ماهانه را وارد کنید تا رهن کامل معادل و اجارهٔ کامل معادل را ببینید. اگر مبلغ رهن جدیدی در نظر دارید، آن را هم بنویسید تا اجارهٔ متناظر با آن محاسبه شود. با نرخ رایج ۳ درصد، خانهای با ۲۰۰ میلیون تومان رهن و ۱۰ میلیون تومان اجاره، معادل رهن کامل حدود ۵۳۳ میلیون تومان یا اجارهٔ کامل ۱۶ میلیون تومان در ماه است. ادامهٔ صفحه توضیح میدهد این نرخ از کجا آمده، چطور آن را برای شهر و زمان خودتان تنظیم کنید و در مذاکره با صاحبخانه از این اعداد استفاده کنید.
راهنمای استفاده از تبدیل رهن و اجاره
- مبلغ ودیعه (رهن) و اجارهٔ ماهانهٔ فعلی را وارد کنید.
- نرخ تبدیل ماهانه را مشخص کنید (پیشفرض ۳٪، یعنی هر یک میلیون تومان رهن = ۳۰ هزار تومان اجاره).
- در صورت نیاز، مبلغ رهن جدید را بنویسید تا اجارهٔ متناظر محاسبه شود.
تبدیل رهن به اجاره چطور انجام میشود؟
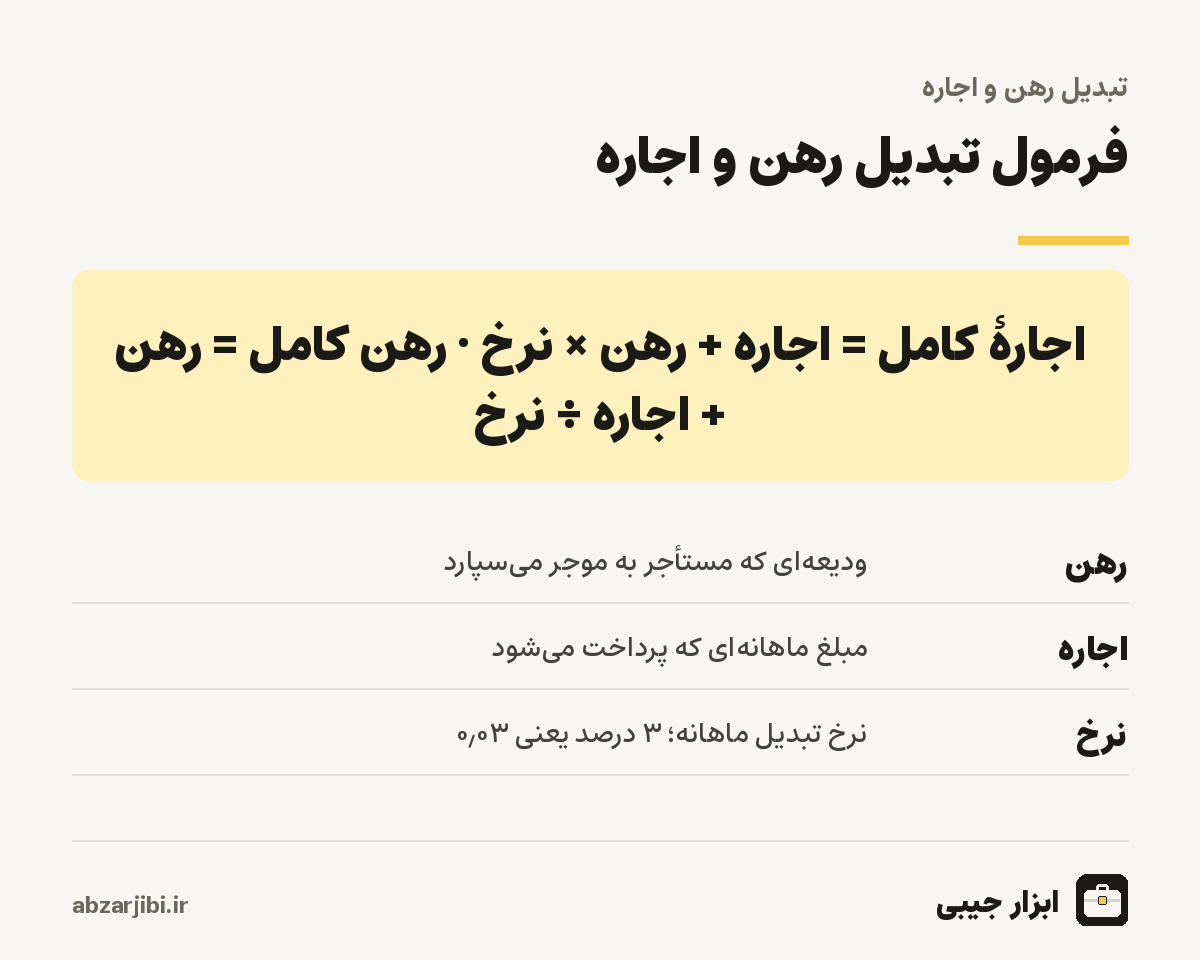
منطق تبدیل ساده است: صاحبخانه بهجای گرفتن بخشی از اجاره، پولی را به عنوان ودیعه نگه میدارد و از سود آن استفاده میکند. نرخ تبدیل میگوید هر یک میلیون تومان ودیعه، جای چند تومان اجارهٔ ماهانه را میگیرد. با نرخ ۳ درصد، هر یک میلیون تومان رهن معادل ۳۰ هزار تومان اجاره است و هر صد میلیون تومان رهن، ۳ میلیون تومان از اجارهٔ ماهانه کم میکند. برای رسیدن به اجارهٔ کامل، رهن را در نرخ ضرب میکنید و به اجارهٔ فعلی اضافه میکنید. برای رسیدن به رهن کامل، اجاره را بر نرخ تقسیم میکنید و به رهن فعلی اضافه میکنید. هر ترکیب دیگری از رهن و اجاره که در این معادله همان عدد را بدهد، از نظر مالی همان قرارداد است.
با همین منطق، ابزار ترکیب جدید را هم میسازد. اگر خانهای با ۲۰۰ میلیون رهن و ۱۰ میلیون اجاره دارید و میخواهید رهن را به ۳۰۰ میلیون برسانید، صد میلیون تومان رهن اضافه، ۳ میلیون تومان از اجاره کم میکند و اجارهٔ جدید ۷ میلیون تومان میشود. اگر برعکس، فقط ۱۰۰ میلیون رهن دارید، اجاره به ۱۳ میلیون تومان میرسد. ابزار اجازه نمیدهد رهن جدید از رهن کامل بیشتر شود، چون در آن صورت اجاره منفی میشد که معنایی ندارد.
نرخ تبدیل رهن به اجاره چند درصد است؟
نرخ تبدیل عدد ثابت قانونی نیست و در بازار تعیین میشود. در بیشتر شهرهای بزرگ ایران در سالهای اخیر، نرخ ۳ درصد ماهانه رایجترین عدد بوده و بسیاری از مشاوران املاک با همین نرخ محاسبه میکنند. اما در محلهها، شهرها و زمانهای مختلف، نرخهای ۲٫۵ تا ۴ درصد هم دیده میشود. وقتی تقاضای اجاره زیاد است و صاحبخانهها اجاره را به رهن ترجیح میدهند، نرخ بالاتر میرود؛ یعنی برای کم کردن اجاره باید رهن بیشتری بدهید. جدول زیر اثر نرخ تبدیل را روی همان اعداد نشان میدهد.
| نرخ تبدیل ماهانه | معادل سالانه | هر ۱۰۰ میلیون رهن چقدر اجاره | رهن کامل برای ۱۰ میلیون اجاره |
|---|---|---|---|
| ۲ درصد | ۲۴ درصد | ۲٬۰۰۰٬۰۰۰ | ۵۰۰٬۰۰۰٬۰۰۰ |
| ۲٫۵ درصد | ۳۰ درصد | ۲٬۵۰۰٬۰۰۰ | ۴۰۰٬۰۰۰٬۰۰۰ |
| ۳ درصد | ۳۶ درصد | ۳٬۰۰۰٬۰۰۰ | ۳۳۳٬۳۳۳٬۳۳۳ |
| ۳٫۵ درصد | ۴۲ درصد | ۳٬۵۰۰٬۰۰۰ | ۲۸۵٬۷۱۴٬۲۸۶ |
| ۴ درصد | ۴۸ درصد | ۴٬۰۰۰٬۰۰۰ | ۲۵۰٬۰۰۰٬۰۰۰ |
مبالغ به تومان است. اگر میخواهید نرخ واقعی محلهٔ خودتان را پیدا کنید، دو یا سه آگهی از خانههای مشابه را که هم رهن کامل و هم ترکیب رهن و اجاره اعلام کردهاند پیدا کنید و نرخی را که آنها به کار بردهاند حساب کنید. اختلاف اجارهٔ دو ترکیب را بر اختلاف رهنشان تقسیم کنید؛ نتیجه نرخ تبدیلی است که بازار آن محله استفاده میکند.
چرا صاحبخانهها اجاره را به رهن ترجیح میدهند؟
نرخ ۳ درصد ماهانه یعنی ۳۶ درصد در سال. صاحبخانهای که صد میلیون تومان رهن میگیرد، سالانه ۳۶ میلیون تومان اجاره را از دست میدهد. اگر بتواند این صد میلیون را جایی بگذارد که بیش از ۳۶ درصد سود بدهد، رهن به نفعش است؛ وگرنه اجارهٔ نقدی برایش بهتر است. سود سپردههای بانکی در سالهای اخیر معمولا کمتر از این نرخ بوده و به همین دلیل بیشتر صاحبخانهها ترجیح میدهند سهم اجاره را بالا ببرند. بخشی از این ترجیح هم به تورم برمیگردد؛ اجارهٔ ماهانه هر سال با تورم بالا میرود، اما ودیعهای که گرفتهاند ثابت میماند و در پایان قرارداد باید عینا برگردانده شود، در حالی که ارزش واقعیاش کم شده است.
از سوی دیگر، رهن برای صاحبخانه نقدینگی یکجا فراهم میکند که گاهی برای خرید ملک دیگر، بازسازی یا پرداخت بدهی لازم دارد. همچنین ودیعه نوعی تضمین است؛ اگر مستأجر اجاره را نپردازد یا به ملک خسارت بزند، صاحبخانه از محل ودیعه جبران میکند. به همین دلیل حتی صاحبخانههایی که اجاره را ترجیح میدهند، معمولا حداقلی از رهن را میخواهند.
مستأجر رهن بیشتر بدهد یا اجاره بیشتر؟
همان محاسبه از سمت مستأجر برعکس است. اگر صد میلیون تومان پول نقد دارید که میتوانید به رهن اضافه کنید، ماهی ۳ میلیون تومان کمتر اجاره میدهید؛ یعنی بازده سالانهٔ ۳۶ درصد روی این پول، بدون ریسک و بدون مالیات. سود سپردههای بانکی و بیشتر صندوقهای درآمد ثابت معمولا کمتر از این عدد است. پس از نظر مالی، اگر پول نقد بیکار دارید، افزودن آن به رهن معمولا انتخاب بهتری است. برای مقایسهٔ دقیق، سودی را که همین پول در سپرده میگرفت با محاسبه سود سپرده حساب کنید و با کاهش اجاره مقایسه کنید.
اما دو نکته این تصمیم را پیچیده میکند. اول، رهن پولی است که یک سال یا بیشتر قفل میشود و اگر در این مدت به آن نیاز پیدا کنید، دسترسی ندارید. پس صندوق اضطراری را به رهن اضافه نکنید. دوم، ارزش واقعی رهن با تورم کم میشود. صد میلیون تومانی که امروز میسپارید، یک سال بعد با همان عدد برمیگردد اما قدرت خرید کمتری دارد. البته اجارهای که بهجای آن پرداخت میکردید هم برنمیگشت، پس این نکته محاسبه را عوض نمیکند؛ فقط یادآوری میکند رهن پسانداز نیست و برای خرید خانه در آینده باید جداگانه برنامه داشته باشید.
وام ودیعهٔ مسکن؛ آیا قرض گرفتن برای رهن به صرفه است؟
دولت در سالهای اخیر برای کمک به مستأجران، وام ودیعهٔ مسکن با سقفهای مشخص برای هر شهر در نظر گرفته است. منطق مالی این وام با همان نرخ تبدیل سنجیده میشود. اگر وامی با سود سالانهٔ ۲۳ درصد بگیرید، هزینهٔ ماهانهٔ آن حدود ۱٫۹ درصد است؛ اگر همین پول را به رهن اضافه کنید و صاحبخانه با نرخ ۳ درصد اجاره را کم کند، هر ماه حدود ۱٫۱ درصد مبلغ وام سود خالص میبرید. اما یک تفاوت مهم وجود دارد: قسط وام شامل اصل پول هم هست و باید هر ماه پرداخت شود، در حالی که اجارهٔ کمتر فقط بخش سود را جبران میکند. پس پیش از گرفتن وام، قسط ماهانه را با محاسبه اقساط وام ببینید و مطمئن شوید قسط بهاضافهٔ اجارهٔ جدید از توان پرداخت شما بیشتر نیست. وقتی قرارداد اجاره تمام شود و ودیعه برگردد، بخش باقیماندهٔ وام را میتوانید با همان پول تسویه کنید.
افزایش اجاره؛ چرا ۲۵ درصد گاهی ۴۰ درصد میشود؟
هر سال در زمان تمدید قرارداد، صاحبخانهها معمولا افزایشی درصدی اعلام میکنند. نکتهای که کمتر به آن توجه میشود این است که این درصد روی چه چیزی حساب میشود. فرض کنید با ۲۰۰ میلیون رهن و ۱۰ میلیون اجاره زندگی میکنید و صاحبخانه ۲۵ درصد افزایش میخواهد. اگر این ۲۵ درصد روی اجارهٔ کامل معادل حساب شود، اجارهٔ کامل از ۱۶ به ۲۰ میلیون تومان میرسد. اگر رهن ثابت بماند، اجارهٔ نقدی شما از ۱۰ به ۱۴ میلیون تومان میرسد؛ یعنی اجارهای که هر ماه از جیب میدهید ۴۰ درصد زیاد شده است، نه ۲۵ درصد. برعکس، اگر صاحبخانه فقط ۲۵ درصد روی اجارهٔ نقدی بکشد، اجاره به ۱۲٫۵ میلیون میرسد و افزایش واقعی کل قرارداد کمتر از ۲۵ درصد است.
در مذاکره، این تفاوت را روشن کنید. یک راه منصفانه این است که هر دو طرف دربارهٔ افزایش اجارهٔ کامل معادل توافق کنند و بعد ترکیب جدید رهن و اجاره را با ابزار بالا بسازند. در سالهای اخیر برای افزایش سالانهٔ اجاره در برخی شهرها سقفهایی تعیین شده است؛ پیش از تمدید، سقف مصوب سال جاری را بپرسید. برای حساب کردن درصد افزایش بین دو عدد، محاسبه درصد افزایش کمک میکند.
مقایسهٔ چند آگهی با یک معیار
فرض کنید سه خانه دیدهاید: اولی ۴۰۰ میلیون رهن و ۵ میلیون اجاره، دومی ۱۵۰ میلیون رهن و ۱۲ میلیون اجاره، و سومی ۶۰۰ میلیون رهن کامل. با نرخ ۳ درصد، رهن کامل معادل اولی حدود ۵۶۷ میلیون، دومی ۵۵۰ میلیون و سومی ۶۰۰ میلیون تومان است. حالا میتوانید این سه را با هم مقایسه کنید و به عواملی مثل متراژ، طبقه، فاصله تا محل کار و امکانات ساختمان نگاه کنید. اگر متراژها متفاوت است، رهن کامل معادل را بر متراژ تقسیم کنید تا هزینهٔ هر متر به دست بیاید؛ این عدد بهترین معیار برای مقایسهٔ خانههای با اندازههای متفاوت است. برای برآورد اینکه اجارهٔ یک خانه با ارزش ملک آن تناسب دارد یا نه، برآورد اجاره از قیمت ملک را ببینید.
اشتباههای رایج در تبدیل رهن و اجاره
اشتباه اول، استفاده از نرخ سالانه بهجای نرخ ماهانه است. کسی که عدد ۳۶ را در کادر نرخ ماهانه وارد کند، نتیجهای دوازده برابر بزرگتر میگیرد. نرخ ابزار ماهانه است و برای ۳ درصد همان عدد ۳ را وارد کنید. اشتباه دوم، مقایسهٔ آگهیهایی است که با نرخهای تبدیل متفاوت نوشته شدهاند. صاحبخانهای که با نرخ ۴ درصد حساب کرده و صاحبخانهای که با ۲٫۵ درصد، برای یک خانهٔ همارزش ترکیبهای بسیار متفاوتی اعلام میکنند. پیش از مقایسه، همهٔ آگهیها را با یک نرخ به رهن کامل تبدیل کنید و بعد ببینید کدام واقعا ارزانتر است.
اشتباه سوم، فراموش کردن هزینههای جانبی است. شارژ ساختمان، هزینهٔ اسبابکشی، کمیسیون و تفاوت هزینهٔ رفتوآمد گاهی از تفاوت اجارهٔ دو خانه بیشتر است. خانهای که ماهی یک میلیون ارزانتر است ولی دو ساعت بیشتر در ترافیک میگذراند، شاید در عمل گرانتر باشد. اشتباه چهارم هم گرد کردن نادرست است؛ در مبالغ بزرگ، گرد کردن رهن کامل به نزدیکترین صد میلیون میتواند ماهی چند میلیون تومان در اجارهٔ نقدی تفاوت ایجاد کند. اعداد ابزار را دقیق بخوانید و گرد کردن را در مذاکره انجام دهید، نه در محاسبه.
رهن و اجارهٔ ملک تجاری و اداری
همین منطق برای مغازه، دفتر کار و انبار هم کاربرد دارد، اما نرخ تبدیل و عرف بازار آن معمولا با مسکونی فرق دارد. در املاک تجاری، بهخصوص در خیابانهای پررفتوآمد، صاحبان ملک معمولا اجارهٔ نقدی را بیشتر ترجیح میدهند و نرخ تبدیل بالاتری به کار میبرند. از سوی دیگر، کسبوکارها معمولا پول نقد را برای سرمایهٔ در گردش لازم دارند و قفل کردن آن در رهن برایشان هزینهٔ فرصت بیشتری دارد. پیش از تصمیم دربارهٔ ترکیب رهن و اجارهٔ ملک تجاری، ببینید همین پول اگر در کسبوکار بماند چه بازدهی دارد؛ اگر حاشیهٔ سود فروش شما بالاست، شاید پرداخت اجارهٔ بیشتر و نگه داشتن پول در چرخهٔ خرید و فروش منطقیتر باشد. توجه کنید که سرقفلی موضوعی جداست و با رهن یا ودیعه یکی نیست.
کمیسیون، کد رهگیری و نکتههای قرارداد
وقتی قرارداد از طریق مشاور املاک بسته میشود، کمیسیون بر اساس اجارهٔ معادل محاسبه میشود؛ یعنی رهن هم با نرخ تبدیل به اجاره تبدیل و به اجارهٔ ماهانه اضافه میشود. به همین دلیل تغییر ترکیب رهن و اجاره معمولا کمیسیون را تغییر نمیدهد. مبلغ دقیق کمیسیون هر طرف را با محاسبه کمیسیون املاک حساب کنید. قرارداد اجاره باید کد رهگیری داشته باشد، چون بسیاری از خدمات اداری مثل وام ودیعه و ثبت نشانی به آن نیاز دارند و در صورت اختلاف، اثبات قرارداد را سادهتر میکند.
در متن قرارداد، مبلغ رهن و اجاره را هم به عدد و هم به حروف بنویسید و تاریخ و روش بازگرداندن ودیعه را مشخص کنید. اگر رهن را در چند قسط پرداخت میکنید، رسید هر قسط را نگه دارید. شرایط تمدید و میزان افزایش سال بعد را هم اگر ممکن است همین حالا توافق و در قرارداد ثبت کنید تا در زمان تمدید با عدد غیرمنتظره روبهرو نشوید.
اجاره، تورم و برنامهٔ خرید خانه
برای بسیاری از خانوادهها، اجاره بزرگترین هزینهٔ ماهانه است و هر سال سهم بیشتری از درآمد را میگیرد. اگر هدفتان خرید خانه در آینده است، اجاره و پسانداز را کنار هم ببینید. هر ریالی که با ترکیب بهتر رهن و اجاره صرفهجویی میکنید، میتواند به پسانداز خرید خانه اضافه شود. محاسبه پسانداز ماهانه نشان میدهد با پسانداز ماهانهٔ مشخص، چه زمانی به پیشپرداخت خرید میرسید، و محاسبه ارزش پول و تورم کمک میکند ببینید رشد اجاره در سالهای گذشته در مقایسه با تورم عمومی چطور بوده است. همهٔ ابزارهای مرتبط با اجاره، وام و پسانداز در محاسبهگرهای مالی و بانکی جمع شدهاند.
آخرین بازبینی محتوا: · تیم تحریریه ابزار جیبی